AIA ANNUITY SURE
ประกันบำนาญ
AIA Annuity Sure
รับบำนาญปีละ 15% ตั้งแต่อายุ 60 ถึง 90 ปี
วางแผนรายได้ประจำหลังเกษียณด้วยเงินบำนาญปีละ 1 ครั้ง เลือกชำระเบี้ยได้ 2 แบบ คือ 9 ปี หรือชำระถึงอายุ 60 ปี พร้อมสิทธิลดหย่อนภาษีตามหลักเกณฑ์ที่กฎหมายกำหนด
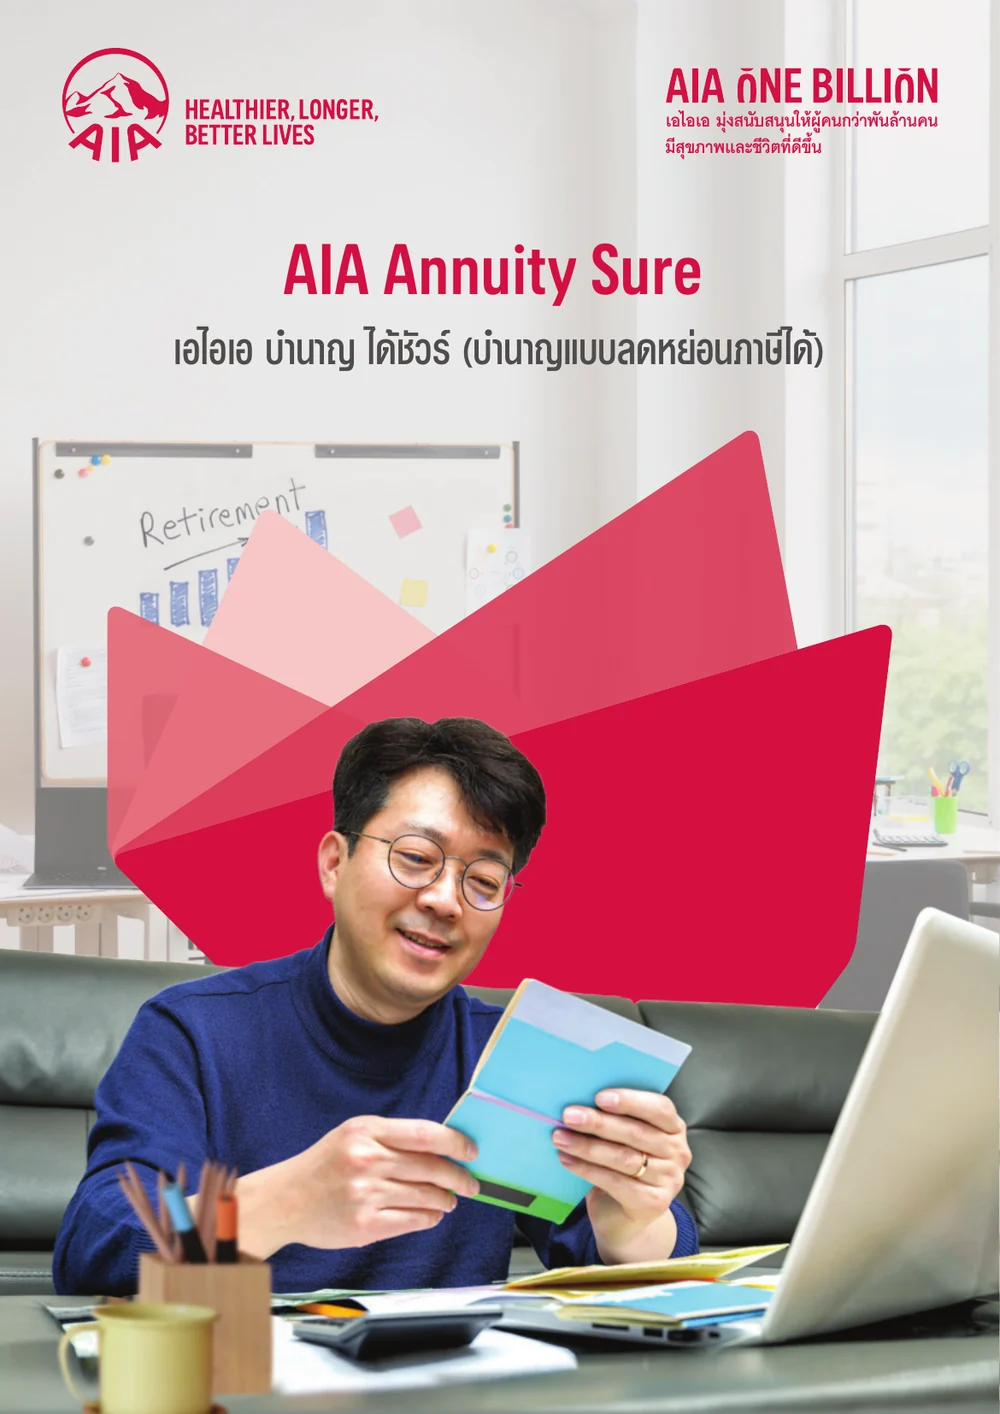
รวมสูงสุด 465%หากรับครบ 31 งวดตามเงื่อนไข
เริ่มรับหลังอายุ 60จ่ายปีละ 1 ครั้งถึงอายุ 90 ปี
- แผนชำระเบี้ยเลือกได้ 2 แบบ
- เงินบำนาญ15% ต่อปี
- ลดหย่อนภาษีสูงสุด 200,000 บาท
สรุปสั้น ๆ: ประกันบำนาญ AIA Annuity Sure จ่ายเงินบำนาญปีละ 15% ของจำนวนเงินเอาประกันภัย ตั้งแต่วันครบรอบปีกรมธรรม์ถัดจากวันที่อายุครบ 60 ปี ไปจนถึงวันครบรอบปีกรมธรรม์ถัดจากวันที่อายุครบ 90 ปี รวมสูงสุด 31 งวด หรือ 465% หากผู้เอาประกันภัยมีชีวิตอยู่ครบตามสัญญา
AIA Annuity Sure
รับเงินบำนาญ 15% ทุกปี ตั้งแต่อายุ 60-90 ปี (รวมสูงสุด 465%) เลือกปรับแผนได้ทันที
สารบัญเนื้อหา (Table of Contents)
- ประกันบำนาญ AIA Annuity Sure คืออะไร
- จุดเด่นของ AIA Annuity Sure
- เปรียบเทียบแผนชำระเบี้ย 2 แบบ
- ตารางผลประโยชน์เงินบำนาญ
- ความคุ้มครองกรณีเสียชีวิต
- ตารางมูลค่าปัจจุบันของเงินบำนาญที่เหลือ
- ตัวอย่างแผนเกษียณในโบรชัวร์
- สิทธิลดหย่อนภาษี
- อัตราเบี้ยประกันภัยมาตรฐาน: แบบชำระ 9 ปี
- อัตราเบี้ยประกันภัยมาตรฐาน: แบบชำระถึงอายุ 60 ปี
- AIA Annuity Sure เหมาะกับใคร
- ข้อควรรู้ก่อนตัดสินใจ
- คำถามที่พบบ่อย
- สรุปประกันบำนาญ AIA Annuity Sure
- ดาวน์โหลดโบรชัวร์ AIA Annuity Sure
ประกันบำนาญ AIA Annuity Sure คืออะไร
AIA Annuity Sure หรือ เอไอเอ บำนาญ ได้ชัวร์ เป็นประกันชีวิตแบบบำนาญที่ออกแบบเพื่อสร้างรายได้ประจำหลังเกษียณ ผู้เอาประกันภัยเลือกแผนชำระเบี้ยได้ 2 รูปแบบ และเริ่มรับเงินบำนาญหลังอายุ 60 ปีไปจนถึงอายุ 90 ปีตามเงื่อนไข
แบบประกันนี้เป็นแบบประกันหลัก ไม่ใช่บัญชีเงินฝากหรือกองทุนรวม จึงมีทั้งผลประโยชน์บำนาญ ความคุ้มครองกรณีเสียชีวิต มูลค่าเวนคืน และข้อจำกัดตามกรมธรรม์ เหมาะกับผู้ที่ต้องการล็อกกระแสเงินสดบางส่วนไว้ใช้ในวัยเกษียณ
จุดเด่นของ AIA Annuity Sure
- รับเงินบำนาญปีละ 15% ของจำนวนเงินเอาประกันภัย
- เริ่มจ่ายงวดแรกในวันครบรอบปีกรมธรรม์ ถัดจากวันที่ผู้เอาประกันภัยอายุครบ 60 ปี
- รับเงินบำนาญต่อเนื่องจนถึงวันครบรอบปีกรมธรรม์ ถัดจากวันที่อายุครบ 90 ปี
- หากมีชีวิตอยู่ครบช่วงรับบำนาญ จะได้รับ 31 งวด รวม 465% ของจำนวนเงินเอาประกันภัย
- เลือกชำระเบี้ยได้ 2 แบบ คือ 9 ปี หรือ ชำระถึงอายุ 60 ปี
- เบี้ยประกันบำนาญส่วนที่เข้าเงื่อนไข สามารถลดหย่อนภาษีได้สูงสุด 200,000 บาทต่อปี ภายใต้ข้อจำกัดทางภาษี
- จำนวนเงินเอาประกันภัยขั้นต่ำ 100,000 บาท
เปรียบเทียบแผนชำระเบี้ย 2 แบบ
| แผน | อายุรับประกันภัย | ระยะเวลาชำระเบี้ย | เหมาะกับ |
|---|---|---|---|
| ชำระเบี้ย 9 ปี | 20-50 ปี | ชำระเบี้ยรวม 9 ปี | เหมาะกับผู้ที่ต้องการจบภาระเบี้ยเร็ว และรองรับเบี้ยต่อปีที่สูงกว่าได้ |
| ชำระเบี้ยถึงอายุ 60 ปี | 20-55 ปี | ชำระตั้งแต่เริ่มสัญญาจนถึงอายุ 60 ปี | เหมาะกับผู้ที่ต้องการกระจายภาระเบี้ย และชำระต่อเนื่องตามช่วงทำงาน |
ตารางผลประโยชน์เงินบำนาญ
| หัวข้อ | รายละเอียด |
|---|---|
| เริ่มรับเงินบำนาญ | วันครบรอบปีกรมธรรม์ถัดจากวันที่อายุครบ 60 ปี |
| ความถี่ | ปีละ 1 ครั้ง |
| เงินบำนาญต่อครั้ง | 15% ของจำนวนเงินเอาประกันภัย |
| งวดสุดท้าย | วันครบรอบปีกรมธรรม์ถัดจากวันที่อายุครบ 90 ปี |
| จำนวนงวดสูงสุด | 31 งวด |
| รวมสูงสุด | 465% ของจำนวนเงินเอาประกันภัย |
เมื่อเริ่มรับเงินบำนาญแล้ว ผู้เอาประกันภัยไม่มีสิทธิเวนคืนกรมธรรม์ และหากมีหนี้สินผูกพันในวันที่พึงรับบำนาญงวดแรก บริษัทอาจนำมูลค่าเวนคืนหักหนี้และคำนวณจำนวนเงินเอาประกันภัยใหม่ ทำให้เงินบำนาญลดลงตามสัดส่วน
ความคุ้มครองกรณีเสียชีวิต
| ช่วงเวลาเสียชีวิต | ผลประโยชน์โดยสรุป |
|---|---|
| ก่อนเริ่มรับเงินบำนาญ | บริษัทจ่ายจำนวนที่มากกว่าระหว่าง 110% ของเบี้ยประกันภัยหลักที่ได้รับชำระมาแล้วทั้งหมด หรือเงินค่าเวนคืนกรมธรรม์ |
| ระหว่างรับเงินบำนาญ | บริษัทจ่ายจำนวนที่มากกว่าระหว่าง เบี้ยประกันภัยหลักที่ได้รับชำระมาแล้วทั้งหมด หักเงินบำนาญที่จ่ายไปแล้ว หรือผลประโยชน์ตามมูลค่าปัจจุบันของเงินบำนาญที่เหลือ เมื่อเข้าเงื่อนไข |
ตารางมูลค่าปัจจุบันของเงินบำนาญที่เหลือ
| อายุเมื่อเสียชีวิต | มูลค่าปัจจุบันต่อทุนประกัน 1,000 บาท | จำนวนงวดบำนาญที่จ่ายแล้ว |
|---|---|---|
| 60 | 1,852 | 1 |
| 61 | 1,736 | 2 |
| 62 | 1,618 | 3 |
| 63 | 1,497 | 4 |
| 64 | 1,374 | 5 |
| 65 | 1,249 | 6 |
| 66 | 1,121 | 7 |
| 67 | 990 | 8 |
| 68 | 857 | 9 |
| 69 | 721 | 10 |
| 70 | 583 | 11 |
| 71 | 441 | 12 |
| 72 | 297 | 13 |
| 73 | 150 | 14 |
| 74 | 0 | 15 |
ตัวอย่างแผนเกษียณในโบรชัวร์
ตัวอย่างผู้เอาประกันภัยชาย อายุ 40 ปี เลือกแบบชำระเบี้ยถึงอายุ 60 ปี จำนวนเงินเอาประกันภัย 1,700,000 บาท ชำระเบี้ยประกันภัย 209,100 บาทต่อปี
| รายการ | รายละเอียด |
|---|---|
| อายุเริ่มทำประกัน | 40 ปี |
| แผนชำระเบี้ย | ชำระถึงอายุ 60 ปี |
| จำนวนเงินเอาประกันภัย | 1,700,000 บาท |
| เบี้ยประกันภัยรายปี | 209,100 บาท |
| เงินบำนาญต่อปี | 255,000 บาท |
| ช่วงรับเงินบำนาญ | อายุ 60-90 ปี รวม 31 งวด |
| เงินบำนาญรวม | 7,905,000 บาท หรือ 465% ของทุนประกัน |
| ตัวอย่างประโยชน์ทางภาษี | 60,000 บาทต่อปี สำหรับฐานภาษี 30% โดยคำนวณจากวงเงินลดหย่อนสูงสุด 200,000 บาท |
สิทธิลดหย่อนภาษี
เบี้ยประกันภัยของกรมธรรม์บำนาญ ไม่รวมเบี้ยสัญญาเพิ่มเติม สามารถใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 200,000 บาทต่อปี แต่ต้องไม่เกิน 15% ของเงินได้พึงประเมินที่ต้องเสียภาษี
เมื่อรวมกับเงินสะสมเพื่อการเกษียณอื่น เช่น กองทุนสำรองเลี้ยงชีพ กบข. กองทุนการออมแห่งชาติ RMF และกองทุนรวมเพื่อการออม ต้องไม่เกิน 500,000 บาทตามหลักเกณฑ์ทางภาษี ควรตรวจสอบกฎหมายและเงื่อนไขของปีภาษีที่ใช้จริง
อัตราเบี้ยประกันภัยมาตรฐาน: แบบชำระ 9 ปี
| อายุ | ชาย (บาท) | หญิง (บาท) |
|---|---|---|
| 20 | 154.00 | 168.00 |
| 21 | 157.00 | 172.00 |
| 22 | 161.00 | 176.00 |
| 23 | 164.00 | 179.00 |
| 24 | 167.00 | 183.00 |
| 25 | 171.00 | 187.00 |
| 26 | 175.00 | 190.00 |
| 27 | 179.00 | 194.00 |
| 28 | 183.00 | 199.00 |
| 29 | 187.00 | 202.00 |
| 30 | 191.00 | 207.00 |
| 31 | 195.00 | 212.00 |
| 32 | 200.00 | 216.00 |
| 33 | 204.00 | 221.00 |
| 34 | 209.00 | 225.00 |
| 35 | 213.00 | 230.00 |
| 36 | 218.00 | 236.00 |
| 37 | 223.00 | 242.00 |
| 38 | 228.00 | 247.00 |
| 39 | 235.00 | 254.00 |
| 40 | 241.00 | 260.00 |
| 41 | 247.00 | 267.00 |
| 42 | 255.00 | 273.00 |
| 43 | 262.00 | 281.00 |
| 44 | 270.00 | 288.00 |
| 45 | 279.00 | 296.00 |
| 46 | 287.00 | 304.00 |
| 47 | 296.00 | 313.00 |
| 48 | 306.00 | 321.00 |
| 49 | 316.00 | 331.00 |
| 50 | 328.00 | 340.00 |
อัตราเบี้ยประกันภัยมาตรฐาน: แบบชำระถึงอายุ 60 ปี
| อายุ | ชาย (บาท) | หญิง (บาท) |
|---|---|---|
| 20 | 44.00 | 47.00 |
| 21 | 46.00 | 50.00 |
| 22 | 48.00 | 51.00 |
| 23 | 50.00 | 54.00 |
| 24 | 51.00 | 56.00 |
| 25 | 55.00 | 58.00 |
| 26 | 56.00 | 61.00 |
| 27 | 59.00 | 64.00 |
| 28 | 61.00 | 67.00 |
| 29 | 64.00 | 70.00 |
| 30 | 70.00 | 73.00 |
| 31 | 70.00 | 77.00 |
| 32 | 74.00 | 80.00 |
| 33 | 79.00 | 85.00 |
| 34 | 82.00 | 89.00 |
| 35 | 90.00 | 95.00 |
| 36 | 92.00 | 99.00 |
| 37 | 98.00 | 106.00 |
| 38 | 105.00 | 112.00 |
| 39 | 111.00 | 119.00 |
| 40 | 123.00 | 129.00 |
| 41 | 127.00 | 136.00 |
| 42 | 137.00 | 146.00 |
| 43 | 148.00 | 157.00 |
| 44 | 160.00 | 170.00 |
| 45 | 178.00 | 186.00 |
| 46 | 191.00 | 201.00 |
| 47 | 210.00 | 220.00 |
| 48 | 232.00 | 243.00 |
| 49 | 259.00 | 270.00 |
| 50 | 292.00 | 304.00 |
| 51 | 333.00 | 345.00 |
| 52 | 387.00 | 398.00 |
| 53 | 458.00 | 467.00 |
| 54 | 557.00 | 564.00 |
| 55 | 649.00 | 676.00 |
ตัวอย่างการคำนวณเบี้ย: อัตราเบี้ย × จำนวนเงินเอาประกันภัย ÷ 1,000 เช่น ชายอายุ 40 ปี แบบชำระถึงอายุ 60 ปี ทุน 1,700,000 บาท คำนวณ 123 × 1,700 = 209,100 บาทต่อปี
AIA Annuity Sure เหมาะกับใคร
- ผู้ที่ต้องการรายได้ประจำที่กำหนดไว้ชัดเจนหลังอายุ 60 ปี
- ผู้ที่ต้องการกระจายเงินเกษียณไว้ในผลิตภัณฑ์ประกันบำนาญ ควบคู่กับกองทุนหรือเงินออมรูปแบบอื่น
- ผู้มีฐานภาษีที่ต้องการใช้สิทธิลดหย่อน และสามารถชำระเบี้ยต่อเนื่องตามแผนได้
- ผู้ที่ต้องการเลือกจบภาระเบี้ยเร็วภายใน 9 ปี หรือกระจายเบี้ยไปจนถึงอายุ 60 ปี
- ผู้ที่เข้าใจข้อจำกัดเรื่องการเวนคืน และยอมรับว่าหลังเริ่มรับบำนาญแล้วไม่สามารถเวนคืนกรมธรรม์ได้
ข้อควรรู้ก่อนตัดสินใจ
- ประกันบำนาญไม่ใช่เงินฝาก การเวนคืนก่อนกำหนดอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ
- หากเริ่มรับบำนาญแล้ว จะไม่มีสิทธิเวนคืนกรมธรรม์
- เงินบำนาญคำนวณจากจำนวนเงินเอาประกันภัย ไม่ใช่จากยอดเบี้ยสะสมโดยตรง
- กรณีมีหนี้ตามกรมธรรม์ก่อนรับบำนาญงวดแรก จำนวนเงินบำนาญอาจถูกปรับลด
- สิทธิลดหย่อนภาษีขึ้นอยู่กับรายได้ วงเงินสะสมเพื่อเกษียณ และกฎหมายในปีภาษีนั้น
- ควรมีเงินสำรองฉุกเฉินและแผนลงทุนอื่นร่วมด้วย เพราะเงินบำนาญเริ่มจ่ายหลังอายุ 60 ปี
คำถามที่พบบ่อย
AIA Annuity Sure เปิดขายอยู่หรือไม่?
เปิดขายผ่านช่องทางตัวแทนตามหน้าผลิตภัณฑ์ทางการของ AIA ณ วันที่ตรวจสอบ ทั้งนี้ผลการรับประกันขึ้นอยู่กับอายุ สุขภาพ และกฎเกณฑ์ของบริษัท
เลือกชำระเบี้ยได้กี่แบบ?
เลือกได้ 2 แบบ คือชำระเบี้ย 9 ปี หรือชำระเบี้ยต่อเนื่องจนถึงอายุ 60 ปี
เริ่มรับเงินบำนาญเมื่อไร?
งวดแรกจ่ายในวันครบรอบปีกรมธรรม์ ถัดจากวันที่ผู้เอาประกันภัยอายุครบ 60 ปี
รับเงินบำนาญปีละเท่าไร?
รับปีละ 15% ของจำนวนเงินเอาประกันภัย ปีละ 1 ครั้ง
รับเงินบำนาญกี่ครั้ง?
หากมีชีวิตอยู่ครบตามสัญญา จะรับตั้งแต่อายุ 60 ถึง 90 ปี รวมสูงสุด 31 ครั้ง
เงินบำนาญรวม 465% หมายถึงผลตอบแทน 465% หรือไม่?
ไม่ใช่อัตราผลตอบแทนจากการลงทุน แต่เป็นผลรวมเงินบำนาญ 31 งวด งวดละ 15% เมื่อเทียบกับจำนวนเงินเอาประกันภัย
ลดหย่อนภาษีได้เท่าไร?
เบี้ยประกันบำนาญส่วนที่เข้าเงื่อนไขลดหย่อนได้สูงสุด 200,000 บาท และไม่เกิน 15% ของเงินได้พึงประเมิน ภายใต้วงเงินรวมการออมเพื่อเกษียณตามกฎหมาย
จำนวนเงินเอาประกันภัยขั้นต่ำเท่าไร?
จำนวนเงินเอาประกันภัยขั้นต่ำ 100,000 บาท
เสียชีวิตก่อนอายุ 60 ปี ได้รับอะไร?
บริษัทจ่ายจำนวนที่มากกว่าระหว่าง 110% ของเบี้ยหลักที่ได้รับชำระ หรือเงินค่าเวนคืนกรมธรรม์ตามเงื่อนไข
เสียชีวิตระหว่างรับบำนาญ ผู้รับประโยชน์ได้รับอะไร?
บริษัทพิจารณาผลประโยชน์ตามเงื่อนไข ระหว่างเบี้ยหลักที่ชำระแล้วหักบำนาญที่จ่ายไป กับมูลค่าปัจจุบันของเงินบำนาญที่เหลือในกรณีที่เข้าเกณฑ์
หลังเริ่มรับเงินบำนาญ เวนคืนกรมธรรม์ได้หรือไม่?
ไม่ได้ เมื่อเริ่มรับเงินบำนาญแล้ว ผู้เอาประกันภัยไม่มีสิทธิเวนคืนกรมธรรม์
สามารถแนบสัญญาเพิ่มเติมได้หรือไม่?
โบรชัวร์ระบุว่าสามารถแนบสัญญาเพิ่มเติมอุบัติเหตุ AI/ADD/ADB และบันทึกเพิ่มเติม RCC ตามแบบที่เปิดขายและกฎเกณฑ์บริษัท
สรุปประกันบำนาญ AIA Annuity Sure
AIA Annuity Sure เป็นประกันบำนาญที่ช่วยสร้างรายได้ประจำ หลังอายุ 60 ปี โดยจ่ายบำนาญปีละ 15% ของจำนวนเงินเอาประกันภัย ต่อเนื่องถึงอายุ 90 ปี เลือกชำระเบี้ยได้ 2 แบบ และใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ จุดสำคัญคือควรเลือกทุนและเบี้ยที่ชำระได้ต่อเนื่อง เข้าใจเงื่อนไขความคุ้มครองชีวิต การเวนคืน และวางแผนร่วมกับเงินสำรองและสินทรัพย์เกษียณประเภทอื่น
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ AIA Annuity Sure
อ่านรายละเอียดแผนชำระเบี้ย เงินบำนาญ ความคุ้มครองกรณีเสียชีวิต ตัวอย่างผลประโยชน์ ตารางมูลค่าปัจจุบัน ตารางเบี้ย และเงื่อนไขภาษีจาก AIA ประเทศไทย
แหล่งข้อมูล: โบรชัวร์ AIA Annuity Sure รหัส SU0215451 – 09/2025 และหน้าผลิตภัณฑ์ AIA Annuity Sure บนเว็บไซต์ AIA ประเทศไทย ข้อมูลความคุ้มครองจริงให้ยึดตามกรมธรรม์ที่บริษัทออกให้
การตรวจทาน: ตรวจสอบสถานะเปิดขาย แผนชำระเบี้ย อายุสมัคร เงินบำนาญ 15% จำนวนงวด ความคุ้มครองกรณีเสียชีวิต มูลค่าปัจจุบัน ตัวอย่างผลประโยชน์ ตารางเบี้ย ทุนขั้นต่ำ และเงื่อนไขภาษีกับเอกสารต้นฉบับและเว็บไซต์ทางการแล้ว
คำเตือน: การทำประกันชีวิตไม่ใช่การฝากเงิน การเวนคืนก่อนกำหนดอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ เมื่อเริ่มรับเงินบำนาญแล้วไม่มีสิทธิเวนคืนกรมธรรม์ สิทธิลดหย่อนภาษีขึ้นอยู่กับหลักเกณฑ์ของกฎหมายในแต่ละปี