AIA CI PLUS GOLD & ECIR — ปิดการขายแล้ว
ประกันโรคร้ายแรง AIA ECIR & AIA CI Plus Gold
ข้อมูลสำหรับลูกค้าเดิม
แบบประกันนี้ปิดการขายแล้ว ไม่รับคำขอซื้อใหม่
บทความนี้จัดทำเพื่อให้ผู้ถือกรมธรรม์ AIA CI Plus Gold และ สัญญาเพิ่มเติม ECIR เดิม ใช้ศึกษาแผนความคุ้มครองโรคร้ายแรงระดับต้นถึงระดับปานกลาง 18 โรค และระดับรุนแรงสูงสุด 44 โรค ตารางเบี้ยประกันภัย และเงื่อนไขสำคัญเท่านั้น
ปิดการขายแล้วไม่รับคำขอซื้อใหม่
ลูกค้าเดิมศึกษาข้อมูลกรมธรรม์
- สถานะผลิตภัณฑ์ปิดการขายแล้ว
- ความคุ้มครองโรคร้ายต้น-ปานกลาง 18 / รุนแรง 44
- อายุสมัครเดิม1 เดือน – 70 ปี
ประกาศสำคัญ: สัญญาเพิ่มเติม AIA CI Plus Gold และ ECIR ปิดการขายแล้วและไม่สามารถสมัครใหม่ได้ บทความนี้ไม่ใช่การเสนอขาย จัดทำขึ้นเพื่อช่วยให้ผู้ถือกรมธรรม์เดิมศึกษาข้อมูลเบื้องต้นเท่านั้น สิทธิและความคุ้มครองจริงให้ยึดตามเล่มกรมธรรม์ ตารางกรมธรรม์ และหนังสือแจ้งจากเอไอเอ ประเทศไทย แต่ละรายเป็นหลัก
สรุปสั้น ๆ: AIA CI Plus Gold คุ้มครองโรคร้ายแรงระดับต้นถึงปานกลาง 18 โรค (จ่าย 25% ของทุน) และมอบเงินชดเชยระดับรุนแรง 15 โรค (ปีละ 20% นาน 5 ปี รวม 100%) เมื่อแนบซื้อคู่กับ AIA ECIR จะได้รับความคุ้มครองโรคร้ายแรงระดับรุนแรง 44 โรคเพิ่มอีก 100% ของทุนประกัน ECIR ช่วยลดภาระค่ารักษาพยาบาลและค่าใช้จ่ายช่วงฟื้นฟูร่างกายอย่างต่อเนื่อง
สารบัญเนื้อหา (Table of Contents)
- ประกันโรคร้ายแรง AIA ECIR & AIA CI Plus Gold คืออะไร
- สถานะปิดการขายและสิ่งที่ผู้ถือกรมธรรม์เดิมควรรู้
- เปรียบเทียบความคุ้มครอง AIA CI Plus Gold vs AIA ECIR
- รายชื่อโรคร้ายแรงระดับต้นถึงระดับปานกลาง 18 โรค (AIA CI Plus Gold)
- รายชื่อโรคร้ายแรงระดับรุนแรง 44 โรค (AIA ECIR)
- ตัวอย่างการจ่ายผลประโยชน์กรณีตรวจพบมะเร็ง (3 สถานการณ์)
- ตารางเบี้ยประกันภัยมาตรฐานรายปีเดิม (เพศชายและเพศหญิง)
- เงื่อนไขการรับประกันภัยและระยะเวลาคุ้มครอง
- ระยะเวลาที่ไม่คุ้มครอง (Waiting Period)
- ข้อยกเว้นบางส่วนที่สำคัญ
- คำถามที่พบบ่อย (FAQ)
- สรุปสำหรับผู้ถือกรมธรรม์เดิม
- เปิดโบรชัวร์ AIA CI Plus Gold & ECIR
ประกันโรคร้ายแรง AIA ECIR & AIA CI Plus Gold คืออะไร
สัญญาเพิ่มเติม AIA CI Plus Gold (เอไอเอ ซีไอ พลัส โกลด์) และ สัญญาเพิ่มเติม ECIR (Executive Critical Illness Rider / สัญญาเพิ่มเติมผลประโยชน์โรคร้ายแรงต่อเนื่อง) เป็นประกันโรคร้ายแรงรุ่นเดิมของเอไอเอที่ออกแบบมาเพื่อซื้อแนบกับสัญญาหลักประกันชีวิต โดยสร้างวงเงินชดเชยก้อนใหญ่ทันทีที่ตรวจพบโรคร้ายแรง
จุดเด่นของการทำคู่กันในอดีตคือ AIA CI Plus Gold ช่วยจ่ายเงินชดเชยเร็วตั้งแต่ตรวจพบโรคร้ายแรงระดับต้นถึงปานกลาง (25%) และให้เงินชดเชยต่อเนื่องรายปีรวม 5 ปี (ปีละ 20%) เมื่อเป็นระดับรุนแรง ขณะที่ ECIR ช่วยจ่ายเงินก้อน 100% ทันทีเมื่อตรวจพบโรคร้ายแรงระดับรุนแรง 44 โรค ทำให้ผู้เอาประกันภัยมีเงินรักษาก้อนแรกพร้อมเงินสำรองไว้ใช้ฟื้นฟูร่างกายอย่างมั่นคง
สถานะปิดการขายและสิ่งที่ผู้ถือกรมธรรม์เดิมควรรู้
- ไม่เปิดรับสมัครใหม่: สัญญาเพิ่มเติมทั้งสองแบบปิดการขายแล้ว ไม่สามารถขอเพิ่มในสัญญาใหม่ได้
- ผู้ถือกรมธรรม์เดิมยังได้รับความคุ้มครองต่อเนื่อง: หากยังคงชำระเบี้ยประกันภัยครบถ้วน สัญญายังคงมีผลคุ้มครองตามระยะเวลาในเล่มกรมธรรม์ (สูงสุดถึงอายุ 80 ปี)
- อย่ายกเลิกหรือเวนคืนสัญญาเดิมโดยไม่จำเป็น: หากยกเลิกไปแล้ว การซื้อแบบประกันโรคร้ายแรงรุ่นปัจจุบันอาจมีเงื่อนไข อัตราเบี้ยประกัน และเกณฑ์สุขภาพที่แตกต่างออกไป
- เอกสารอ้างอิง: ตัวเลขผลประโยชน์และเบี้ยประกันในหน้านี้สรุปมาจากโบรชัวร์ รหัส SU0215376 เพื่อใช้ประกอบการอ่านเล่มกรมธรรม์เดิมของผู้เอาประกันภัยเท่านั้น
เปรียบเทียบความคุ้มครอง AIA CI Plus Gold vs AIA ECIR
| สัญญาเพิ่มเติม | ระดับความรุนแรงโรคร้ายแรง | ความคุ้มครอง / การจ่ายเงินชดเชย |
|---|---|---|
| AIA CI Plus Gold (CIPG) | ระดับต้น ถึง ระดับปานกลาง (18 โรค) | จ่าย 25% ของจำนวนเงินเอาประกัน CIPG (จ่ายครั้งเดียว สัญญายังมีผลบังคับต่อ) |
| AIA CI Plus Gold (CIPG) | ระดับรุนแรง (15 โรค) | จ่ายชดเชย ปีละ 20% ของจำนวนเงินเอาประกัน CIPG ต่อเนื่องทุกปี รวม 5 ปี (รวม 100%) |
| AIA ECIR | ระดับรุนแรง (44 โรค / การรักษา) | จ่ายเงินก้อน 100% ของจำนวนเงินเอาประกันภัย ECIR ทันทีที่วินิจฉัย |
รายชื่อโรคร้ายแรงระดับต้นถึงระดับปานกลาง 18 โรค (AIA CI Plus Gold)
ผู้ถือสัญญาเพิ่มเติม AIA CI Plus Gold จะได้รับผลประโยชน์ 25% ของทุนประกัน เมื่อได้รับการวินิจฉัยว่าเป็น 1 ใน 18 โรคร้ายแรงระดับต้นถึงปานกลาง ดังนี้:
- กลุ่มโรคมะเร็งและเนื้องอก: 1. โรคมะเร็งระยะไม่ลุกลาม, 2. การผ่าตัดเนื้องอกต่อมใต้สมองออก
- กลุ่มโรคหัวใจและหลอดเลือด: 3. โรคหลอดเลือดหัวใจตีบที่รักษาด้วยการสวนหลอดเลือดหัวใจ, 4. การผ่าตัดลอกเยื่อหุ้มหัวใจ, 5. การรักษาโรคลิ้นหัวใจด้วยการสวนหลอดเลือด, 6. การรักษาโรคหลอดเลือดแดงใหญ่เอออร์ต้าโดยวิธีใส่สายสวนทางหลอดเลือด หรือโป่งพองที่ระดับอก/ท้อง, 7. การใส่เครื่องกรองลิ่มเลือดในหลอดเลือดดำใหญ่
- กลุ่มโรคหลอดเลือดสมองและระบบประสาท: 8. โรคหลอดเลือดสมองที่ต้องผ่าตัดลอกหลอดเลือดแดงคาโรติด, 9. โรคหลอดเลือดสมองที่ต้องรักษาโดยวิธีใส่สายสวนเส้นเลือดแดงบริเวณคอ, 10. โรคหลอดเลือดสมองโป่งพองที่รักษาโดยใช้ขดลวดผ่านสายสวน, 11. การผ่าตัดฝังท่อระบายในโพรงสมอง
- กลุ่มโรคอวัยวะสำคัญ: 12. การผ่าตัดตับออกหนึ่งกลีบ, 13. การผ่าตัดไตออกหนึ่งข้าง, 14. การผ่าตัดปอดออกหนึ่งกลีบ
- กลุ่มภาวะติดเชื้อ บาดเจ็บ และทุพพลภาพ: 15. แผลไหม้ชนิดรุนแรงน้อย (ระดับ 2), 16. การผ่าตัดเลือดคั่งใต้เยื่อหุ้มสมองจากอุบัติเหตุ, 17. การสูญเสียแขน/ขา 1 ข้าง หรือตา 1 ข้าง, 18. โรคเบาหวานขึ้นจอประสาทตา
รายชื่อโรคร้ายแรงระดับรุนแรง 44 โรค (AIA ECIR)
สัญญาเพิ่มเติม ECIR ให้ความคุ้มครองโรคร้ายแรงระดับรุนแรง 44 โรค/การรักษา โดยจ่ายเงินก้อน 100% ของทุนประกันภัย ECIR:
- กลุ่มมะเร็ง & สมอง: 1. โรคมะเร็งระยะลุกลาม, 2. เนื้องอกในสมองชนิดที่ไม่ใช่มะเร็ง, 11. โรคหลอดเลือดสมองแตกหรืออุดตัน, 12. โรคหลอดเลือดสมองโป่งพองที่ต้องผ่าตัด, 13. ภาวะโคม่า, 14. โรคสมองเสื่อมชนิดอัลไซเมอร์, 15. โรคเยื่อหุ้มสมองและไขสันหลังอักเสบจากเชื้อแบคทีเรีย, 16. สมองอักเสบจากเชื้อไวรัส, 17. โรคพาร์กินสัน, 18. โรคระบบประสาทมัลติเพิลสะเคลอโรสิส, 19. โรคของเซลล์ประสาทควบคุมการเคลื่อนไหว, 20. ภาวะอะแพลลิก, 21. อัมพาตของกล้ามเนื้อแขนหรือขา, 22. โรคโปลิโอ, 23. โรคกล้ามเนื้อเสื่อม
- กลุ่มหัวใจ & ปอด & โลหิต: 3. กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด, 4. การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ (CABG), 5. โรคกล้ามเนื้อหัวใจ, 6. การผ่าตัดลิ้นหัวใจโดยวิธีเปิด, 7. การผ่าตัดเส้นเลือดแดงใหญ่เอออร์ต้า, 8. โรคแรงดันหลอดเลือดแดงปอดสูงปฐมภูมิ, 9. โรคปอดระยะสุดท้าย / โรคหลอดลมปอดอุดกั้นเรื้อรัง, 10. โรคโลหิตจางจากไขกระดูกไม่สร้างเม็ดโลหิต
- กลุ่มอวัยวะและระบบสำคัญ: 24. ตับวาย, 25. ไตวายเรื้อรัง, 26. โรคลำไส้อักเสบเป็นแผลรุนแรง, 27. การผ่าตัดเปลี่ยนอวัยวะหรือปลูกถ่ายไขกระดูก, 28. โรคไวรัสตับอักเสบขั้นรุนแรง, 29. ภาวะตับอ่อนอักเสบเรื้อรังซ้ำๆ, 30. ไตอักเสบลูปุส จาก SLE, 31. ภาวะข้ออักเสบรูมาตอยด์ชนิดรุนแรง
- กลุ่มบาดเจ็บ ทุพพลภาพ & อวัยวะสูญเสีย: 32. แผลไหม้ฉกรรจ์ (ระดับ 3), 33. การบาดเจ็บที่ศีรษะอย่างรุนแรง, 34. การสูญเสียการดำรงชีพอย่างอิสระ, 35. การทุพพลภาพถาวรสิ้นเชิง, 36. ตาบอด, 37. การฉีกขาดของรากประสาทต้นแขน, 38. การสูญเสียความสามารถในการพูด, 39. โรคเนื้อเยื่อพังผืดอักเสบติดเชื้อและเป็นเนื้อตาย, 40. โรคเท้าช้าง
- กลุ่มโรคร้ายแรงสำหรับผู้เยาว์ (1 เดือน – 16 ปี): 41. โรคไข้รูมาติกที่ทำให้หัวใจผิดปกติ, 42. โรคคาวาซากิที่ทำให้เกิดโรคแทรกซ้อนของหัวใจ, 43. โรคเบาหวานชนิดที่ 1, 44. โรคน้ำไขสันหลังคั่งในโพรงสมองซึ่งเกิดภายหลังและต้องใส่ท่อระบาย
ตัวอย่างการจ่ายผลประโยชน์กรณีตรวจพบมะเร็ง (3 สถานการณ์)
ตัวอย่างสมมติในโบรชัวร์: ผู้เอาประกันภัยชายอายุ 35 ปี ทำประกันชีวิตทุน 1,000,000 บาท แนบสัญญาเพิ่มเติม AIA CI Plus Gold ทุน 1,000,000 บาท และ AIA ECIR ทุน 1,000,000 บาท
| สถานการณ์การเจ็บป่วย | ประกันหลัก | AIA CI Plus Gold (CIPG) | AIA ECIR | รวมเงินชดเชยที่ได้รับ |
|---|---|---|---|---|
| กรณีที่ 1: ตรวจพบมะเร็งระยะไม่ลุกลาม (ระดับต้น) | – | รับเงินชดเชย 250,000 บาท (25%) | – | 250,000 บาท |
| กรณีที่ 2: ต่อมาตรวจพบว่าเป็นมะเร็งระยะลุกลาม (ระดับรุนแรง) | – | รับเงินชดเชย ปีละ 200,000 บาท นาน 5 ปี (รวม 1,000,000 บาท) | รับเงินก้อน 1,000,000 บาท (100%) | 2,250,000 บาท (รวมกรณีแรก) |
| กรณีที่ 3: ตรวจพบมะเร็งลุกลามแล้วเสียชีวิตก่อนครบ 5 ปี | รับ 1,000,000 บาท | รับชดเชยปีละ 200,000 บาท + เงินชดเชยส่วนที่ยังไม่ได้รับทั้งหมดทันที | รับเงินก้อน 1,000,000 บาท | 3,250,000 บาท (รวมทุนชีวิต) |
ตารางเบี้ยประกันภัยมาตรฐานรายปีเดิม (เพศชายและเพศหญิง)
ตารางอัตราเบี้ยประกันภัยมาตรฐานรายปีเดิม สำหรับความคุ้มครองทุนประกัน 1,000,000 บาท (หน่วย: บาท):
ตารางเบี้ยประกันภัยเดิม: เพศชาย
| ช่วงอายุ (ปี) | CIPG (ทุน 1M) | ECIR (ทุน 1M) | เบี้ยรวมรายปี (บาท) |
|---|---|---|---|
| 1 เดือน – 15 ปี | 1,550 | 1,590 – 1,630 | 3,140 – 3,180 |
| 16 – 20 ปี | 1,350 – 1,550 | 1,220 – 1,630 | 2,570 – 2,980 |
| 21 – 25 ปี | 1,370 | 1,230 – 1,340 | 2,600 – 2,710 |
| 26 – 30 ปี | 1,710 | 1,340 – 1,660 | 3,050 – 3,370 |
| 31 – 35 ปี | 2,290 | 1,750 – 2,260 | 4,040 – 4,550 |
| 36 – 40 ปี | 3,420 | 2,430 – 3,940 | 5,850 – 7,360 |
| 41 – 45 ปี | 8,330 | 4,860 – 8,050 | 13,190 – 16,380 |
| 46 – 50 ปี | 13,900 | 8,880 – 13,000 | 22,780 – 26,900 |
| 51 – 55 ปี | 24,610 | 13,870 – 25,450 | 38,480 – 50,060 |
| 56 – 60 ปี | 41,330 | 28,580 – 40,110 | 69,910 – 81,440 |
| 61 – 65 ปี | 57,750 | 42,930 – 55,610 | 100,680 – 113,360 |
| 66 – 70 ปี | 78,660 | 59,190 – 77,000 | 137,850 – 155,660 |
| 71 – 75 ปี* | 103,440 | 82,000 – 108,000 | 185,440 – 211,440 |
| 76 – 79 ปี* | 130,610 | 116,000 – 142,000 | 246,610 – 272,610 |
ตารางเบี้ยประกันภัยเดิม: เพศหญิง
| ช่วงอายุ (ปี) | CIPG (ทุน 1M) | ECIR (ทุน 1M) | เบี้ยรวมรายปี (บาท) |
|---|---|---|---|
| 1 เดือน – 15 ปี | 1,320 | 1,300 – 1,560 | 2,620 – 2,880 |
| 16 – 20 ปี | 1,540 | 1,340 – 1,590 | 2,880 – 3,130 |
| 21 – 25 ปี | 1,880 | 1,370 – 1,540 | 3,250 – 3,420 |
| 26 – 30 ปี | 2,350 | 1,620 – 2,020 | 3,970 – 4,370 |
| 31 – 35 ปี | 3,320 | 2,190 – 3,160 | 5,510 – 6,480 |
| 36 – 40 ปี | 4,050 | 3,310 – 3,800 | 7,360 – 7,850 |
| 41 – 45 ปี | 5,470 | 3,900 – 5,430 | 9,370 – 10,900 |
| 46 – 50 ปี | 8,740 | 5,960 – 9,290 | 11,430 – 18,030 |
| 51 – 55 ปี | 14,490 | 10,390 – 16,070 | 24,880 – 30,560 |
| 56 – 60 ปี | 23,420 | 17,830 – 24,860 | 41,250 – 48,280 |
| 61 – 65 ปี | 32,740 | 26,550 – 34,330 | 59,290 – 67,070 |
| 66 – 70 ปี | 44,850 | 36,480 – 47,000 | 81,330 – 91,850 |
| 71 – 75 ปี* | 62,050 | 50,000 – 66,000 | 112,050 – 128,050 |
| 76 – 79 ปี* | 85,200 | 71,000 – 87,000 | 156,200 – 172,200 |
เงื่อนไขการรับประกันภัยและระยะเวลาคุ้มครอง
- อายุรับประกันภัยเดิม: อายุ 1 เดือน – 70 ปี
- ระยะเวลาต่ออายุ: ต่ออายุได้ถึงอายุ 79 ปี
- ระยะเวลาคุ้มครอง: คุ้มครองถึงอายุ 80 ปี หรือจนกระทั่งแบบประกันภัยหลักสิ้นผลบังคับ
- การพิจารณารับประกันภัย: ขึ้นอยู่กับเกณฑ์การรับประกันภัยและประวัติสุขภาพในขณะนั้น
ระยะเวลาที่ไม่คุ้มครอง (Waiting Period)
- AIA CI Plus Gold: 60 วัน นับแต่วันเริ่มมีผลคุ้มครอง หรือวันต่ออายุกรมธรรม์ครั้งสุดท้าย แล้วแต่กรณีใดเกิดขึ้นภายหลัง (คุ้มครองทันทีสำหรับกรณีทุพพลภาพถาวรสิ้นเชิง)
- AIA ECIR: 60 วัน สำหรับโรคร้ายแรงทั่วไป หรือ 90 วัน สำหรับการผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ, มะเร็ง และการผ่าตัดเส้นเลือดแดงใหญ่เอออร์ต้า นับแต่วันเริ่มมีผลคุ้มครอง (คุ้มครองทันทีสำหรับกรณีทุพพลภาพถาวรสิ้นเชิง)
ข้อยกเว้นบางส่วนที่สำคัญ
- โรคร้ายแรงหรือความผิดปกติที่เกิดขึ้นก่อนวันเริ่มมีผลคุ้มครองตามสัญญาเพิ่มเติม (Pre-existing Condition)
- การฆ่าตัวตาย หรือการทำร้ายร่างกายตนเอง หรือพยายามกระทำเช่นนั้น
- การติดเชื้อไวรัสภูมิคุ้มกันบกพร่อง (HIV Positive) หรือโรคเอดส์ (AIDS) ไม่ว่าทางตรงหรือทางอ้อม
- การบาดเจ็บที่เกิดขึ้นขณะอยู่ภายใต้ฤทธิ์สุรา สารเสพติด หรือยาเสพติดให้โทษจนไม่สามารถครองสติได้
คำถามที่พบบ่อย (FAQ)
ประกันโรคร้ายแรง AIA ECIR & AIA CI Plus Gold ยังซื้อใหม่ได้หรือไม่?
ไม่ได้ สัญญาเพิ่มเติมทั้งสองแบบนี้ปิดการขายแล้ว บทความนี้จัดทำขึ้นเพื่อเป็นข้อมูลอ้างอิงสำหรับผู้ถือกรมธรรม์เดิมเท่านั้น
ผู้ถือกรมธรรม์เดิมยังคงได้รับความคุ้มครองหรือไม่?
ยังคงได้รับความคุ้มครองตามปกติหากยังคงชำระเบี้ยประกันภัยต่อเนื่องและสัญญายังมีผลบังคับ สามารถตรวจเช็กสิทธิได้จากเล่มกรมธรรม์หรือแอปพลิเคชัน AIA
AIA CI Plus Gold จ่ายผลประโยชน์โรคร้ายแรงระดับต้นอย่างไร?
เมื่อวินิจฉัยว่าเป็น 1 ใน 18 โรคร้ายแรงระดับต้นถึงปานกลาง จะได้รับเงินชดเชย 25% ของทุนประกัน CIPG โดยสัญญายังคงมีผลบังคับคุ้มครองต่อ
เงินชดเชย 5 ปี ของ AIA CI Plus Gold จ่ายเมื่อใด?
จ่ายเมื่อได้รับการวินิจฉัยว่าเป็นโรคร้ายแรงระดับรุนแรง 15 โรคตามเงื่อนไข โดยบริษัทจะจ่ายชดเชยปีละ 20% นานต่อเนื่อง 5 ปี รวมเป็น 100%
AIA ECIR คุ้มครองกี่โรค?
คุ้มครองโรคร้ายแรงระดับรุนแรง 44 โรค/การรักษา โดยจ่ายเงินก้อน 100% ของทุนประกัน ECIR ทันทีเมื่อได้รับการวินิจฉัย
หากเคลมระดับต้นไปแล้ว ต่อมาเป็นระดับรุนแรง จะเคลมได้อีกไหม?
เคลมได้ตามเงื่อนไขของสัญญา โดยความคุ้มครองระดับรุนแรงของ ECIR และเงินชดเชยรายปีของ CIPG จะทำงานตามสิทธิที่ระบุไว้ในเล่มกรมธรรม์
ควรยกเลิกสัญญาเดิมเพื่อเปลี่ยนเป็นแบบใหม่หรือไม่?
ไม่ควรรีบยกเลิก ควรเปรียบเทียบเบี้ยประกันภัย อายุ ระยะเวลารอคอย และประวัติสุขภาพปัจจุบันก่อน หากยกเลิกไปแล้วอาจไม่สามารถซื้อสัญญาเดิมคืนได้
หากต้องการตรวจสอบสิทธิเคลม ต้องใช้เอกสารอะไรบ้าง?
เตรียมเลขที่กรมธรรม์ ตารางกรมธรรม์ ใบรับรองแพทย์ รายงานผลทางห้องปฏิบัติการ (Lab report) และติดต่อตัวแทน AIA ผู้ดูแล หรือ AIA Call Center 1581
สรุปสำหรับผู้ถือกรมธรรม์เดิม
ประกันโรคร้ายแรง AIA ECIR และ AIA CI Plus Gold เป็นสัญญาเพิ่มเติมรุ่นเดิมที่มีจุดเด่นในการให้เงินชดเชยก้อนแรกและเงินชดเชยรายปีต่อเนื่อง สำหรับผู้ถือกรมธรรม์เดิม ควรเก็บรักษาเล่มกรมธรรม์และชำระเบี้ยประกันภัยอย่างสม่ำเสมอเพื่อคงสิทธิความคุ้มครอง หากมีข้อสงสัยเกี่ยวกับผลประโยชน์จริง ให้ยึดเล่มกรมธรรม์ฉบับจริงเป็นหลัก
เอกสารอ้างอิงสำหรับผู้ถือกรมธรรม์เดิม
เปิดโบรชัวร์ AIA CI Plus Gold & ECIR
เอกสารนี้เป็นโบรชัวร์ของสัญญาเพิ่มเติมที่มีการเสนอขายในอดีต (รหัส SU0215376) ใช้เพื่อศึกษาข้อมูลประกอบเท่านั้น ไม่ใช่เอกสารเสนอขายปัจจุบัน
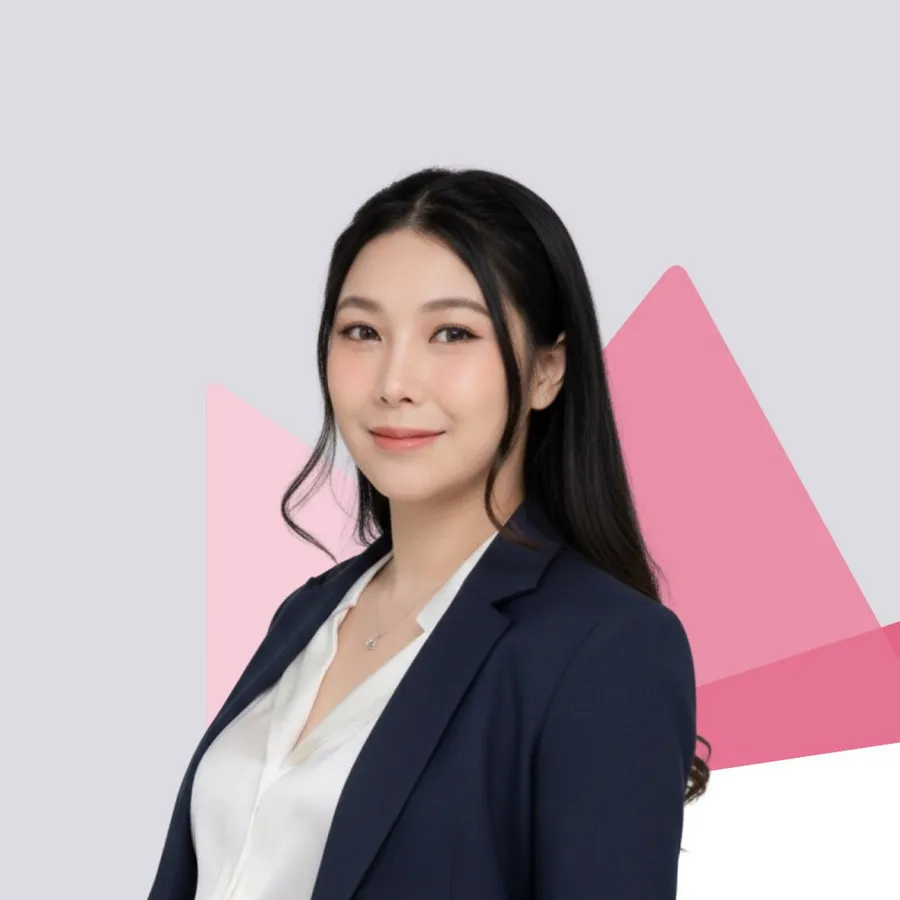
แหล่งข้อมูล: โบรชัวร์ AIA CI Plus Gold & ECIR รหัส SU0215376 – 21/03/2019 สัญญาเพิ่มเติมที่เคยเสนอขายในอดีต บทความนี้ใช้สำหรับอธิบายข้อมูลแก่ผู้ถือกรมธรรม์เดิมเท่านั้น
การตรวจทาน: ตรวจสอบรายชื่อ 18 โรคร้ายระดับต้น-ปานกลาง และ 44 โรคร้ายระดับรุนแรง ตารางเบี้ยประกันภัยชาย-หญิง เงื่อนไข Waiting Period และข้อยกเว้นกับโบรชัวร์แล้ว ตัวเลขจริงให้ยึดเอกสารกรมธรรม์ของแต่ละราย
คำเตือน: แบบประกันนี้ปิดการขายแล้ว ไม่รับคำขอซื้อใหม่ ข้อมูลบนหน้านี้ไม่ใช่ใบเสนอขาย ไม่ใช่การรับรองการเคลม และไม่ใช้แทนกรมธรรม์ ตารางกรมธรรม์ หรือหนังสือแจ้งจากบริษัท