AIA WPCI
ประกันโรคร้ายแรง
AIA WPCI
ตรวจพบโรคร้ายแรง ยกเว้นเบี้ยประกันภัยหลักตามเงื่อนไข
สัญญาเพิ่มเติมที่ช่วยให้เป้าหมายความคุ้มครองและแผนการเงิน ดำเนินต่อไป แม้ต้องพักรักษาตัวจากโรคร้ายแรง 40 โรค/การรักษา โดยยกเว้นเบี้ยประกันภัยหลักงวดถัดไปจนสิ้นสุดความคุ้มครองของ WPCI
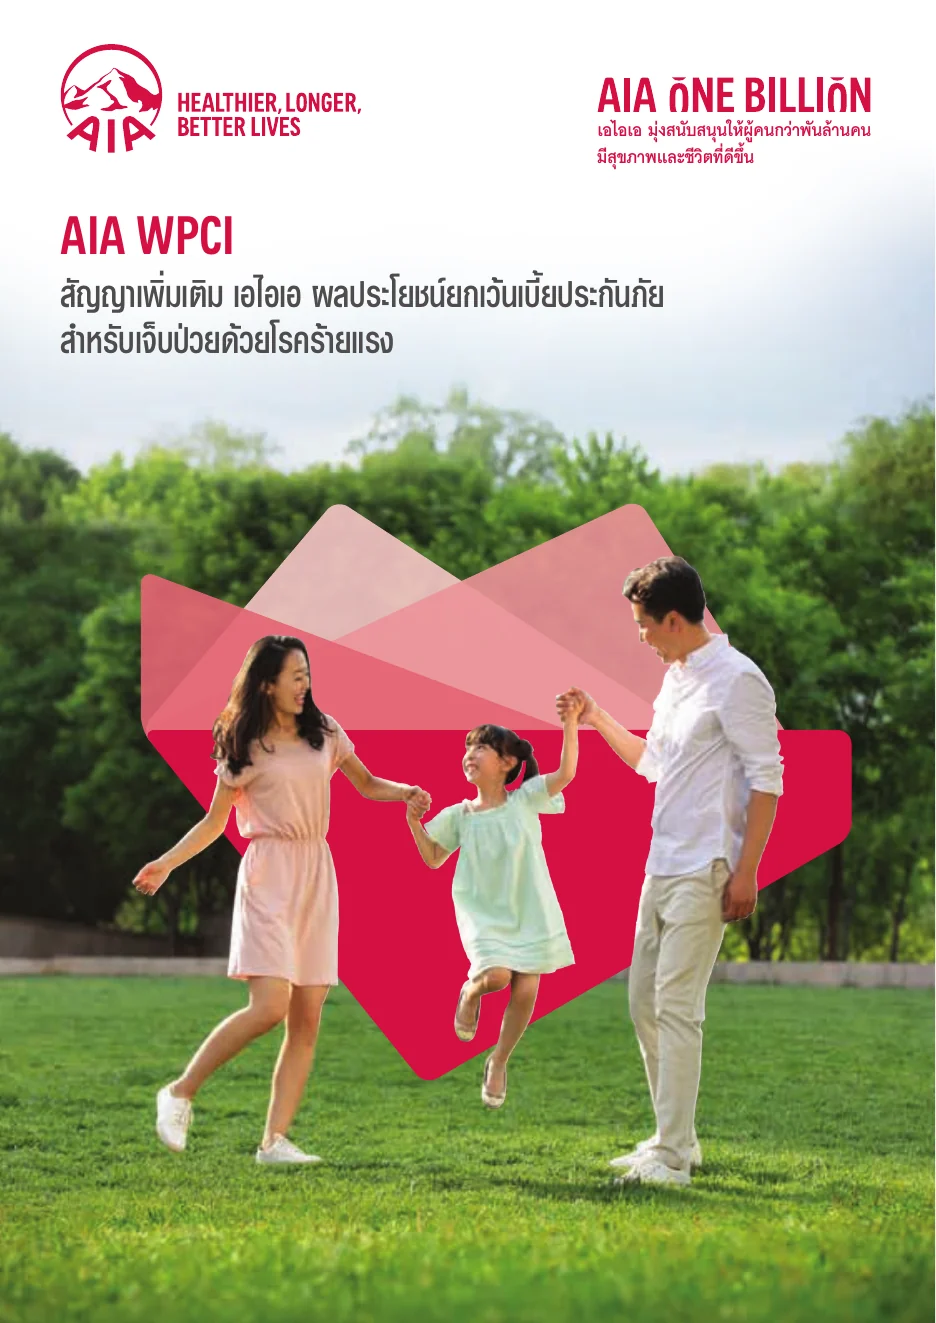
ยกเว้นเบี้ยหลักตั้งแต่งวดที่ครบกำหนดรอบถัดไป
ไม่ใช่เงินก้อนผลประโยชน์คือการยกเว้นเบี้ย
- ความคุ้มครอง40 โรค/การรักษา
- อายุรับประกันภัย16-75 ปี
- เบี้ย WPCIคงที่ตลอดสัญญา
สรุปสั้น ๆ: ประกันโรคร้ายแรง AIA WPCI ไม่ใช่ประกันที่จ่ายเงินก้อนเมื่อพบโรคร้ายแรง แต่เป็นสัญญาเพิ่มเติม ที่ยกเว้นการชำระเบี้ยประกันภัยหลักตามจำนวนที่ระบุไว้ เมื่อผู้เอาประกันภัยได้รับการวินิจฉัยโรคร้ายแรง 40 โรค/การรักษา เป็นครั้งแรกขณะยังมีชีวิตอยู่ และเข้าเงื่อนไขของกรมธรรม์
AIA WPCI
คุ้มครอง 40 โรคร้ายแรง ยกเว้นเบี้ยประกันหลักให้อัตโนมัติเมื่อเกิดเหตุไม่คาดฝัน
สารบัญเนื้อหา (Table of Contents)
- ประกันโรคร้ายแรง AIA WPCI คืออะไร
- จุดเด่นของ AIA WPCI
- AIA WPCI ทำงานอย่างไร
- จำนวนเงินเอาประกันภัยของ WPCI คิดอย่างไร
- ระยะเวลาคุ้มครองและระยะเวลาชำระเบี้ย
- โรคร้ายแรง 40 โรค/การรักษาที่คุ้มครอง
- ตัวอย่างการได้รับผลประโยชน์
- เบี้ยประกันภัยมาตรฐานรายปี
- ระยะเวลาที่ไม่คุ้มครองและข้อยกเว้นบางส่วน
- ข้อควรรู้สำหรับกรมธรรม์ยูนิต ลิงค์
- AIA WPCI เหมาะกับใคร
- คำถามที่พบบ่อย
- สรุปประกันโรคร้ายแรง AIA WPCI
- ดาวน์โหลดโบรชัวร์ AIA WPCI
ประกันโรคร้ายแรง AIA WPCI คืออะไร
AIA WPCI ย่อมาจาก AIA Waiver of Premium due to Critical Illness เป็นสัญญาเพิ่มเติมผลประโยชน์ยกเว้นเบี้ยประกันภัย สำหรับผู้ที่เจ็บป่วยด้วยโรคร้ายแรงตามคำนิยามที่กำหนด จุดประสงค์คือช่วยให้ความคุ้มครองของกรมธรรม์หลักยังดำเนินต่อ แม้ผู้เอาประกันภัยต้องหยุดงานหรือมีภาระค่าใช้จ่ายจากการรักษา
เมื่อเข้าเงื่อนไข บริษัทจะยกเว้นเบี้ยประกันภัยหลัก งวดแรกที่ครบกำหนดชำระในรอบถัดไป และยกเว้นต่อเนื่อง จนถึงวันที่สัญญาเพิ่มเติม AIA WPCI สิ้นสุดความคุ้มครอง จำนวนเบี้ยที่ได้รับการยกเว้นจะเท่ากับจำนวนเงินเอาประกันภัย ของสัญญาเพิ่มเติม WPCI ที่ระบุในตารางกรมธรรม์
เรื่องสำคัญ: ผลประโยชน์นี้ไม่ใช่เงินสดหรือเงินก้อน ที่จ่ายให้ผู้เอาประกันภัย แต่เป็นการยกเว้นภาระเบี้ยประกันภัยหลัก ตามขอบเขตที่ระบุไว้ในสัญญา
จุดเด่นของ AIA WPCI
- ยกเว้นเบี้ยประกันภัยหลักเมื่อได้รับการวินิจฉัย 40 โรค/การรักษา ตามคำนิยาม
- อายุรับประกันภัยตั้งแต่ 16-75 ปี
- เบี้ยประกันภัยของสัญญาเพิ่มเติม WPCI คงที่ตลอดระยะเวลาความคุ้มครอง
- สามารถแนบกับประกันชีวิตทั่วไปและประกันชีวิตประเภทยูนิต ลิงค์ ตามแบบที่บริษัทรองรับ
- เลือกระยะเวลาความคุ้มครองให้สอดคล้องกับ ระยะเวลาชำระเบี้ยของแบบประกันภัยหลัก
- สัญญาเพิ่มเติมอื่นที่แนบอยู่ยังคงมีผลคุ้มครอง หากชำระเบี้ยของสัญญาเพิ่มเติมนั้นต่อไป
- เหมาะกับผู้ที่ต้องการป้องกันไม่ให้แผนความคุ้มครอง หรือแผนการเงินระยะยาวสะดุดเมื่อเกิดโรคร้ายแรง
AIA WPCI ทำงานอย่างไร
| หัวข้อ | รายละเอียด |
|---|---|
| เหตุการณ์ที่เข้าเงื่อนไข | ได้รับการวินิจฉัยหรือยืนยันจากแพทย์เป็นครั้งแรกขณะยังมีชีวิตอยู่ ว่าเป็นหนึ่งในโรคร้ายแรง 40 โรค/การรักษาตามคำนิยาม |
| งวดเบี้ยที่เริ่มยกเว้น | งวดแรกที่ครบกำหนดชำระในรอบถัดไปหลังเข้าเงื่อนไข |
| ระยะเวลายกเว้น | ต่อเนื่องจนสัญญาเพิ่มเติม AIA WPCI สิ้นสุดความคุ้มครอง |
| จำนวนเบี้ยที่ยกเว้น | เท่ากับจำนวนเงินเอาประกันภัยของสัญญาเพิ่มเติม AIA WPCI |
| จำนวนโรคที่ใช้สิทธิ | จำกัดผลประโยชน์สำหรับโรคร้ายแรงโรคเดียวเท่านั้น |
| การเปลี่ยนแปลงหลังได้รับสิทธิ | ไม่สามารถเปลี่ยนงวดชำระเบี้ยและแบบประกันภัยของกรมธรรม์หลักได้ ตามเงื่อนไขในโบรชัวร์ |
จำนวนเงินเอาประกันภัยของ WPCI คิดอย่างไร
| ประเภทแบบประกันภัยหลัก | จำนวนเงินเอาประกันภัย WPCI |
|---|---|
| ประกันชีวิตทั่วไป | เท่ากับจำนวนเบี้ยประกันภัยของแบบประกันภัยหลัก ตามที่ระบุในตารางกรมธรรม์หรือบันทึกสลักหลัง |
| ยูนิต ลิงค์ | เท่ากับเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (Regular Protection Premium) ตามกรมธรรม์ |
| ยูนิต ลิงค์ที่แนบ UDR | รวมเบี้ยส่วนที่เพิ่มขึ้นจากสัญญาเพิ่มเติม UDR (UDR Target Premium) ตามเงื่อนไข |
ระยะเวลาคุ้มครองและระยะเวลาชำระเบี้ย
| กรณี | ระยะเวลาชำระเบี้ยและความคุ้มครอง WPCI |
|---|---|
| ประกันชีวิตทั่วไป และยูนิต ลิงค์ที่มีกำหนดระยะเวลาชำระเบี้ย | เท่ากับระยะเวลาชำระเบี้ยของแบบประกันภัยหลัก |
| ยูนิต ลิงค์ แบบชำระเบี้ยรายงวด (Regular Premium) | ไม่น้อยกว่า 30 ปี และสูงสุดไม่เกินปีที่ผู้เอาประกันภัยอายุครบ 99 ปี |
โรคร้ายแรง 40 โรค/การรักษาที่คุ้มครอง
| กลุ่มโรค | รายชื่อโรคร้ายแรง/การรักษา |
|---|---|
| กลุ่ม 1 มะเร็งและเนื้องอก | 1. โรคมะเร็งระยะลุกลาม 2. เนื้องอกในสมองชนิดที่ไม่ใช่มะเร็ง |
| กลุ่ม 2 หัวใจ ระบบหายใจ และการไหลเวียนโลหิต | 3. กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด 4. การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ 5. โรคกล้ามเนื้อหัวใจ 6. การผ่าตัดลิ้นหัวใจด้วยวิธีเปิดหัวใจ 7. การผ่าตัดเส้นเลือดแดงใหญ่เอออร์ตา 8. โรคแรงดันในหลอดเลือดแดงปอดสูงแบบปฐมภูมิ 9. โรคหลอดลมปอดอุดกั้นเรื้อรังขั้นรุนแรง/โรคปอดระยะสุดท้าย 10. โรคโลหิตจางจากไขกระดูกไม่สร้างเม็ดโลหิต |
| กลุ่ม 3 หลอดเลือดสมอง ระบบประสาท และกล้ามเนื้อ | 11. โรคหลอดเลือดสมองแตกหรืออุดตัน 12. โรคหลอดเลือดสมองโป่งพองที่ต้องรักษาโดยการผ่าตัด 13. ภาวะโคม่า 14. โรคสมองเสื่อมชนิดอัลไซเมอร์* 15. โรคเยื่อหุ้มสมองและไขสันหลังอักเสบจากเชื้อแบคทีเรีย 16. สมองอักเสบจากเชื้อไวรัส 17. โรคพาร์กินสัน* 18. โรคระบบประสาทมัลติเพิลสะเคลอโรสิส 19. โรคของเซลล์ประสาทควบคุมการเคลื่อนไหว 20. ภาวะอะแพลลิก 21. อัมพาตของกล้ามเนื้อแขนหรือขา 22. โรคโปลิโอ 23. โรคกล้ามเนื้อเสื่อม |
| กลุ่ม 4 อวัยวะและระบบการทำงานสำคัญ | 24. ตับวาย 25. ไตวายเรื้อรัง 26. โรคลำไส้อักเสบเป็นแผลรุนแรง 27. การผ่าตัดเปลี่ยนอวัยวะหรือปลูกถ่ายไขกระดูก 28. โรคไวรัสตับอักเสบขั้นรุนแรง 29. ภาวะตับอ่อนอักเสบที่กลับเป็นซ้ำและเรื้อรัง 30. ไตอักเสบลูปูสจากโรคซิสเต็มมิค ลูปูส อิริเธมาโตซูส 31. ภาวะข้ออักเสบรูมาตอยด์ชนิดรุนแรง |
| กลุ่ม 5 การติดเชื้อ การบาดเจ็บร้ายแรง และทุพพลภาพ | 32. แผลไหม้ฉกรรจ์ระดับ 3 33. การบาดเจ็บที่ศีรษะอย่างรุนแรง 34. การสูญเสียการดำรงชีพอย่างอิสระ* 35. การทุพพลภาพถาวรสิ้นเชิง* 36. ตาบอด 37. การฉีกขาดของรากประสาทต้นแขน 38. การสูญเสียความสามารถในการพูด 39. โรคเนื้อเยื่อพังผืดอักเสบติดเชื้อและเป็นเนื้อตาย 40. โรคเท้าช้าง |
ตัวอย่างการได้รับผลประโยชน์
ตัวอย่างในโบรชัวร์: คุณสุขดี อายุ 35 ปี เลือกแบบประกัน AIA Issara Plus (Unit Linked) แนบ AIA WPCI และ AIA CI Plus-UDR โดยกำหนดความคุ้มครอง WPCI ถึงอายุ 85 ปี ต่อมาเมื่ออายุ 55 ปี ได้รับการวินิจฉัยครั้งแรก ว่าเป็นเนื้องอกในสมองชนิดที่ไม่ใช่มะเร็ง
| เหตุการณ์ | รายละเอียด |
|---|---|
| เริ่มทำประกัน | อายุ 35 ปี |
| ตรวจพบโรคร้ายแรง | อายุ 55 ปี |
| โรคที่เข้าเงื่อนไข | เนื้องอกในสมองชนิดที่ไม่ใช่มะเร็ง |
| ผลประโยชน์ | ยกเว้นเบี้ยประกันภัยหลักเพื่อความคุ้มครองของ AIA Issara Plus และเบี้ยส่วนเพิ่มจาก AIA CI Plus-UDR ตามเงื่อนไข |
| ระยะเวลายกเว้นในตัวอย่าง | ตั้งแต่งวดถัดไปจนถึงอายุ 85 ปี |
| หลัง WPCI สิ้นสุด | กรมธรรม์หลักยังคงมีผล หากผู้เอาประกันภัยชำระเบี้ยหลักต่อ ตามเงื่อนไขของกรมธรรม์ |
เบี้ยประกันภัยมาตรฐานรายปี
ตารางต่อไปนี้เป็นอัตราเบี้ยประกันภัยมาตรฐานรายปี ต่อจำนวนเงินเอาประกันภัย WPCI 1,000 บาท แยกตามเพศ อายุ และตัวอย่างระยะเวลาชำระเบี้ย
ตารางเบี้ย: เพศชาย
| อายุ | 5 ปี | 10 ปี | 15 ปี | 20 ปี | 25 ปี | 30 ปี | 35 ปี | 40 ปี | 50 ปี | 60 ปี | 70 ปี | 80 ปี |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 16-20 | 2.70 | 5.90 | 9.10 | 12.10 | 15.10 | 19.80 | 27.20 | 37.30 | 65.90 | 92.60 | 96.00 | 97.40 |
| 21-25 | 2.80 | 6.50 | 10.50 | 14.70 | 20.50 | 28.90 | 41.20 | 57.50 | 95.80 | 113.00 | 116.00 | – |
| 26-30 | 3.40 | 8.30 | 14.10 | 21.90 | 32.40 | 46.80 | 67.10 | 90.80 | 132.80 | 138.80 | 141.60 | – |
| 31-35 | 4.60 | 11.90 | 23.20 | 37.60 | 55.80 | 79.50 | 109.50 | 140.00 | 167.20 | 174.40 | – | – |
| 36-40 | 7.70 | 23.00 | 43.90 | 68.80 | 99.00 | 134.00 | 173.40 | 207.90 | 219.10 | 221.10 | – | – |
| 41-45 | 17.10 | 44.50 | 78.90 | 119.80 | 163.30 | 207.60 | 251.90 | 258.90 | 272.20 | – | – | – |
| 46-50 | 27.80 | 71.50 | 125.10 | 182.30 | 234.60 | 284.00 | 292.00 | 299.80 | 315.10 | – | – | – |
| 51-55 | 49.90 | 123.10 | 202.30 | 276.90 | 334.60 | 344.50 | 353.70 | 359.60 | – | – | – | – |
| 56-60 | 82.40 | 194.80 | 304.60 | 395.80 | 450.50 | 464.20 | 465.50 | 466.50 | – | – | – | – |
| 61-65 | 116.60 | 280.70 | 423.20 | 506.00 | 526.20 | 528.20 | 529.70 | – | – | – | – | – |
| 66-70 | 159.10 | 367.90 | 517.80 | 574.80 | 578.60 | 580.20 | – | – | – | – | – | – |
| 71-75 | 211.90 | 440.40 | 558.40 | 576.00 | 577.80 | – | – | – | – | – | – | – |
ตารางเบี้ย: เพศหญิง
| อายุ | 5 ปี | 10 ปี | 15 ปี | 20 ปี | 25 ปี | 30 ปี | 35 ปี | 40 ปี | 50 ปี | 60 ปี | 70 ปี | 80 ปี |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 16-20 | 2.90 | 6.60 | 10.30 | 14.00 | 17.80 | 22.80 | 29.00 | 37.10 | 59.10 | 86.30 | 89.40 | 91.40 |
| 21-25 | 3.30 | 7.80 | 12.80 | 17.80 | 22.90 | 30.50 | 40.30 | 52.60 | 83.30 | 102.50 | 105.50 | – |
| 26-30 | 4.20 | 10.40 | 17.30 | 24.10 | 32.20 | 44.10 | 59.30 | 77.60 | 119.00 | 123.30 | 126.10 | – |
| 31-35 | 6.20 | 14.70 | 23.90 | 34.20 | 47.80 | 66.70 | 89.30 | 114.10 | 143.30 | 147.40 | – | – |
| 36-40 | 7.70 | 19.10 | 33.80 | 50.70 | 73.50 | 102.20 | 133.50 | 167.70 | 173.30 | 177.10 | – | – |
| 41-45 | 11.70 | 30.30 | 54.50 | 82.20 | 117.40 | 157.30 | 200.70 | 204.20 | 210.70 | – | – | – |
| 46-50 | 18.80 | 49.70 | 89.40 | 130.90 | 181.50 | 236.70 | 241.30 | 245.40 | 252.10 | – | – | – |
| 51-55 | 32.00 | 83.00 | 136.70 | 192.80 | 260.50 | 266.20 | 271.00 | 275.30 | – | – | – | – |
| 56-60 | 50.90 | 125.50 | 199.00 | 267.20 | 309.40 | 322.40 | 324.40 | 325.70 | – | – | – | – |
| 61-65 | 71.50 | 173.30 | 277.40 | 348.80 | 381.20 | 385.30 | 387.00 | – | – | – | – | – |
| 66-70 | 97.90 | 235.00 | 348.00 | 409.40 | 418.20 | 420.10 | – | – | – | – | – | – |
| 71-75 | 136.80 | 297.50 | 402.10 | 430.10 | 432.20 | – | – | – | – | – | – | – |
เบี้ยจริงขึ้นอยู่กับเพศ อายุ ระยะเวลาชำระเบี้ย จำนวนเงินเอาประกันภัยของ WPCI แบบประกันภัยหลัก สุขภาพ อาชีพ และกฎเกณฑ์ของบริษัท กรณียูนิต ลิงค์ แบบชำระเบี้ยรายงวด ระยะเวลาชำระเบี้ยสูงสุด ต้องไม่เกินปีที่ผู้เอาประกันภัยอายุครบ 99 ปี
ระยะเวลาที่ไม่คุ้มครองและข้อยกเว้นบางส่วน
- Waiting Period 60 วัน: ไม่คุ้มครองโรคร้ายแรงที่เกิดขึ้นภายใน 60 วัน นับจากวันเริ่มมีผลคุ้มครอง หรือวันต่ออายุครั้งสุดท้าย หลังสัญญาสิ้นผลบังคับ แล้วแต่ว่าวันใดเกิดภายหลัง
- โรคหรือความผิดปกติที่มีมาก่อน: ไม่คุ้มครองโรคร้ายแรงหรือความผิดปกติที่แพทย์ยืนยัน และมีหลักฐานว่าเกิดก่อนวันเริ่มคุ้มครอง เว้นแต่ได้แถลงและบริษัทรับความเสี่ยงโดยไม่มีข้อยกเว้น
- การฆ่าตัวตายหรือทำร้ายตนเอง: ไม่คุ้มครองการฆ่าตัวตาย การทำร้ายร่างกายตนเอง หรือพยายามกระทำดังกล่าว
ข้อควรรู้สำหรับกรมธรรม์ยูนิต ลิงค์
- สัญญาเพิ่มเติม WPCI ช่วยยกเว้นเบี้ยหลักเพื่อความคุ้มครอง และอาจรวม UDR Target Premium ตามเงื่อนไข แต่ไม่ได้ยกเว้นเบี้ย Top-up Premium
- หากมูลค่ารับซื้อคืนหน่วยลงทุนไม่เพียงพอ และผู้เอาประกันภัยไม่ชำระ Top-up Premium กรมธรรม์ยูนิต ลิงค์และ AIA WPCI อาจสิ้นผลบังคับ
- หลังได้รับการยกเว้นเบี้ยหลักแล้ว สัญญาเพิ่มเติมอื่นยังต้องชำระเบี้ยต่อ จึงจะมีผลคุ้มครองตามเงื่อนไข
- ควรตรวจสอบ Regular Premium, Regular Protection Premium, UDR Target Premium และค่าใช้จ่ายของกรมธรรม์จากตารางกรมธรรม์จริง
AIA WPCI เหมาะกับใคร
- ผู้ที่มีแบบประกันชีวิตหรือยูนิต ลิงค์ระยะยาว และต้องการป้องกันไม่ให้ภาระเบี้ยสะดุดเมื่อเจอโรคร้ายแรง
- ผู้ที่เป็นเสาหลักครอบครัวและมีเป้าหมายคุ้มครองชีวิต การศึกษา หรือการส่งต่อทรัพย์สินระยะยาว
- ผู้ที่มีสัญญาเพิ่มเติมหลายฉบับ และต้องการให้กรมธรรม์หลักยังเดินหน้าต่อ ขณะพักรักษาตัว
- ผู้ที่เข้าใจว่าผลประโยชน์เป็นการยกเว้นเบี้ย ไม่ใช่เงินก้อนสำหรับค่ารักษาหรือชดเชยรายได้
- ผู้ที่สามารถวางแผนชำระเบี้ยของสัญญาเพิ่มเติมอื่น และค่าใช้จ่ายยูนิต ลิงค์ต่อได้ แม้เบี้ยหลักบางส่วนได้รับการยกเว้น
คำถามที่พบบ่อย
AIA WPCI เปิดขายอยู่หรือไม่?
เปิดขายผ่านช่องทางตัวแทนตามหน้าผลิตภัณฑ์ทางการของ AIA ณ วันที่ตรวจสอบ ทั้งนี้แบบประกันภัยหลักที่รองรับ และผลการรับประกันขึ้นอยู่กับกฎเกณฑ์ของบริษัท
AIA WPCI จ่ายเงินก้อนหรือไม่?
ไม่จ่ายเป็นเงินก้อน ผลประโยชน์คือการยกเว้นเบี้ยประกันภัยหลัก ตามจำนวนเงินเอาประกันภัย WPCI ที่ระบุไว้
คุ้มครองโรคร้ายแรงกี่โรค?
คุ้มครอง 40 โรค/การรักษา แบ่งเป็น 5 กลุ่ม โดยต้องเข้าเงื่อนไขและคำนิยามในสัญญาเพิ่มเติม
เริ่มยกเว้นเบี้ยเมื่อไร?
เริ่มจากเบี้ยประกันภัยหลักงวดแรกที่ครบกำหนดชำระในรอบถัดไป หลังผู้เอาประกันภัยเข้าเงื่อนไขผลประโยชน์
ยกเว้นเบี้ยไปจนถึงเมื่อไร?
ยกเว้นต่อเนื่องจนถึงวันที่สัญญาเพิ่มเติม AIA WPCI สิ้นสุดความคุ้มครองตามที่ระบุในกรมธรรม์
ใช้สิทธิได้หลายโรคหรือไม่?
ผลประโยชน์จำกัดสำหรับโรคร้ายแรงโรคเดียวเท่านั้น เมื่อได้รับสิทธิแล้วต้องเป็นไปตามเงื่อนไขที่กรมธรรม์กำหนด
หลังได้รับยกเว้นเบี้ย เปลี่ยนแบบประกันหลักได้หรือไม่?
โบรชัวร์ระบุว่า หลังได้รับการยกเว้นเบี้ยหลักแล้ว ไม่สามารถเปลี่ยนงวดชำระเบี้ยและแบบประกันภัยของกรมธรรม์หลักได้
สัญญาเพิ่มเติมสุขภาพหรือโรคร้ายแรงอื่นยังอยู่หรือไม่?
ยังคงมีผลคุ้มครองได้ หากผู้เอาประกันภัยชำระเบี้ย ของสัญญาเพิ่มเติมดังกล่าวต่อไปตามเงื่อนไข
มีระยะรอคอยหรือไม่?
มี Waiting Period 60 วัน นับจากวันเริ่มคุ้มครอง หรือวันต่ออายุครั้งสุดท้ายหลังสิ้นผลบังคับตามกรณี
เบี้ย AIA WPCI ลดหย่อนภาษีได้หรือไม่?
ไม่ได้ โบรชัวร์ระบุว่าไม่สามารถนำเบี้ย WPCI ไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดา
สมัครได้ถึงอายุเท่าไร?
อายุรับประกันภัย 16-75 ปี ระยะเวลาความคุ้มครองขึ้นอยู่กับแบบประกันภัยหลัก และกรณียูนิต ลิงค์อาจกำหนดได้สูงสุดถึงอายุ 99 ปีตามเงื่อนไข
WPCI แทนประกันโรคร้ายแรงแบบเงินก้อนได้หรือไม่?
ไม่ได้ เพราะ WPCI มีหน้าที่ยกเว้นเบี้ยหลัก ไม่ได้จ่ายเงินสดสำหรับค่ารักษา รายได้ที่หายไป หรือค่าใช้จ่ายครอบครัว จึงอาจต้องวางแผนร่วมกับประกันโรคร้ายแรงแบบเงินก้อน
สรุปประกันโรคร้ายแรง AIA WPCI
AIA WPCI เป็นสัญญาเพิ่มเติมที่ช่วยรักษาความต่อเนื่อง ของกรมธรรม์หลักเมื่อผู้เอาประกันภัยเจ็บป่วยด้วยโรคร้ายแรง 40 โรค/การรักษาตามเงื่อนไข โดยยกเว้นเบี้ยประกันภัยหลัก ตั้งแต่งวดถัดไปจน WPCI สิ้นสุดความคุ้มครอง เหมาะกับผู้ที่มีแผนประกันหรือแผนการเงินระยะยาว และต้องการลดความเสี่ยงที่กรมธรรม์จะสะดุดในช่วงเจ็บป่วย อย่างไรก็ตาม WPCI ไม่ได้จ่ายเงินก้อนและไม่ลดหย่อนภาษี จึงควรวางแผนร่วมกับความคุ้มครองค่ารักษา โรคร้ายแรงแบบเงินก้อน และเงินสำรองฉุกเฉิน
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ AIA WPCI
อ่านรายละเอียดกลไกการยกเว้นเบี้ย โรคร้ายแรง 40 โรค/การรักษา ระยะเวลาคุ้มครอง ตัวอย่างผลประโยชน์ ตารางเบี้ย Waiting Period และข้อยกเว้นจาก AIA ประเทศไทย
แหล่งข้อมูล: โบรชัวร์ AIA WPCI รหัส SU0215436 – 04/2026 และหน้าผลิตภัณฑ์ AIA WPCI บนเว็บไซต์ AIA ประเทศไทย ข้อมูลความคุ้มครองจริง ให้ยึดตามกรมธรรม์ที่บริษัทออกให้
การตรวจทาน: ตรวจสอบสถานะเปิดขาย อายุสมัคร ผลประโยชน์ยกเว้นเบี้ย โรคร้ายแรง 40 โรค/การรักษา ระยะเวลาคุ้มครอง จำนวนเงินเอาประกันภัย ตารางเบี้ย Waiting Period ข้อยกเว้น และเงื่อนไขยูนิต ลิงค์ กับเอกสารต้นฉบับและเว็บไซต์ทางการแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรศึกษาเอกสารเสนอขาย ข้อกำหนด เงื่อนไข คำนิยามโรคร้ายแรง และข้อยกเว้นก่อนตัดสินใจ AIA WPCI ไม่ใช่ประกันเงินก้อน และเบี้ยของสัญญาเพิ่มเติมนี้ ไม่สามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดา