ประเมินปีต่อปี
วิธีปลดล็อก copayment ประกันสุขภาพ: แนวทางดูแลสุขภาพคืนความคุ้มครอง 100%
เจาะลึกกระบวนการปลดล็อกเงื่อนไขร่วมจ่าย Co-payment ปีต่อปี วางแผนการรักษาและดูแลประวัติสุขภาพอย่างไร เพื่อให้บริษัทประกันยกเลิกการร่วมจ่ายโดยอัตโนมัติ
วิธีปลดล็อก copayment เป็นข้อมูลที่สร้างความโล่งใจให้กับผู้ทำประกันสุขภาพมากที่สุด เพราะมาตรฐานของ สมาคมประกันชีวิตไทย (TLAA) ภายใต้การกำกับของ สำนักงาน คปภ. ระบุไว้อย่างชัดเจนว่า การร่วมจ่าย Co-payment ไม่ใช่เงื่อนไขถาวรตลอดชีพ แต่เป็นเกณฑ์ที่พิจารณาแบบปีต่อปี หากในรอบปีกรมธรรม์ที่มีการร่วมจ่าย ท่านมีสถิติการเคลมลดลงตามเกณฑ์ บริษัทจะยกเลิกเงื่อนไขนี้ทันที
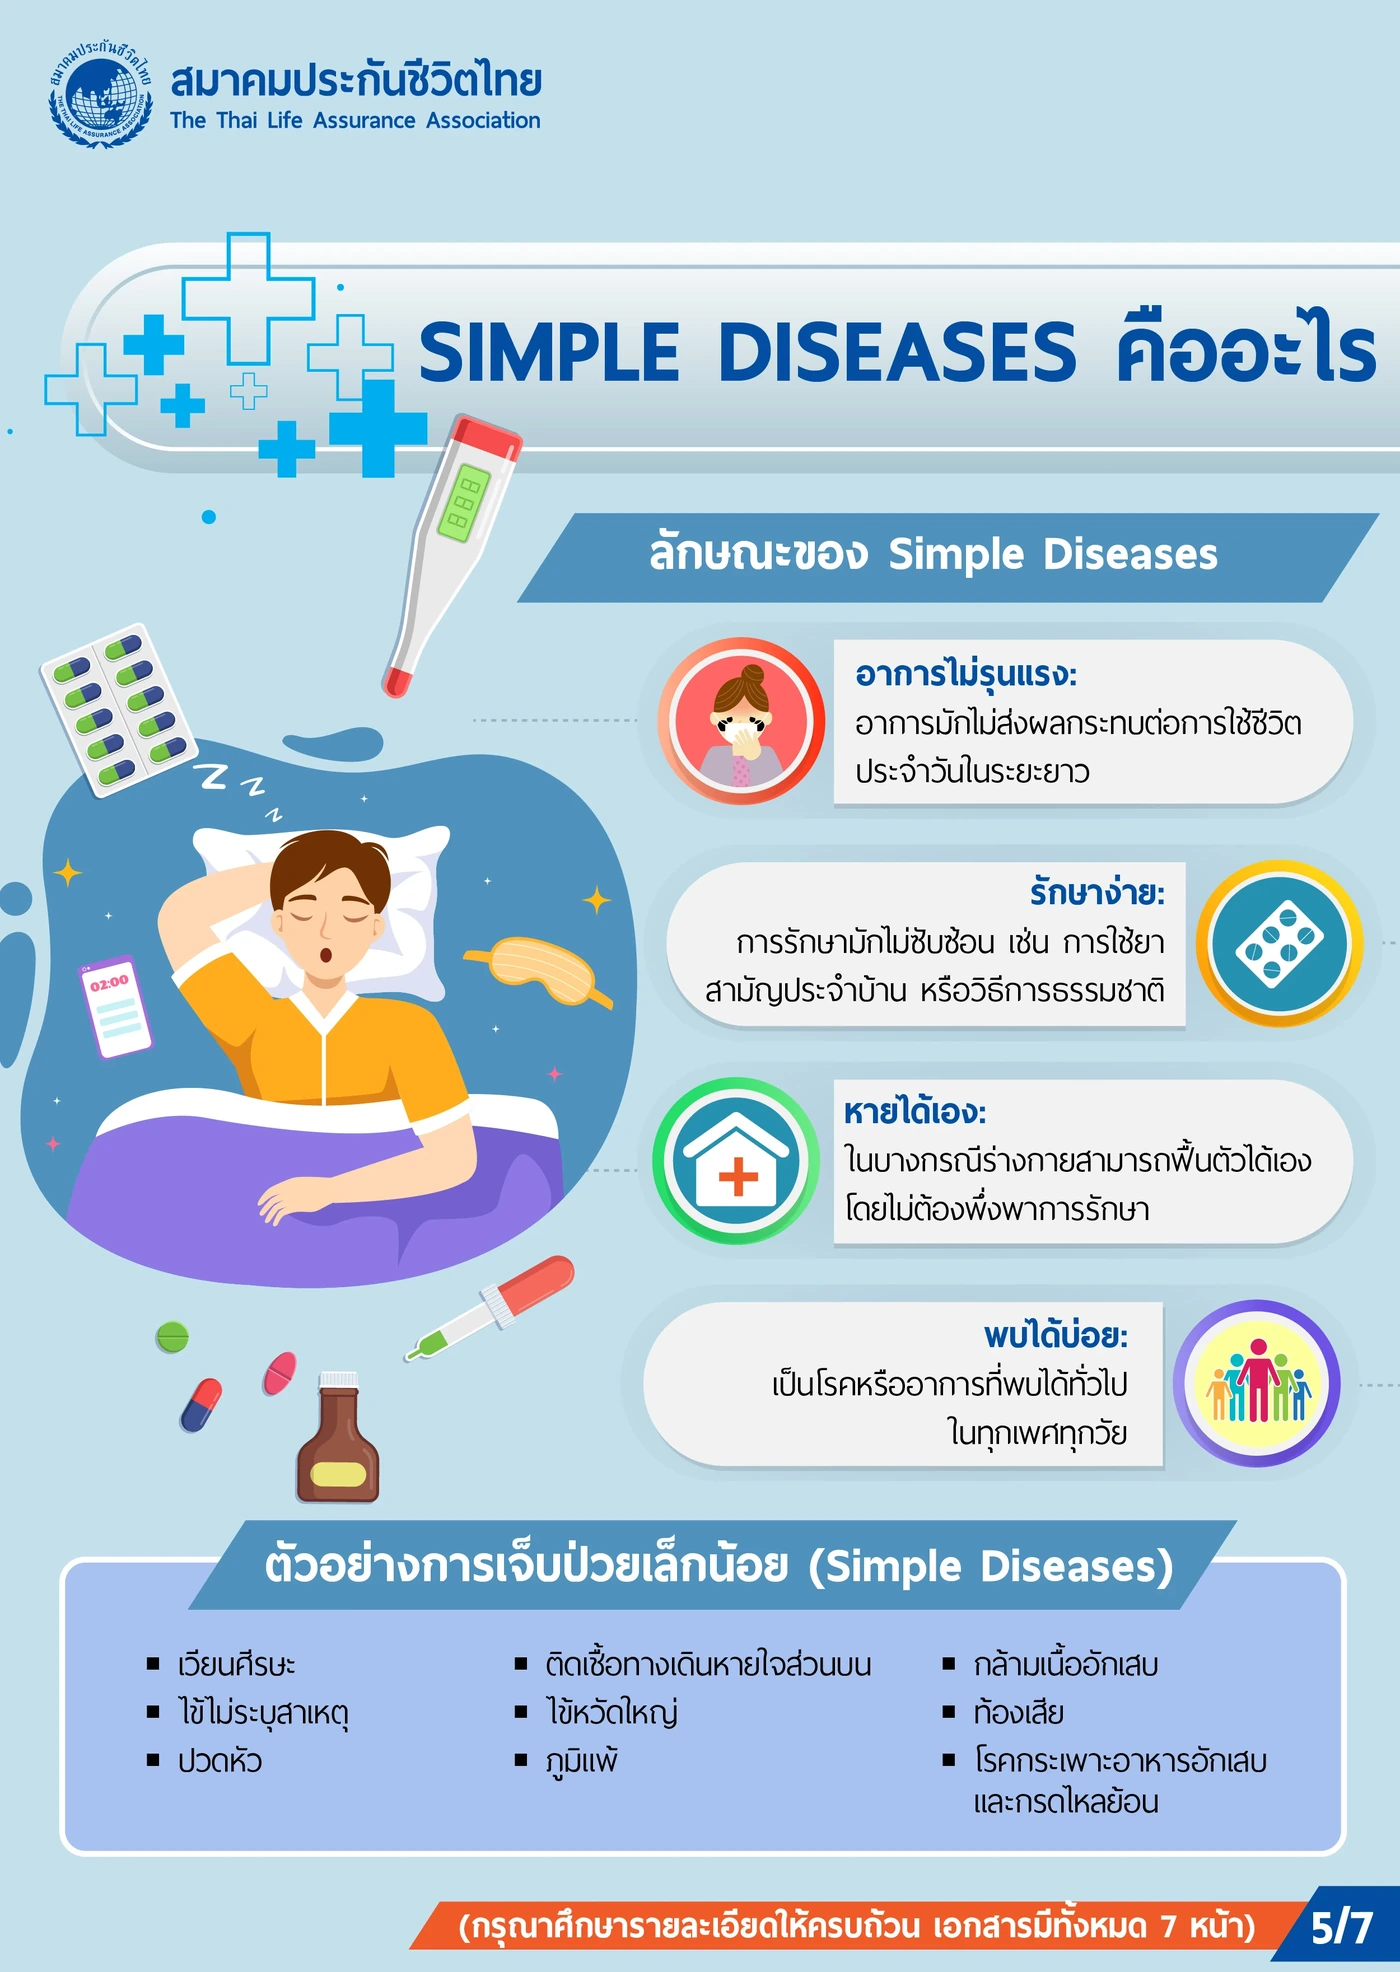
วิธีปลดล็อก copayment สามารถทำได้โดย “ควบคุมการเคลมผู้ป่วยใน (IPD) ในปีที่ติดเงื่อนไขให้ไม่เกินเกณฑ์ที่กำหนด” โดยมีหลักเกณฑ์คือ: หากในรอบปีกรมธรรม์ที่มีการร่วมจ่าย ท่านเคลมโรคเล็กน้อย (Simple Diseases) น้อยกว่า 3 ครั้ง หรือยอดเคลมไม่เกิน 200% และเคลมโรคทั่วไปไม่เกิน 400% ของเบี้ยประกัน เมื่อครบรอบต่ออายุสัญญาในปีถัดไป บริษัทประกันจะ ปลดล็อกเงื่อนไขร่วมจ่ายออกโดยอัตโนมัติ และคืนความคุ้มครองเต็ม 100% ทันที
📅 ไทม์ไลน์การประเมินผลการเคลม 3 ปี: ติดได้ ก็หลุดได้!
เพื่อให้เห็นภาพว่าระบบทำงานอย่างไร มาดูตัวอย่างเส้นทางเวลา (Timeline) การประเมินผลของบริษัทประกันชีวิต:
มีการนอน รพ. ด้วยโรคหวัดและท้องเสีย 3 ครั้ง เคลม 220%
เนื่องจากเคลมครบ 3 ครั้ง และอัตราเคลมเกิน 200% เข้าเงื่อนไขกรณีที่ 1 บริษัทจึงส่งหนังสือแจ้งว่า ในรอบต่ออายุสัญญาปีถัดไป จะมีเงื่อนไขร่วมจ่าย Co-pay 30%
ต้องร่วมจ่าย Co-payment 30% ในทุกการรักษา IPD
ในปีนี้ หากมีการนอน รพ. ผู้เอาประกันจะต้องจ่าย 30% ส่วนบริษัทจ่าย 70% (หากมี Deductible ให้หัก Deductible ก่อน ตามสูตรใน คู่มือ Co-pay vs Deductible) และระหว่างปีนี้ ผู้เอาประกันปรับพฤติกรรมมารักษาแบบ OPD แทน ทำให้มีการนอน รพ. เพียง 1 ครั้ง ยอดเคลม 30% ของเบี้ย
บริษัทปลดล็อก Co-pay และคืนความคุ้มครอง 100%
เนื่องจากผลการเคลมในปี 2569 ไม่เข้าเกณฑ์ทั้งจำนวนครั้งและยอดเงิน บริษัทประกันจึงยกเลิกการร่วมจ่าย สัญญากลับมาจ่ายเต็ม 100% ตามหน้าตารางกรมธรรม์เดิมโดยอัตโนมัติ!
🛡️ 4 กลยุทธ์ในการดูแลสุขภาพเพื่อปลดล็อกและคืนสิทธิ์ 100%
- ใช้สิทธิผู้ป่วยนอก (OPD) และ Telemedicine: หากเจ็บป่วยเบื้องต้น ให้พบแพทย์ทางออนไลน์หรือคลินิก OPD รับยากลับบ้าน ซึ่งไม่ถูกนับเป็นการนอน รพ. (IPD)
- เจ็บป่วยหนักให้รักษาเต็มที่ ไม่ต้องกังวล: เพราะหากเป็นการผ่าตัดใหญ่หรือโรคร้ายแรง จะไม่ถูกนำยอดเคลมมาคิดต่ออายุ (อ่านต่อ: ข้อยกเว้น Co-payment โรคร้ายแรง)
- เช็กสถานะการเคลมกับตัวแทนสม่ำเสมอ: สอบถามตัวแทน AIA FA เพื่อตรวจสอบว่าในรอบปีนั้นมียอดเคลมสะสมไปแล้วเท่าไหร่ เพื่อวางแผนการรักษาได้อย่างถูกต้อง
- ดูแลสุขภาพเชิงป้องกัน: ออกกำลังกายและตรวจสุขภาพประจำปีอย่างสม่ำเสมอ เพื่อลดโอกาสเจ็บป่วยซ้ำซ้อน
❓ คำถามที่พบบ่อยเกี่ยวกับวิธีปลดล็อก (FAQ)
1. ผู้เอาประกันภัยต้องทำเรื่องยื่นคำร้องเพื่อขอปลดล็อก Co-payment หรือไม่?
ตอบ: ไม่ต้องทำเรื่องยื่นคำร้องครับ ระบบของบริษัทประกันชีวิตจะทำการประมวลผลประวัติสินไหมย้อนหลังในรอบปีโดยอัตโนมัติ เมื่อไม่เข้าเกณฑ์จะทำการปลดล็อกออกให้ทันทีในใบแจ้งเตือนต่ออายุสัญญาครับ
2. ถ้าปีที่มีการร่วมจ่าย มีการผ่าตัดใหญ่ 1 ครั้ง ยอดเคลม 300,000 บาท จะทำให้ปลดล็อกไม่ผ่านไหม?
ตอบ: ปลดล็อกผ่านครับ เพราะการผ่าตัดใหญ่ได้รับการยกเว้น ไม่นำยอดเคลมมาคิดคำนวณ หากไม่มีการเคลมโรคเล็กน้อยเกินเกณฑ์ ท่านก็จะได้รับการปลดล็อกตามปกติครับ
3. หากปีถัดมายังคงเคลม Simple Diseases เกิน 3 ครั้งและเกิน 200% อีก จะเป็นอย่างไร?
ตอบ: เงื่อนไขการร่วมจ่าย 30% จะถูกต่ออายุต่อไปอีก 1 ปีกรมธรรม์ครับ และหากเข้าเกณฑ์โรคทั่วไปเกิน 400% ด้วย สัดส่วนร่วมจ่ายจะปรับขึ้นเป็น 50%