copayment ประกันสุขภาพ 2568: เกณฑ์ใหม่ 3 กรณี สรุปครบฉบับสมบูรณ์
ใครต้องร่วมจ่าย ไม่ต้องกังวลเรื่องการเคลมสินไหม
คู่มือเจาะลึกเกณฑ์มาตรฐานใหม่ co-payment 2568 จากสมาคมประกันชีวิตไทย เพื่อความยั่งยืนของระบบประกันสุขภาพท่ามกลางเงินเฟ้อค่ารักษาพยาบาล คลายข้อสงสัย: ใครได้รับผลกระทบ เคลมแบบไหนเสี่ยงร่วมจ่าย 30% หรือ 50% รายชื่อ simple diseases และการผ่าตัดใหญ่ที่ได้รับการยกเว้น
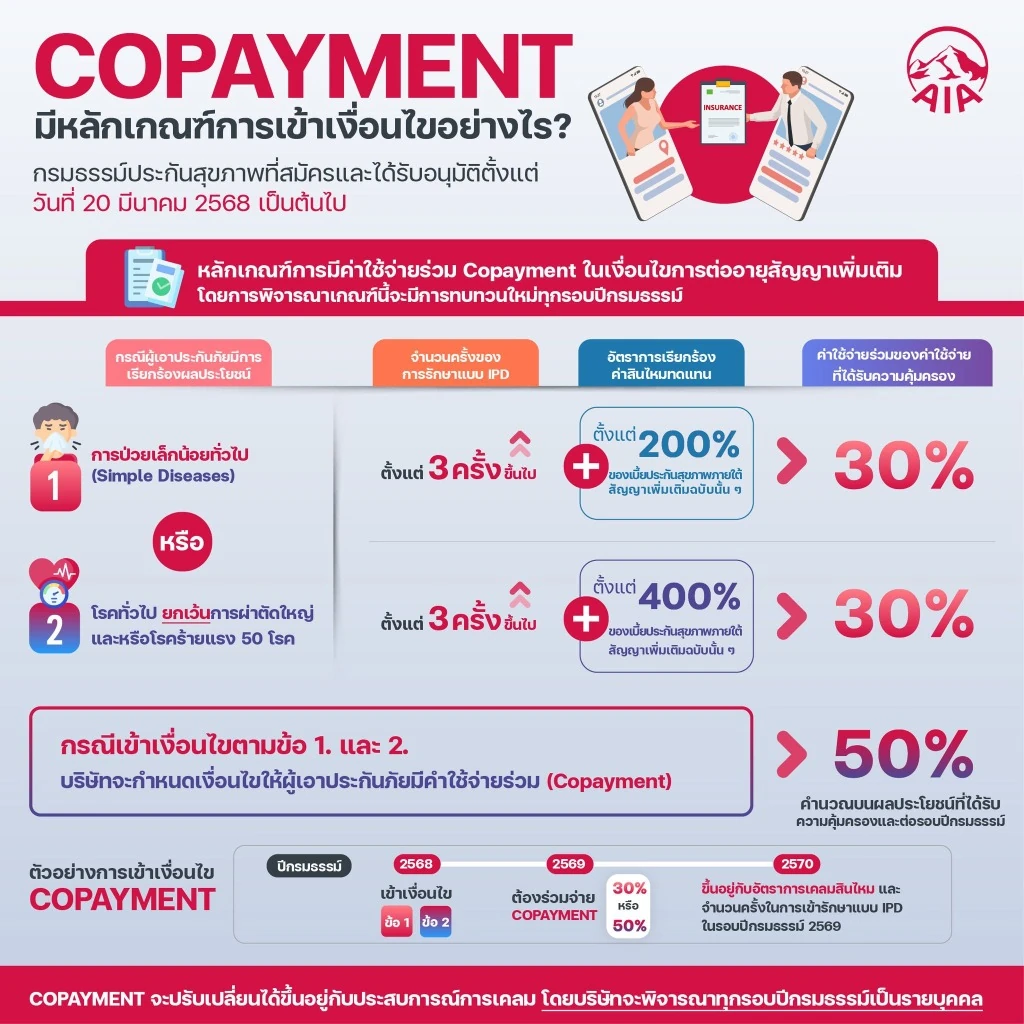
copayment ประกันสุขภาพ หรือการมีส่วนร่วมจ่ายค่ารักษาพยาบาลตามสัดส่วนที่ระบุ เป็นเกณฑ์มาตรฐานใหม่ของ สมาคมประกันชีวิตไทย (TLAA) ภายใต้การกำกับของ สำนักงาน คปภ. ซึ่งเริ่มบังคับใช้กับกรมธรรม์ประกันสุขภาพฉบับใหม่ที่เริ่มคุ้มครองตั้งแต่ มีนาคม 2568 เป็นต้นไป สำหรับการรักษาแบบผู้ป่วยใน (IPD)
copayment ประกันสุขภาพ คือ ข้อกำหนดการร่วมรับผิดชอบค่ารักษาพยาบาลเป็นเปอร์เซ็นต์ (สัดส่วน 30% หรือ 50%) ร่วมกับบริษัทประกันภัย โดยมาตรฐานใหม่ของ สมาคมประกันชีวิตไทย มีผลบังคับใช้กับ กรมธรรม์ใหม่ที่เริ่มคุ้มครองตั้งแต่ มีนาคม 2568 เป็นต้นไป สำหรับการรักษาแบบ ผู้ป่วยใน (IPD) เท่านั้น เมื่อมีการเคลมโรคเล็กน้อยหรือโรคทั่วไปเกินเกณฑ์ที่กำหนด โดยจะประเมินแบบ ปีต่อปี และไม่ได้มีผลถาวรตลอดชีพ
- 1. กรมธรรม์เก่าก่อน มี.ค. 2568 ไม่ได้รับผลกระทบ: หากต่ออายุอย่างต่อเนื่อง ไม่ปล่อยให้สัญญาขาดอายุ จะไม่มีเงื่อนไขร่วมจ่าย (Co-payment) นี้เด็ดขาด
- 2. มีผลเฉพาะผู้ป่วยใน (IPD): ไม่นับรวมและไม่มีผลต่อการรักษาแบบผู้ป่วยนอก (OPD)
- 3. โรคร้ายแรงและการผ่าตัดใหญ่ไม่ถูกนับเป็นเกณฑ์: หากเจ็บป่วยหนักหรือผ่าตัดใหญ่ ค่ารักษาจะไม่ถูกนำมาคิดเป็นอัตราเร่งให้เข้าเงื่อนไขการร่วมจ่ายในปีถัดไป
- 4. ประเมินเป็นรายปีกรมธรรม์: หากปีนี้เข้าเงื่อนไข จะร่วมจ่ายในปีถัดไป แต่หากปีถัดไปการเคลมลดลงตามเกณฑ์ บริษัทจะยกเลิกการร่วมจ่ายทันที
- 5. จ่าย Deductible ก่อนคิด Co-pay: หากกรมธรรม์มีความรับผิดส่วนแรก (Deductible) ผู้เอาประกันภัยจะจ่าย Deductible ก่อน แล้วนำยอดส่วนเกินมาคิดสัดส่วน 30% หรือ 50%
🎯 Co-Payment คืออะไร? ทำไมต้องมีเกณฑ์ copayment ประกันสุขภาพ ปี 2568
หลายท่านอาจสงสัยว่า ทำไมสมาคมประกันชีวิตไทยและบริษัทประกันจึงต้องออกเกณฑ์ ร่วมจ่ายค่ารักษา (Co-payment) คำตอบอยู่ที่วิกฤตการณ์ Medical Inflation (เงินเฟ้อทางการแพทย์) ที่สูงขึ้นอย่างต่อเนื่องเฉลี่ย 8-12% ต่อปีในประเทศไทย
ในอดีต มีพฤติกรรมการใช้สิทธิประกันสุขภาพแบบ Over-utilization เช่น การเจ็บป่วยเล็กน้อยแต่ขอแอดมิทนอนโรงพยาบาลโดยไม่มีข้อบ่งชี้ทางการแพทย์ ส่งผลให้กองทุนสินไหมของบริษัทประกันต้องแบกรับต้นทุนมหาศาล หากไม่มีการกำกับดูแล บริษัทประกันอาจจำเป็นต้องปรับเพิ่มเบี้ยประกันสุขภาพของลูกค้าทุกคนแบบก้าวกระโดด ดังนั้น มาตรการ Co-payment จึงถูกออกแบบมาเพื่อ:
1. ควบคุมอัตราเบี้ยประกันไม่ให้พุ่งสูง
ช่วยให้คนส่วนใหญ่ที่เคลมอย่างสมเหตุสมผล ไม่ต้องร่วมแบกรับภาระเบี้ยประกันที่เพิ่มขึ้นจากผู้ที่เคลมบ่อยเกินความจำเป็น
2. สนับสนุนการรักษาตามความจำเป็น
ส่งเสริมให้โรคทั่วไปหรืออาการเล็กน้อยได้รับการรักษาแบบผู้ป่วยนอก (OPD) หรือ Day Case ที่ปลอดภัยและประหยัดเวลากว่า
👥 ใครบ้างที่จะเข้าเงื่อนไข Co-payment?
ข้อนี้ถือเป็นประเด็นที่สร้างความกังวลใจสูงสุดให้กับผู้เอาประกันภัย มาดูความชัดเจนที่สมาคมประกันชีวิตไทยระบุไว้ในเอกสารอย่างเป็นทางการ:
กรมธรรม์ที่เริ่มคุ้มครองตั้งแต่ มีนาคม 2568 เป็นต้นไป
จะมีเงื่อนไขร่วมจ่าย Co-payment ระบุไว้ในกรมธรรม์อย่างชัดเจน โดยจะมีผลบังคับใช้ก็ต่อเมื่อผู้เอาประกันภัยมีประวัติการเคลมเข้าเกณฑ์ที่กำหนดในรอบปีกรมธรรม์นั้นๆ
ลูกค้าที่ซื้อประกันสุขภาพก่อน มีนาคม 2568
จะไม่มีเงื่อนไขร่วมจ่าย Co-payment! ตราบใดที่ไม่ปล่อยให้กรมธรรม์ขาดอายุ (Lapse) และต่ออายุอย่างต่อเนื่อง สัญญาเดิมจะยังคงได้รับความคุ้มครองเต็ม 100% ตามข้อตกลงเดิม
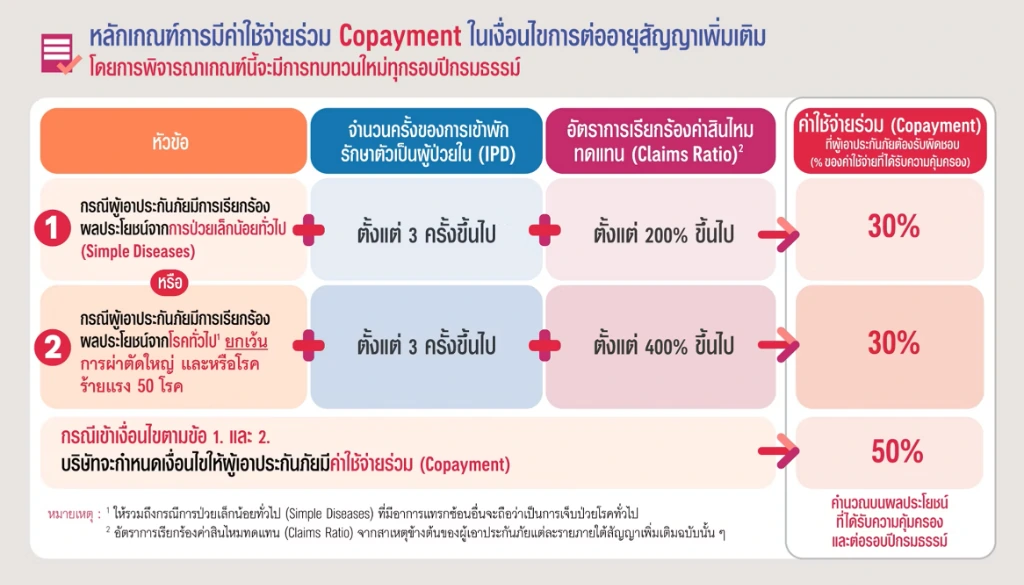
📊 เกณฑ์การเข้าเงื่อนไข co-payment 2568 แบ่งออกเป็น 3 กรณี (นับต่อปีกรมธรรม์)
สำหรับกรมธรรม์ใหม่ที่เริ่มคุ้มครองตั้งแต่ มีนาคม 2568 บริษัทประกันจะพิจารณาการเคลมของผู้ป่วยใน (IPD) ตามเกณฑ์ co-payment 2568 โดยแบ่งออกเป็น 3 กรณี ดังนี้:
การเจ็บป่วยเล็กน้อย (simple diseases)
เคลมโรคที่ไม่รุนแรง หรือไม่มีความจำเป็นต้องนอน รพ.
การเจ็บป่วยโรคทั่วไป (ไม่รวมโรคร้ายแรง/ผ่าตัดใหญ่)
เคลมโรคทั่วไป แต่ไม่นับการผ่าตัดใหญ่และโรคร้ายแรง
เข้าเงื่อนไขทั้งกรณีที่ 1 และ 2 ร่วมกัน
มีการเคลมเข้าเกณฑ์ทั้งกลุ่มป่วยเล็กน้อย และกลุ่มโรคทั่วไป
🧮 สูตรการคำนวณอัตราการเคลม (% Claim Ratio) สำหรับเกณฑ์ร่วมจ่าย
ตัวอย่างการคำนวณจริง:
สมมติเบี้ยประกันสุขภาพต่อปี = 20,000 บาท
• มีการนอน รพ. ด้วยอาการเจ็บป่วยเล็กน้อย (simple diseases) 3 ครั้ง: ครั้งที่ 1 (10,000 บ.) + ครั้งที่ 2 (15,000 บ.) + ครั้งที่ 3 (20,000 บ.) = รวม 45,000 บาท
• คิดอัตราเคลม = (45,000 ÷ 20,000) × 100 = 225%
👉 ผลลัพธ์: เคลมครบ 3 ครั้ง และอัตราเคลมเกิน 200% เข้าเงื่อนไขกรณีที่ 1 ทำให้ในปีกรมธรรม์ถัดไป ผู้เอาประกันภัยจะต้องร่วมจ่าย Co-payment 30% ในทุกการรักษา
🤒 เช็กลิสต์ 9 กลุ่มอาการ simple diseases ที่เสี่ยงเข้าเงื่อนไขร่วมจ่าย
simple diseases หรือการเจ็บป่วยเล็กน้อย ตามนิยามของสมาคมประกันชีวิตไทย มีลักษณะสำคัญ 4 ประการ: 1. อาการไม่รุนแรง ไม่กระทบชีวิตประจำวันระยะยาว • 2. รักษาง่าย เช่น ยาสามัญหรือวิธีธรรมชาติ • 3. สามารถหายได้เอง • 4. พบได้บ่อยในทุกเพศทุกวัย
ตัวอย่าง 9 กลุ่มอาการเจ็บป่วยเล็กน้อยที่มักเกิดข้อพิพาทและเสี่ยงเข้าเงื่อนไขร่วมจ่าย Co-payment มีดังนี้:
*หมายเหตุ: หากอาการ simple diseases เหล่านี้มีความรุนแรง มีภาวะแทรกซ้อน หรือมีข้อบ่งชี้ทางการแพทย์ชัดเจนว่าจำเป็นต้องรับการรักษาแบบผู้ป่วยใน แพทย์ผู้รักษาจะเป็นผู้วินิจฉัยและระบุในประวัติการรักษา
🚫 รายชื่อโรคร้ายแรง & การผ่าตัดใหญ่ ที่ “ไม่นับเข้าเงื่อนไข Co-Payment”
นี่คือจุดที่ทำให้ผู้เอาประกันภัยสบายใจได้มากที่สุด: หากเจ็บป่วยด้วยโรคร้ายแรง หรือต้องรับการผ่าตัดใหญ่ วงเงินค่ารักษาเหล่านั้นจะไม่ถูกนำมานับเป็นเงื่อนไขเร่งให้ติด Co-payment ในปีถัดไป!
| หมวดหมู่ | รายละเอียดโรค / การรักษาที่ได้รับการยกเว้น |
|---|---|
| โรคร้ายแรงกลุ่มสมองและระบบประสาท | โรคหลอดเลือดสมองแตกหรืออุดตัน (Major Stroke), โรคอัลไซเมอร์, พาร์กินสัน, เยื่อหุ้มสมองอักเสบจากเชื้อแบคทีเรีย, สมองอักเสบจากเชื้อไวรัส |
| โรคร้ายแรงกลุ่มหัวใจและหลอดเลือด | กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด (Acute Heart Attack), การผ่าตัดเปิดหัวใจ, การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ (CABG), การขยายหลอดเลือดหัวใจ (Angioplasty) |
| โรคมะเร็งและเนื้องอก | โรคมะเร็งระยะลุกลาม (Invasive Cancer), เนื้องอกในสมองชนิดที่ไม่ใช่มะเร็ง |
| อวัยวะสำคัญล้มเหลว | ไตวายเรื้อรัง (Chronic Kidney Failure), ตับวาย (End-stage Liver Disease), โรคปอดอุดกั้นเรื้อรัง, การผ่าตัดเปลี่ยนอวัยวะสำคัญ |
| นิยามการผ่าตัดใหญ่ (Major Surgery) | การผ่าตัดใดๆ ที่ต้องใช้ยาสลบ (General Anesthesia) หรือการระงับความรู้สึกเฉพาะส่วน (Regional Anesthesia) เช่น การบล็อกหลัง บล็อกแขน หรือบล็อกขา |
⚖️ Co-Payment vs Deductible ต่างกันอย่างไร? ถ้ามีทั้งคู่คิดเงินอย่างไร?
จ่ายก้อนแรกตามจำนวนเงินที่ระบุ
เป็นยอดเงินคงที่ เช่น 20,000 หรือ 30,000 บาท ซึ่งผู้เอาประกันภัยตกลงรับผิดชอบเอง เพื่อแลกกับเบี้ยประกันที่ถูกลงอย่างมาก
จ่ายร่วมเป็นสัดส่วนเปอร์เซ็นต์
เป็นเปอร์เซ็นต์ตามสัดส่วนของค่ารักษาจริง เช่น ร่วมจ่าย 30% หรือ 50% ตามเกณฑ์การเคลมที่ระบุไว้ในเงื่อนไขการร่วมจ่าย
💡 วิธีคิดเงินเมื่อมีทั้ง Deductible และติด Co-payment
หลักการตามประกาศสมาคมฯ: ผู้เอาประกันภัยต้องจ่ายค่า Deductible ส่วนแรกก่อน แล้วนำ “ค่ารักษาพยาบาลส่วนที่เหลือ” มาคำนวณ Co-payment 30% หรือ 50%
• ขั้นที่ 1: ผู้เอาประกันภัยจ่าย Deductible ส่วนแรก = 30,000 บาท (เหลือยอดค่ารักษา 70,000 บาท)
• ขั้นที่ 2: นำยอด 70,000 บาท มาคิด Co-pay 30% = 21,000 บาท
👉 รวมผู้เอาประกันภัยจ่ายทั้งหมด: 30,000 + 21,000 = 51,000 บาท (บริษัทประกันคุ้มครอง 49,000 บาท)
🔄 ติดเงื่อนไข Co-Payment แล้ว จะหลุดได้อย่างไร? มีผลกี่ปี?
ข่าวดีที่สุดคือ “Co-payment ไม่ใช่บทลงโทษถาวรตลอดชีพ” บริษัทประกันภัยจะมีการทบทวนและประเมินสถานะใหม่ใน ทุกรอบปีกรมธรรม์
บริษัทประกันต้องแจ้งล่วงหน้าไม่น้อยกว่า 15 วัน
ก่อนครบกำหนดชำระเบี้ยประกันในรอบปีถัดไป บริษัทจะต้องส่งหนังสือแจ้ง หรือออกเอกสารบันทึกสลักหลัง (Endorsement) เพื่อแจ้งเงื่อนไขการมีส่วนร่วมจ่ายให้ผู้เอาประกันภัยทราบล่วงหน้า
ปลดล็อกกลับมาเคลม 100% ได้ในปีถัดไป
หากในปีกรมธรรม์ที่ติด Co-Payment การเคลมของคุณปรับตัวลดลงจนไม่เข้าเกณฑ์กรณีที่ 1 หรือ 2 อีก บริษัทประกันจะยกเลิกเงื่อนไขร่วมจ่าย Co-payment ในปีต่ออายุถัดไปโดยอัตโนมัติ
รวมบทความน่ารู้เพื่อการวางแผนประกันสุขภาพอย่างมั่นใจ
อ่านต่อประเด็นที่คุณสนใจเพื่อความเข้าใจอย่างถ่องแท้และไม่เสียสิทธิประโยชน์
💡 กำลังจะทำประกันสุขภาพ AIA ยุค copayment ประกันสุขภาพ ควรเลือกแบบไหน?
หากคุณกำลังมองหาแผนประกันสุขภาพที่คุ้มค่าในยุคที่เงื่อนไข Co-payment มีผลบังคับใช้ คำแนะนำจากผู้เชี่ยวชาญ AIA คือ:
AIA Health Happy (เอไอเอ เฮลธ์ แฮปปี้)
แผนประกันสุขภาพเหมาจ่าย 1 – 25 ล้านบาท คุ้มครองครอบคลุมทั้งค่าผ่าตัด ค่าห้อง ค่ายา พร้อมผลประโยชน์เพิ่มเป็น 2 เท่าเมื่อตรวจพบ 3 โรคร้ายแรง ช่วยลดความกังวลเรื่องค่ารักษาพยาบาลก้อนใหญ่ได้อย่างสมบูรณ์แบบ
AIA Health Saver (เอไอเอ เฮลธ์ เซฟเวอร์)
ประกันสุขภาพเหมาจ่ายเบี้ยเริ่มต้นเบาๆ วงเงิน 200,000 – 500,000 บาท เหมาะสำหรับผู้ที่ต้องการความคุ้มครองพื้นฐาน หรือต้องการทำเสริมสวัสดิการเดิมที่มีอยู่
❓ รวมคำถามที่พบบ่อยเกี่ยวกับ Co-payment (FAQ)
1. เงื่อนไข copayment ประกันสุขภาพ มีผลทั้งผู้ป่วยใน (IPD) และผู้ป่วยนอก (OPD) หรือไม่?
ตอบ: ไม่เกี่ยวกับการรักษาแบบผู้ป่วยนอก (OPD) ครับ เงื่อนไข Co-payment ตามประกาศของสมาคมประกันชีวิตไทยจะใช้เฉพาะการรักษาแบบผู้ป่วยใน (IPD) เท่านั้น
2. เราจะทราบได้อย่างไรว่าเราเข้าเงื่อนไข Co-payment แล้ว?
ตอบ: บริษัทประกันชีวิตจะมีหนังสือแจ้งเตือนล่วงหน้าก่อนครบกำหนดชำระเบี้ยประกันภัยไม่น้อยกว่า 15 วัน หรือออกเอกสารบันทึกสลักหลัง (Endorsement) เพื่อแจ้งให้ผู้เอาประกันภัยทราบรายละเอียดและเงื่อนไขการร่วมจ่าย
3. ถ้าเข้าเงื่อนไขร่วมจ่ายแล้ว เบี้ยประกันภัยจะลดลงหรือไม่?
ตอบ: กรณีเข้าเงื่อนไขร่วมจ่ายเนื่องจากประวัติการเคลมเกินเกณฑ์ จะไม่มีการลดเบี้ยประกันภัยครับ
4. ถ้าเข้าเงื่อนไขแล้ว ทุกการรักษาจะต้องร่วมจ่ายหรือไม่ รวมโรคร้ายแรงและผ่าตัดใหญ่ด้วยไหม?
ตอบ: ในปีที่ติดเงื่อนไขร่วมจ่าย ผู้เอาประกันภัยจะต้องร่วมจ่าย 30% หรือ 50% ในทุกค่ารักษาพยาบาลผู้ป่วยใน (IPD) ที่เกิดขึ้นในปีนั้น รวมถึงโรคร้ายแรงและการผ่าตัดใหญ่ด้วย แต่ค่ารักษาของโรคร้ายแรงและการผ่าตัดใหญ่นั้น จะไม่ถูกนำไปนับคำนวณเป็นอัตราเร่งสำหรับเงื่อนไขในปีถัดไป
5. ถ้าปีต่อมาเคลมน้อยลง บริษัทจะยกเลิกเงื่อนไข Co-payment ให้หรือไม่?
ตอบ: ยกเลิกให้ครับ บริษัทประกันจะพิจารณาทุกรอบปีกรมธรรม์ หากประวัติการเคลมในรอบปีนั้นปรับตัวลดลงจนไม่เข้าเกณฑ์ บริษัทก็จะยกเลิกการร่วมจ่าย และกลับมาให้ความคุ้มครองเต็ม 100% ตามปกติ
6. สัญญาประกันสุขภาพที่ทำไว้ก่อน มีนาคม 2568 จะโดนย้อนหลังไหม?
ตอบ: ไม่โดนย้อนหลังครับ กรมธรรม์เดิมที่มีผลคุ้มครองก่อน มีนาคม 2568 และต่ออายุอย่างต่อเนื่อง ไม่ปล่อยให้ขาดอายุ จะไม่มีเงื่อนไขร่วมจ่าย Co-payment นี้อย่างแน่นอน
วางแผนประกันสุขภาพอย่างมั่นใจ ปรึกษาตัวแทน AIA FA ฟรี
ทีมงานตัวแทนคุณวุฒิ MDRT และ FA จาก AIA พร้อมให้คำปรึกษา ออกแบบแผนประกันสุขภาพที่สอดคล้องกับงบประมาณ และแนะนำแนวทางการเคลมสินไหมอย่างถูกต้องตามเกณฑ์มาตรฐานใหม่