AIA CRITICAL ILLNESS COMPARISON 2026
เปรียบเทียบประกันโรคร้ายแรง
AIA 2026
6 แผนหลัก ต่างกันอย่างไร เลือกแบบไหนให้ตรงเป้าหมาย
สรุปความต่างของแบบประกันหลักตลอดชีพ สัญญาเพิ่มเติมแบบเงินก้อนหลายครั้ง และแผนชดเชยรายได้จากโรคมะเร็ง พร้อมแนวทางเลือกตามงบและรูปแบบความคุ้มครอง
แบบหลัก 2 กลุ่มเบี้ยคงที่ คุ้มครองตลอดชีพ
สัญญาเพิ่มเติม 4 กลุ่มเงินก้อนหรือชดเชยรายวัน
- เปรียบเทียบ6 กลุ่มผลิตภัณฑ์
- รูปแบบหลักเงินก้อน + ชดเชยรายวัน
- ตรวจสถานะล่าสุดกรกฎาคม 2569
สรุปสั้น ๆ: ไม่มีแบบใดดีที่สุดสำหรับทุกคน หากต้องการเบี้ยคงที่และความคุ้มครองตลอดชีพ ให้ดู AIA CI ProCare หรือ AIA CI SuperCare หากต้องการเคลมโรคร้ายแรงหลายครั้ง ให้ดู AIA Multi-Pay CI Plus หากต้องการเงินก้อนแบบเรียบง่าย ให้ดู AIA CI Plus และหากเน้นเงินชดเชยระหว่างรักษามะเร็ง ให้เปรียบเทียบ AIA Care for Cancer กับ AIA Health Cancer
หมายเหตุเรื่องปี 2026: ตารางเปรียบเทียบที่แนบมาระบุวันที่ 11/2024 บทความนี้จึงตรวจสอบสถานะการเปิดขายและข้อมูลสำคัญกับหน้าผลิตภัณฑ์ทางการของ AIA อีกครั้ง ณ วันที่ 30 กรกฎาคม 2569 รายละเอียดใบเสนอขาย เบี้ย และแบบที่สามารถแนบได้ให้ยึดข้อมูลในวันที่สมัครจริง
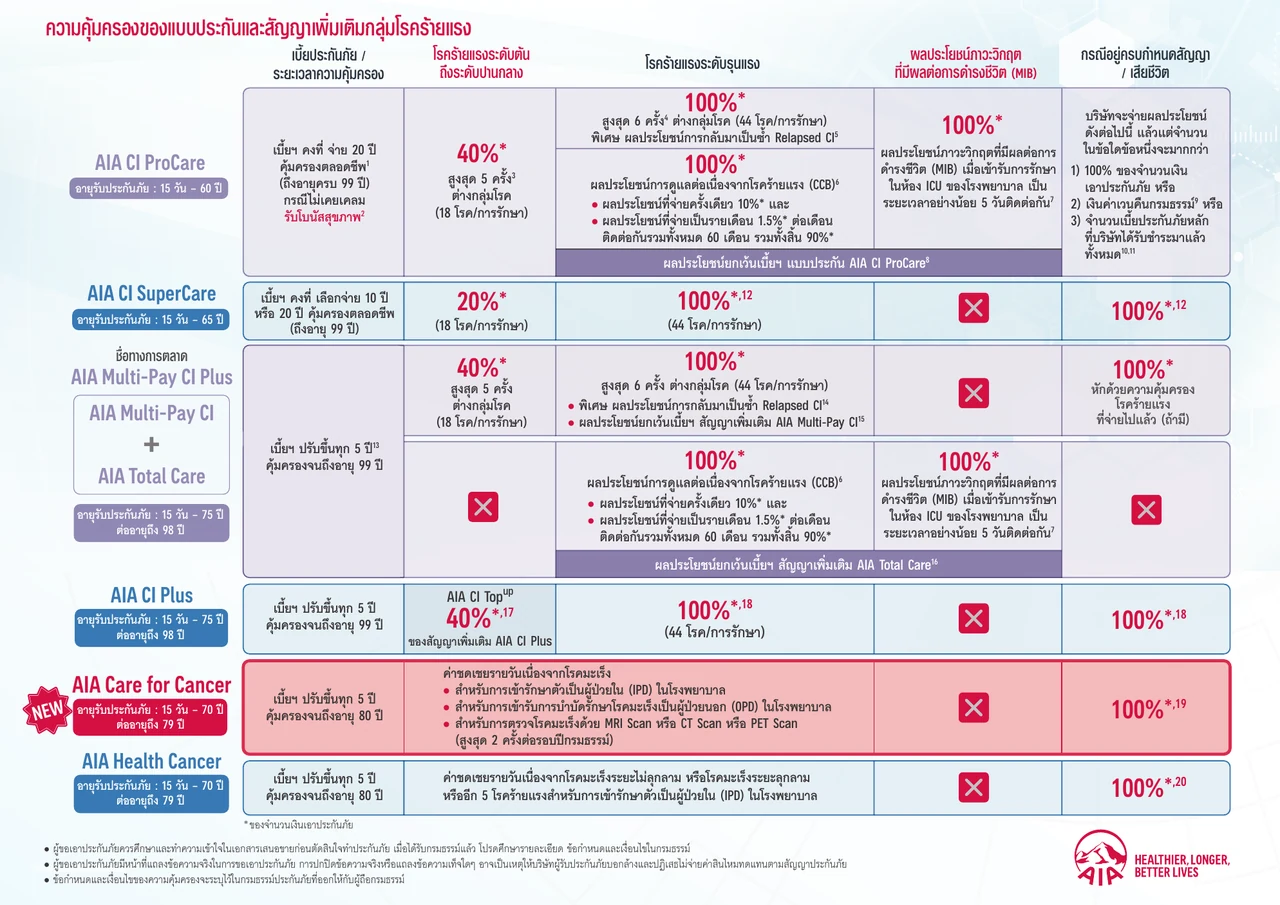
ตารางเปรียบเทียบประกันโรคร้ายแรง AIA 2026
| ผลิตภัณฑ์ | ประเภท | อายุสมัคร | ลักษณะเบี้ย | คุ้มครองถึง | ระดับต้น-ปานกลาง | ระดับรุนแรง/การรักษา | MIB/CCB | เสียชีวิต/ครบกำหนด |
|---|---|---|---|---|---|---|---|---|
| AIA CI ProCare | แบบประกันหลัก | 15 วัน-60 ปี | คงที่ ชำระ 20 ปี | ถึงอายุ 99 ปี | 40% สูงสุด 5 ครั้ง | 100% สูงสุด 6 ครั้ง + Relapsed CI | มี MIB 100% และ CCB 100% | มีผลประโยชน์เสียชีวิต/ครบกำหนด และยกเว้นเบี้ย |
| AIA CI SuperCare | แบบประกันหลัก | 15 วัน-65 ปี | คงที่ เลือก 10 หรือ 20 ปี | ถึงอายุ 99 ปี | 20% ครั้งเดียว | 100% หักที่เคยจ่ายระยะต้น | ไม่มี | เสียชีวิตหรือครบกำหนด 100% หักที่เคยจ่าย |
| AIA Multi-Pay CI Plus | สัญญาเพิ่มเติม 2 ฉบับ | 15 วัน-75 ปี | ปรับตามช่วงอายุ | Multi-Pay/MIB ถึง 99 ปี, CCB ถึง 80 ปี | 40% สูงสุด 5 ครั้ง | 100% สูงสุด 6 ครั้ง + Relapsed CI | มี MIB 100% และ CCB 100% | เสียชีวิต 100% หักผลประโยชน์ที่เคยจ่าย |
| AIA CI Plus | สัญญาเพิ่มเติม | 15 วัน-75 ปี | ปรับทุก 5 ปี | ถึงอายุ 99 ปี | CI Topup 40% ครั้งเดียว (ถ้าแนบ) | 100% สำหรับ 44 โรค/การรักษา | ไม่มี | โรคร้ายแรงหรือเสียชีวิต 100% จ่ายอย่างใดอย่างหนึ่ง |
| AIA Care for Cancer | สัญญาเพิ่มเติมชดเชยรายได้ | 15 วัน-70 ปี | ปรับทุก 5 ปี | ถึงอายุ 80 ปี | ไม่ใช่เงินก้อนตามระยะโรค | ชดเชย IPD/OPD/Scan จากมะเร็งทุกระยะ | ไม่มี MIB/CCB | เสียชีวิตจากมะเร็ง 100% |
| AIA Health Cancer | สัญญาเพิ่มเติมชดเชยรายได้ | 15 วัน-70 ปี | ปรับทุก 5 ปี | ถึงอายุ 80 ปี | ไม่ใช่เงินก้อนตามระยะโรค | ชดเชย IPD จากมะเร็งและอีก 5 โรคร้ายแรง | ไม่มี MIB/CCB | เสียชีวิตจากโรคที่คุ้มครอง 100% |
ต่างกันที่ 3 เรื่องหลัก
1. แบบประกันหลัก หรือสัญญาเพิ่มเติม
AIA CI ProCare และ AIA CI SuperCare เป็นแบบประกันหลัก จึงรวมความคุ้มครองชีวิตและโรคร้ายแรงไว้ในกรมธรรม์เดียว ส่วน AIA Multi-Pay CI Plus, AIA CI Plus, AIA Care for Cancer และ AIA Health Cancer เป็นสัญญาเพิ่มเติม จึงต้องแนบกับแบบประกันภัยหลักที่บริษัทรองรับ และมีเบี้ยของแบบหลักแยกต่างหาก
2. เงินก้อน หรือค่าชดเชยรายวัน
CI ProCare, CI SuperCare, Multi-Pay CI Plus และ CI Plus เน้นเงินก้อนเมื่อเข้าเงื่อนไขโรคร้ายแรง จึงเหมาะกับการชดเชยรายได้ระยะยาว ปรับบ้าน ชำระหนี้ หรือเลือกวิธีรักษาได้อิสระ Care for Cancer และ Health Cancer เน้นค่าชดเชยตามวันที่รักษา จึงเหมาะกับการเสริมรายได้ระหว่างนอนโรงพยาบาลหรือรับการรักษา
3. เบี้ยคงที่ หรือปรับตามอายุ
CI ProCare และ CI SuperCare ใช้เบี้ยคงที่ตามแผน ทำให้วางงบระยะยาวได้ง่ายกว่า แต่เบี้ยเริ่มต้นอาจสูงกว่า สัญญาเพิ่มเติมกลุ่ม CI Plus, Multi-Pay CI Plus และแผนมะเร็งมีเบี้ยที่เปลี่ยนตามช่วงอายุหรือรอบปีกรมธรรม์ เบี้ยเริ่มต้นอาจเข้าถึงง่ายกว่า แต่ควรดูความสามารถในการชำระเมื่ออายุมากขึ้น
วิเคราะห์แต่ละแบบแบบกระชับ
AIA CI ProCare: แบบหลักที่รวมความคุ้มครองหลายชั้น
- เบี้ยคงที่ ชำระ 20 ปี คุ้มครองตลอดชีพถึงอายุ 99 ปี
- ระดับต้นถึงปานกลาง 40% สูงสุด 5 ครั้ง และระดับรุนแรง 100% สูงสุด 6 ครั้ง
- มี Relapsed CI สำหรับมะเร็ง หัวใจ และหลอดเลือดสมองตามเงื่อนไข
- มี MIB เมื่อนอน ICU อย่างน้อย 5 วันตามสาเหตุที่กำหนด และ CCB สำหรับ 8 โรคที่กระทบการดำรงชีวิต
- เมื่อเข้าเงื่อนไขที่กำหนด มีผลประโยชน์ยกเว้นเบี้ย และหากไม่เคลมอาจได้รับโบนัสสุขภาพตามสถานะ AIA Vitality
จุดพิจารณา: ความคุ้มครองครบและคงที่ระยะยาว แต่ควรเทียบเบี้ยรวม 20 ปีและทุนประกันที่เหมาะกับรายได้
AIA CI SuperCare: เงินก้อนตลอดชีพ โครงสร้างไม่ซับซ้อน
- เลือกชำระเบี้ยคงที่ 10 ปีหรือ 20 ปี คุ้มครองถึงอายุ 99 ปี
- โรคร้ายแรงระดับต้นถึงปานกลาง 18 โรค/การรักษา รับ 20% ครั้งเดียว
- โรคร้ายแรงระดับรุนแรง 44 โรค/การรักษา รับ 100% หักผลประโยชน์ระยะต้นที่เคยจ่าย
- มีผลประโยชน์เสียชีวิตหรือครบกำหนด 100% หักผลประโยชน์ระยะต้นที่จ่ายไปแล้ว
จุดพิจารณา: เหมาะกับผู้ที่ต้องการแบบหลัก เบี้ยคงที่ และเงินก้อนชัดเจน แต่ไม่ใช่แผนเคลมหลายครั้งแบบ ProCare หรือ Multi-Pay
AIA Multi-Pay CI Plus: เคลมหลายครั้งและมีการดูแลต่อเนื่อง
- เป็นชื่อทางการตลาดของ AIA Multi-Pay CI คู่กับ AIA Total Care
- ระดับต้นถึงปานกลาง 40% สูงสุด 5 ครั้ง รวม 200%
- ระดับรุนแรง 100% สูงสุด 6 ครั้ง รวม 600% และมี Relapsed CI
- AIA Total Care ให้ MIB 100% และ CCB รวม 100% โดย CCB มีเงินก้อน 10% และรายเดือน 1.5% นาน 60 เดือน
- ความคุ้มครองรวมสูงสุด 1,000% เป็นผลรวมหลายเหตุการณ์ ไม่ใช่จ่ายครั้งเดียว
จุดพิจารณา: ให้ความคุ้มครองหลายชั้นและยืดหยุ่น แต่เบี้ยเพิ่มตามอายุและ CCB คุ้มครองถึงอายุ 80 ปี ซึ่งสั้นกว่าส่วนอื่น
AIA CI Plus: เงินก้อนโรคร้ายแรงแบบเรียบง่าย
- อายุสมัคร 15 วัน-75 ปี ต่ออายุได้ถึง 98 ปี และคุ้มครองถึงอายุ 99 ปี
- รับ 100% สำหรับโรคร้ายแรงระดับรุนแรง 44 โรค/การรักษา
- สามารถแนบ AIA CI Topup เพื่อรับ 40% สำหรับระดับต้นถึงปานกลาง ครั้งเดียวตามเงื่อนไข
- ผลประโยชน์โรคร้ายแรงหรือเสียชีวิตจ่ายอย่างใดอย่างหนึ่งเพียงอย่างเดียว
จุดพิจารณา: เข้าใจง่ายและปรับทุนได้ แต่ไม่ได้เคลมหลายครั้งแบบ Multi-Pay และเบี้ยปรับทุก 5 ปี
AIA Care for Cancer: ชดเชยรายได้ระหว่างรักษามะเร็ง
- คุ้มครองมะเร็งทุกระยะตามคำนิยาม
- รับค่าชดเชยเมื่อเป็นผู้ป่วยใน IPD และรักษาแบบผู้ป่วยนอก OPD
- มีค่าชดเชยการตรวจ MRI, CT หรือ PET Scan สูงสุด 2 ครั้งต่อรอบปีกรมธรรม์
- ค่าชดเชยรวมทุกหมวดสูงสุด 1,000 วันตลอดสัญญา
- เสียชีวิตจากโรคมะเร็งรับ 100% ของจำนวนเงินเอาประกันภัย
จุดพิจารณา: เหมาะกับการเสริมรายได้และค่าใช้จ่ายระหว่างรักษา ไม่ใช่ประกันเหมาจ่ายค่ารักษา และไม่ใช่เงินก้อนเมื่อตรวจพบมะเร็งทันที
AIA Health Cancer: ค่าชดเชย IPD จากมะเร็งและอีก 5 โรคร้ายแรง
- รับค่าชดเชยรายวันเมื่อนอนโรงพยาบาลจากมะเร็งระยะไม่ลุกลาม มะเร็งระยะลุกลาม และอีก 5 โรคร้ายแรง
- จ่ายค่าชดเชยรายวันสูงสุด 500 วันตามเงื่อนไข
- เสียชีวิตจากโรคที่ให้ความคุ้มครอง รับ 100% ของจำนวนเงินเอาประกันภัย
- โครงสร้างเรียบง่าย เน้นการรักษาแบบผู้ป่วยใน
จุดพิจารณา: เหมาะกับผู้ที่ต้องการชดเชย IPD ในงบควบคุมง่ายกว่า แต่ไม่ครอบคลุม OPD และ Scan แบบ Care for Cancer
สรุปเลือกตามความต้องการ
| ความต้องการหลัก | แบบที่ควรเริ่มเปรียบเทียบ | เหตุผล |
|---|---|---|
| ต้องการแบบหลักครบที่สุดและเบี้ยคงที่ | AIA CI ProCare | รวมหลายครั้ง, Relapsed CI, MIB, CCB, ยกเว้นเบี้ย และผลประโยชน์ชีวิต |
| ต้องการแบบหลักเรียบง่าย เบี้ยคงที่ 10/20 ปี | AIA CI SuperCare | เงินก้อนชัดเจน คุ้มครองถึงอายุ 99 ปี |
| ต้องการเคลมหลายครั้ง แต่เลือกแบบหลักอื่นอยู่แล้ว | AIA Multi-Pay CI Plus | เสริม Multi-Pay, Relapsed CI, MIB และ CCB |
| ต้องการเงินก้อนรุนแรงแบบไม่ซับซ้อน | AIA CI Plus | 100% สำหรับ 44 โรค/การรักษา และเลือกเพิ่ม CI Topup ได้ |
| ต้องการชดเชย IPD + OPD + Scan จากมะเร็ง | AIA Care for Cancer | ครอบคลุมรูปแบบการรักษามะเร็งหลากหลายกว่า |
| ต้องการชดเชย IPD มะเร็งและโรคร้ายแรงเพิ่ม ในโครงสร้างง่าย | AIA Health Cancer | คุ้มครองมะเร็งและอีก 5 โรคร้ายแรงสำหรับ IPD |
ข้อควรรู้ก่อนเปรียบเทียบเบี้ย
- อย่าเทียบเฉพาะเบี้ยปีแรก: แบบเบี้ยคงที่กับแบบเบี้ยปรับตามอายุมีต้นทุนระยะยาวต่างกัน
- ใช้ทุนเท่ากันไม่ได้แปลว่าคุ้มครองเท่ากัน: บางแบบจ่ายหลายครั้ง บางแบบจ่ายครั้งเดียว และบางแบบจ่ายรายวัน
- ตรวจระยะเวลารอคอย: กลุ่มโรคร้ายแรงโดยทั่วไปมี Waiting Period ตามเอกสารของแต่ละแบบ
- ตรวจการหักผลประโยชน์เดิม: บางแบบหักเงินที่เคยจ่ายจากผลประโยชน์เสียชีวิตหรือครบกำหนด
- ตรวจอายุสิ้นสุดแต่ละส่วน: Multi-Pay/MIB อาจถึง 99 ปี แต่ CCB ถึง 80 ปี
- แถลงสุขภาพตามจริง: การปกปิดข้อมูลอาจทำให้บริษัทบอกล้างสัญญาหรือปฏิเสธสินไหม
คำถามที่พบบ่อย
ประกันโรคร้ายแรง AIA แบบไหนคุ้มครองครบที่สุด?
เมื่อดูจากองค์ประกอบในตาราง AIA CI ProCare มีความคุ้มครองหลายชั้นที่สุดในกรมธรรม์หลัก ทั้งโรคระดับต้นถึงรุนแรง Relapsed CI, MIB, CCB ยกเว้นเบี้ย และผลประโยชน์ชีวิต แต่คำว่าเหมาะที่สุดยังขึ้นกับงบและความต้องการของแต่ละคน
แบบไหนเคลมโรคร้ายแรงได้หลายครั้ง?
AIA CI ProCare และ AIA Multi-Pay CI Plus รองรับการจ่ายระดับต้นถึงปานกลางสูงสุด 5 ครั้ง และระดับรุนแรงสูงสุด 6 ครั้งตามกลุ่มโรคและเงื่อนไข
AIA Multi-Pay CI Plus จ่าย 1,000% ครั้งเดียวหรือไม่?
ไม่ใช่ 1,000% เป็นผลรวมสูงสุดของ Multi-Pay CI 800% และ Total Care 200% จากหลายผลประโยชน์และหลายเหตุการณ์
แบบไหนเบี้ยคงที่?
AIA CI ProCare ใช้เบี้ยคงที่ชำระ 20 ปี ส่วน AIA CI SuperCare เลือกเบี้ยคงที่ชำระ 10 ปีหรือ 20 ปี
แบบไหนเหมาะกับผู้ที่มีประกันชีวิตหลักอยู่แล้ว?
สามารถเริ่มเปรียบเทียบ AIA Multi-Pay CI Plus หรือ AIA CI Plus ซึ่งเป็นสัญญาเพิ่มเติม แต่ต้องตรวจว่าแบบหลักเดิมรองรับการแนบหรือไม่
Care for Cancer ต่างจาก Health Cancer อย่างไร?
Care for Cancer ครอบคลุมค่าชดเชย IPD, OPD และการตรวจ MRI/CT/PET Scan จากมะเร็งทุกระยะ ส่วน Health Cancer เน้นค่าชดเชย IPD จากมะเร็งและอีก 5 โรคร้ายแรง
แบบไหนสมัครได้ถึงอายุมากที่สุด?
ในกลุ่มที่เปรียบเทียบ AIA Multi-Pay CI Plus และ AIA CI Plus รับสมัครได้ถึงอายุ 75 ปีตามเงื่อนไข
ควรเลือกทุนประกันโรคร้ายแรงเท่าไร?
ควรคำนวณจากรายได้ที่ต้องทดแทน ระยะพักงาน ภาระหนี้ ค่าใช้จ่ายครอบครัว และค่ารักษาที่ประกันสุขภาพไม่ครอบคลุม โดยทั่วไปควรขอวิเคราะห์เป็นรายบุคคล
ประกันโรคร้ายแรงลดหย่อนภาษีได้หรือไม่?
ขึ้นอยู่กับว่าเป็นแบบประกันหลักหรือสัญญาเพิ่มเติม และส่วนของเบี้ยที่เข้าเกณฑ์กรมสรรพากร บางแผนชดเชยรายได้ระบุว่าลดหย่อนภาษีไม่ได้ จึงต้องตรวจหนังสือรับรองเบี้ยของปีภาษีจริง
ข้อมูลในตารางนี้ใช้แทนใบเสนอขายได้หรือไม่?
ไม่ได้ ตารางใช้เพื่อเปรียบเทียบเบื้องต้นเท่านั้น เบี้ย ความคุ้มครอง การรับประกัน และแบบที่เปิดให้แนบต้องยึดใบเสนอขาย เอกสารผลิตภัณฑ์ และกรมธรรม์ในวันที่สมัคร
สรุปเปรียบเทียบประกันโรคร้ายแรง AIA 2026
การเลือกประกันโรคร้ายแรงควรเริ่มจากรูปแบบเงินที่ต้องการ หากต้องการเงินก้อนหลายครั้งและความคุ้มครองยาว ให้เริ่มดู CI ProCare หรือ Multi-Pay CI Plus หากต้องการแบบหลักเบี้ยคงที่และเข้าใจง่าย ให้ดู CI SuperCare หากต้องการสัญญาเพิ่มเติมเงินก้อนแบบตรงไปตรงมา ให้ดู CI Plus และหากต้องการชดเชยรายได้ระหว่างรักษามะเร็ง ให้เปรียบเทียบ Care for Cancer กับ Health Cancer ควบคู่กับงบระยะยาวและประกันสุขภาพที่มีอยู่เดิม
เอกสารเปรียบเทียบที่ใช้อ้างอิง
ดาวน์โหลดตารางเปรียบเทียบประกันโรคร้ายแรง AIA
เอกสาร 2 หน้าแสดงความแตกต่างของเบี้ย ระยะเวลาคุ้มครอง โรคร้ายแรงระดับต้นถึงรุนแรง MIB, CCB และผลประโยชน์เสียชีวิตของผลิตภัณฑ์ทั้ง 6 กลุ่ม
แหล่งข้อมูล: ตารางความคุ้มครองของแบบประกันและสัญญาเพิ่มเติมกลุ่มโรคร้ายแรง AIA ฉบับ 11/2024 และหน้าผลิตภัณฑ์ทางการของ AIA ประเทศไทยที่ตรวจสอบในเดือนกรกฎาคม 2569
การตรวจทาน: ตรวจสอบอายุสมัคร ระยะชำระเบี้ย ระยะคุ้มครอง ผลประโยชน์ระดับต้น-รุนแรง Relapsed CI, MIB, CCB ผลประโยชน์เสียชีวิต และสถานะหน้าผลิตภัณฑ์แล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรศึกษาเอกสารเสนอขาย ข้อกำหนด คำนิยามโรคร้ายแรง ระยะเวลารอคอย และข้อยกเว้นก่อนตัดสินใจ พร้อมแถลงข้อมูลตามความจริง ข้อมูลในบทความไม่ใช้แทนใบเสนอขายหรือกรมธรรม์