ความคุ้มครอง 100%
ข้อยกเว้น copayment 2568: ผ่าตัดใหญ่ โรคร้ายแรง อุบัติเหตุ ไม่ต้องร่วมจ่าย
เจาะลึก 3 พื้นที่ปลอดภัยที่สมาคมประกันชีวิตไทยยกเว้นให้เคลมเต็ม 100% ไม่ถูกนำมาคิดอัตราเร่งเพื่อบังคับใช้ Co-payment แม้ค่ารักษาจะสูงถึงหลักล้านบาท
ข้อยกเว้น copayment ถือเป็นหลักประกันความสบายใจสูงสุดของผู้ถือกรมธรรม์ประกันสุขภาพ โดยข้อกำหนดของ สมาคมประกันชีวิตไทย (TLAA) และ สำนักงาน คปภ. ได้ระบุไว้อย่างชัดเจนว่า เมื่อผู้เอาประกันภัยเจ็บป่วยรุนแรง มีการผ่าตัดใหญ่ หรือเป็นโรคร้ายแรง ค่ารักษาพยาบาลทั้งหมดจะไม่ถูกนำมาคิดคำนวณเป็นอัตราเร่งเพื่อบังคับให้ร่วมจ่าย Co-payment ในปีถัดไปเด็ดขาด
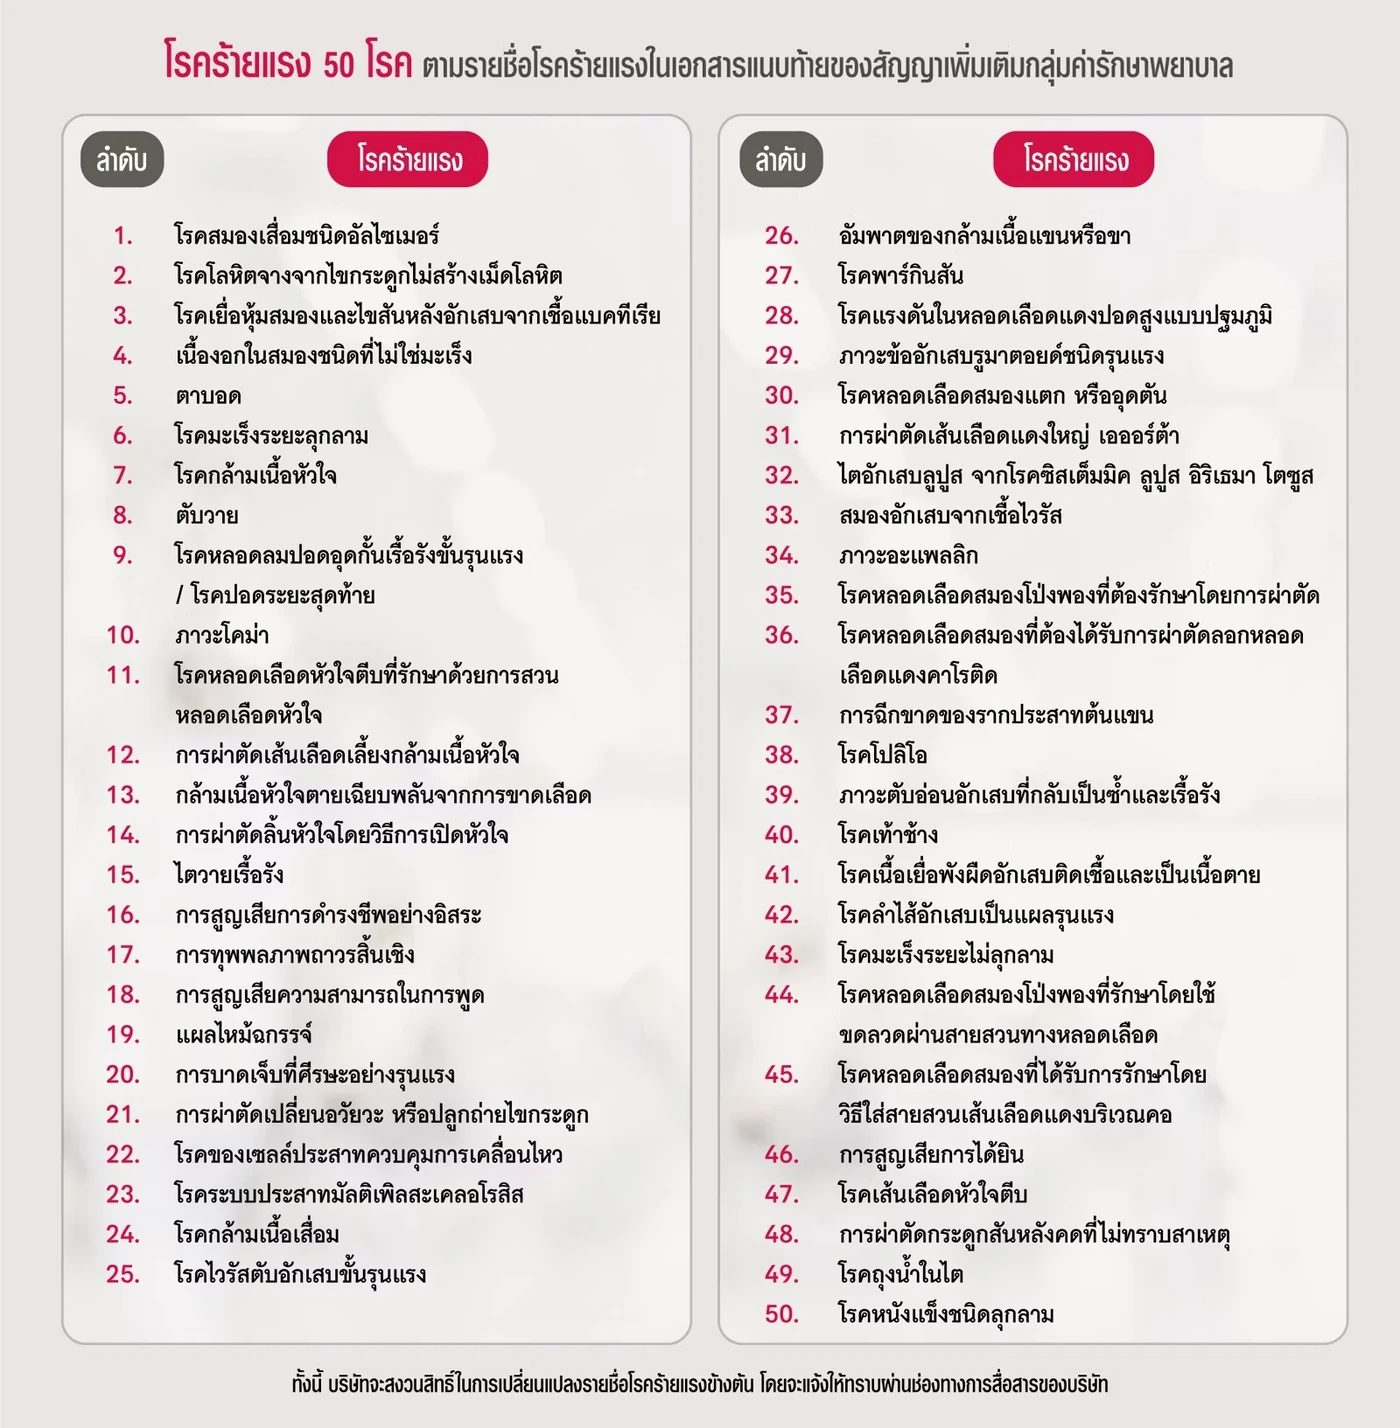
ข้อยกเว้น copayment ตามมาตรฐานใหม่ปี 2568 ครอบคลุม 3 กลุ่มหลัก: 1) การผ่าตัดใหญ่ (Major Surgery) ที่ต้องใช้ยาสลบหรือระงับความรู้สึกเฉพาะส่วน, 2) กลุ่มโรคร้ายแรงมาตรฐาน 50 โรค (เช่น โรคมะเร็ง, โรคหลอดเลือดสมอง, กล้ามเนื้อหัวใจตาย, ไตวายเรื้อรัง) และ 3) อุบัติเหตุฉุกเฉิน หากเข้ารับการรักษาด้วยกลุ่มโรคเหล่านี้ แม้ค่ารักษาพยาบาลจะสูงหลักแสนหรือหลักล้านบาท บริษัทประกันจะจ่ายสินไหมเต็ม 100% ตามวงเงิน และยอดเงินนี้จะไม่นำมาคิดเป็นอัตราเร่งต่ออายุสัญญาในปีถัดไป
🔪 1. การผ่าตัดใหญ่ (Major Surgery): นอน รพ. ผ่าตัด ไม่นับเข้าเกณฑ์ร่วมจ่าย
นิยามทางการแพทย์ของการผ่าตัดใหญ่ที่ได้รับ ข้อยกเว้น copayment คือ:
✅ คุณสมบัติการผ่าตัดที่ได้รับยกเว้น:
- เป็นการผ่าตัดผ่านผนังช่องโพรงของร่างกาย (เช่น ช่องท้อง, ช่องอก, กะโหลกศีรษะ)
- การผ่าตัดที่มีการใช้ยาสลบแบบทั่วไป (General Anesthesia) หรือการระงับความรู้สึกเฉพาะส่วนทางไขสันหลัง (Spinal Anesthesia)
- เช่น การผ่าตัดไส้ติ่งอักเสบ, การผ่าตัดถุงน้ำดี, การผ่าตัดกระดูกหักดามเหล็ก, การผ่าตัดคลอดฉุกเฉินที่มีภาวะแทรกซ้อน
แม้การผ่าตัดใหญ่จะมีค่าใช้จ่ายหลายแสนบาท แต่เนื่องจากมีความจำเป็นทางการแพทย์ชัดเจน จึงไม่ถือเป็น Over-utilization ผู้เอาประกันภัยจึงสบายใจได้เต็มที่
🎗️ 2. กลุ่มโรคร้ายแรง 50 โรค: คุ้มครองเต็มวงเงิน ไม่ถูกคิด Co-pay
ตามมาตรฐานของ คปภ. และสมาคมประกันชีวิตไทย โรคร้ายแรงทั้ง 50 โรคได้รับความคุ้มครองพิเศษ โดยจะไม่ถูกนำยอดเคลมมารวมในอัตรา Claim Ratio สำหรับการพิจารณา Co-payment ในปีต่ออายุ เช่น:
- กลุ่มโรคมะเร็ง: มะเร็งระยะลุกลาม และมะเร็งระยะไม่ลุกลามที่ต้องเข้ารับการเคมีบำบัด รังสีรักษา หรือการให้ยามุ่งเป้า (Targeted Therapy)
- กลุ่มโรคหัวใจและหลอดเลือด: กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด, การผ่าตัดบายพาสหลอดเลือดหัวใจ (CABG), โรคหลอดเลือดสมองแตกหรือตีบ (Stroke)
- กลุ่มอวัยวะสำคัญล้มเหลว: ไตวายเรื้อรังที่ต้องล้างไต, โรคตับระยะสุดท้าย, การปลูกถ่ายอวัยวะสำคัญ
🚑 3. อุบัติเหตุฉุกเฉิน: รักษาทันท่วงที ไม่เข้าข่ายโรคทั่วไป
การบาดเจ็บจากอุบัติเหตุที่ต้องได้รับการรักษาแบบฉุกเฉินภายใน 24 ชั่วโมงแรก หรือต้องนอนพักรักษาตัวเป็นผู้ป่วยในสืบเนื่องจากอุบัติเหตุ เช่น แขนขาหัก, แผลฉีกขาดขนาดใหญ่, ศีรษะกระแทก จะไม่ถูกนับรวมในโควตาโรคทั่วไปและ simple diseases
🧮 ตัวอย่างจริง: เคลมผ่าตัดไส้ติ่ง 150,000 บาท จะโดน Co-pay ไหม?
สถานการณ์สมมติ:
• คุณเอ ทำประกันสุขภาพเบี้ยปีละ 20,000 บาท
• เกิดปวดท้องรุนแรง แพทย์วินิจฉัยเป็น ไส้ติ่งอักเสบเฉียบพลัน และผ่าตัดส่องกล้องดมยาสลบ นอน รพ. 3 คืน
• ค่ารักษาพยาบาลรวม 150,000 บาท (คิดเป็น 750% ของเบี้ยประกัน!)
ผลการประเมินสินไหม: เนื่องจากเป็นการผ่าตัดใหญ่ (Major Surgery) จึงได้รับ ข้อยกเว้น copayment 100% ยอดเคลม 150,000 บาทนี้จะไม่ถูกนำไปคิดใน Claim Ratio ทำให้ในปีกรมธรรม์ถัดไป คุณเอ ยังคงได้รับความคุ้มครองเต็ม 100% ตามปกติ ไม่ต้องร่วมจ่าย Co-payment เลยแม้แต่บาทเดียว!
❓ คำถามที่พบบ่อยเกี่ยวกับข้อยกเว้น (FAQ)
1. การผ่าตัดแบบ Day Surgery หรือส่องกล้องที่ไม่ต้องนอนค้างคืน ได้รับยกเว้นหรือไม่?
ตอบ: ได้รับยกเว้นครับ หากเป็นการผ่าตัดตามหัตถการมาตรฐาน แม้รักษาแบบ Day Case สมาคมประกันชีวิตไทยก็ถือเป็นการรักษาที่เหมาะสมและประหยัดค่าใช้จ่าย ซึ่งไม่นำมาคิดเป็นสถิตินอน รพ. เกินจำเป็นครับ
2. ถ้าในปีเดียวกัน มีทั้งเคลมไข้หวัดเล็กน้อย และเคลมผ่าตัดใหญ่ บริษัทจะคิดอย่างไร?
ตอบ: บริษัทจะแยกยอดเคลมออกจากกันครับ ยอดผ่าตัดใหญ่จะตัดทิ้งไป ส่วนยอดไข้หวัดจะถูกนำมาดูเฉพาะส่วน simple diseases ว่าเกิน 3 ครั้งและเกิน 200% หรือไม่ (อ่านเกณฑ์ 9 โรคได้ที่: เจาะลึก 9 Simple Diseases)
3. ถ้ามี Deductible แล้วผ่าตัดใหญ่ ใครจ่ายก่อน?
ตอบ: ผู้เอาประกันภัยจะจ่ายส่วน Deductible ตามที่ตกลงไว้ก่อน ส่วนเกินวงเงินบริษัทประกันจะจ่ายเต็ม 100% โดยไม่ต้องคิด Co-pay เพิ่ม (อ่านต่อ: วิธีคิดเงิน Deductible ร่วมกับประกันสุขภาพ)
4. โรคมะเร็งที่ต้องไปให้คีโมแบบผู้ป่วยนอกเป็นประจำ นับเป็นเกณฑ์เสี่ยงหรือไม่?
ตอบ: ไม่นับครับ เพราะมะเร็งอยู่ในกลุ่ม 50 โรคร้ายแรงที่ได้รับการยกเว้น อีกทั้งการให้คีโมแบบ OPD ไม่ใช่การนอนโรงพยาบาล จึงไม่มีทางเข้าเกณฑ์ Co-payment ครับ