AIA HEALTH STARTER
ประกันสุขภาพ AIA Health Starter
เริ่มต้น ให้ชีวิตมีทางเลือก เบี้ยเข้าถึงง่าย ค่าห้องสูงสุด 4,500 บาท พร้อม OPD
สัญญาเพิ่มเติมประกันสุขภาพแบบยืดหยุ่น กำหนดค่าใช้จ่ายร่วมได้ 2 รูปแบบทั้ง Begin (เน้นเบี้ยประหยัด) หรือ Balanced (คุ้มครองตั้งแต่บาทแรกในโรงพยาบาลในสิทธิ) มีให้เลือก 5 แผนความคุ้มครอง คุ้มครองผู้ป่วยใน ค่าผ่าตัด Day Surgery อุบัติเหตุฉุกเฉิน และมีค่ารักษาผู้ป่วยนอก OPD ทุกแผน (ยกเว้นแผน 1500)
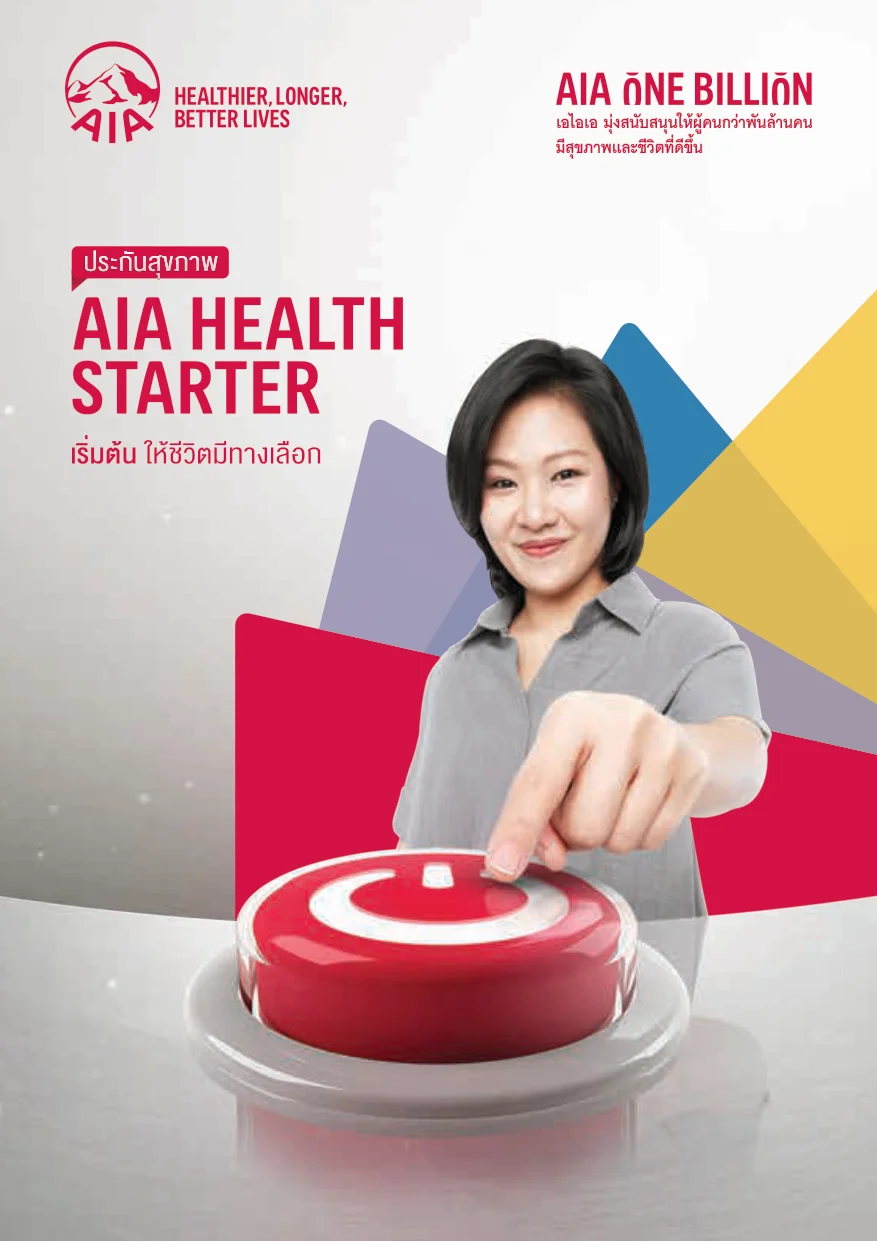
ค่าห้อง 4,500 บ.สูงสุดตามแผนความคุ้มครอง
5 แผนคุ้มครองเลือก Begin / Balanced
- ค่าห้องสูงสุด4,500 บาท/วัน (ICU 2 เท่า)
- OPD ผู้ป่วยนอกสูงสุด 7,000 บาท/ปี
- รับประกันภัยอายุ15 วัน – 75 ปี
สรุปสั้น ๆ: ประกันสุขภาพ AIA Health Starter (เอไอเอ เฮลธ์ สตาร์ตเตอร์) เป็นสัญญาเพิ่มเติมสุขภาพที่ออกแบบมาเพื่อให้ทุกคนเข้าถึงประกันสุขภาพมาตรฐานได้ง่ายขึ้น มี 5 แผนความคุ้มครอง (ค่าห้อง 1,500 / 2,000 / 2,500 / 3,500 / 4,500 บาท) สามารถเลือกรูปแบบค่าใช้จ่ายร่วมได้ 2 แบบ คือ แบบ Begin (เบี้ยประหยัด มี Co-pay 10% เมื่อรักษาใน รพ. เครือข่าย) หรือ แบบ Balanced (ไม่มี Co-pay คุ้มครองตั้งแต่บาทแรกใน รพ. เครือข่าย) พร้อมมีผลประโยชน์ OPD จ่ายตามจริงตามวงเงินต่อปี เหมาะสำหรับผู้เริ่มต้นทำประกันสุขภาพหรือเสริมสวัสดิการเดิม
AIA Health Starter
เลือกรูปแบบ Begin หรือ Balanced พร้อม 5 แผนความคุ้มครองได้ตามต้องการ
สารบัญเนื้อหา (Table of Contents)
- ประกันสุขภาพ AIA Health Starter คืออะไร
- จุดเด่นของประกันสุขภาพ AIA Health Starter
- ความแตกต่างระหว่างแบบ BEGIN และแบบ BALANCED
- ตารางความคุ้มครอง AIA Health Starter ทั้ง 5 แผน
- ผลประโยชน์ผู้ป่วยนอก (OPD) และอุบัติเหตุฉุกเฉิน
- โครงการ AIA Smart Hospital Network และสิทธิประโยชน์ Vitality
- อายุรับประกันภัยและระยะเวลาคุ้มครอง
- ระยะเวลารอคอยที่ควรรู้ (Waiting Period)
- เงื่อนไข Copayment ในปีต่ออายุตามเกณฑ์เคลม
- ข้อยกเว้นความคุ้มครองบางส่วนที่ควรศึกษา
- คำแนะนำ: ควรเลือกแบบ BEGIN หรือ BALANCED และแผนใด
- ตารางเบี้ยประกันภัยมาตรฐานรายปี AIA Health Starter
- คำถามที่พบบ่อยเกี่ยวกับ AIA Health Starter (FAQ)
- สรุปและดาวน์โหลดโบรชัวร์ AIA Health Starter
ประกันสุขภาพ AIA Health Starter คืออะไร
AIA Health Starter (สัญญาเพิ่มเติม เอไอเอ เฮลธ์ สตาร์ตเตอร์) คือ สัญญาเพิ่มเติมประกันสุขภาพที่ออกแบบมาภายใต้แนวคิด “เริ่มต้น ให้ชีวิตมีทางเลือก” เพื่อช่วยให้ทุกคนสามารถเริ่มต้นมีความคุ้มครองสุขภาพที่มีมาตรฐานได้อย่างอุ่นใจ ในระดับเบี้ยประกันภัยที่เข้าถึงง่าย สบายกระเป๋า
ความพิเศษของ AIA Health Starter คือการนำแนวคิด ค่าใช้จ่ายร่วม (Copayment) เข้ามาใช้ เพื่อให้ผู้เอาประกันภัยสามารถเลือกปรับระดับการร่วมจ่ายค่ารักษาพยาบาลระหว่างตนเองกับบริษัทประกันภัย แลกกับการจ่ายเบี้ยประกันภัยรายปีที่ประหยัดลงอย่างมาก โดยมีให้เลือก 2 รูปแบบ ได้แก่ แบบ Begin และ แบบ Balanced พร้อมทั้งมีแผนความคุ้มครองให้เลือกถึง 5 แผน (ค่าห้อง 1,500 – 4,500 บาท/วัน) ครอบคลุมทั้งกรณีผู้ป่วยใน (IPD) การผ่าตัด Day Surgery อุบัติเหตุฉุกเฉิน และค่ารักษาผู้ป่วยนอก (OPD)
ข้อควรรู้: สัญญาเพิ่มเติม AIA Health Starter ต้องซื้อแนบกับสัญญาประกันชีวิตหลัก (Basic Policy) โดยผลประโยชน์ความคุ้มครองหมวด 1 – 13 จะจ่ายตามจริงไม่เกินวงเงินสูงสุดของแต่ละหมวด และมีสิทธิประโยชน์พิเศษเมื่อเข้ารับการรักษาในเครือข่ายโรงพยาบาล AIA Smart Hospital Network
จุดเด่นของประกันสุขภาพ AIA Health Starter
- เบี้ยประกันภัยเริ่มต้นสบายกระเป๋า: ด้วยโครงสร้างค่าใช้จ่ายร่วม (Copayment) ทำให้เบี้ยประกันภัยถูกลง เข้าถึงได้ง่ายสำหรับคนทุกช่วงวัย
- เลือกได้ 2 รูปแบบค่าใช้จ่ายร่วม: แบบ Begin (เน้นเบี้ยประหยัดสุด) หรือ แบบ Balanced (คุ้มครองตั้งแต่บาทแรกในโรงพยาบาลในสิทธิ)
- หลากหลายถึง 5 แผนความคุ้มครอง: แผน 1500, 2000, 2500, 3500 และ 4500 สอดคล้องกับค่าห้องของโรงพยาบาลแต่ละระดับ
- มีผลประโยชน์ผู้ป่วยนอก (OPD): จ่ายตามจริงตามวงเงินต่อรอบปีกรมธรรม์ สูงสุด 7,000 บาท/ปี สำหรับแผน 2000 ขึ้นไป
- คุ้มครองค่าห้อง ICU 2 เท่า: จ่ายค่าห้อง ICU เป็น 2 เท่าของค่าห้องปกติ สูงสุด 30 วัน (รวมค่าห้องปกติสูงสุด 125 วัน)
- คุ้มครองการผ่าตัดใหญ่และ Day Surgery: ครอบคลุมค่าห้องผ่าตัด ค่ายา เวชภัณฑ์ ค่าธรรมเนียมแพทย์ผ่าตัด และวิสัญญีแพทย์
- มีวงเงินล้างไต รังสีรักษา และเคมีบำบัด: สูงสุด 50,000 บาทต่อรอบปีกรมธรรม์ตามแผน
- สิทธิประโยชน์สำหรับเด็กเล็ก: เด็กอายุ 15 วัน – 10 ปีที่สมัครแบบ Begin-Balanced สามารถเปลี่ยนเป็นแบบ Balanced อัตโนมัติเมื่ออายุครบ 11 ปีบริบูรณ์
- เข้าร่วมโครงการ AIA Vitality: รับ Vitality Bonus คืนเบี้ยประกันภัยสูงสุด 15% ตามสถานะสุขภาพ
ความแตกต่างระหว่างแบบ BEGIN และแบบ BALANCED
โครงสร้างของ AIA Health Starter แบ่งเป็น 2 รูปแบบตามสัดส่วนความรับผิดชอบค่าใช้จ่ายร่วม (Copayment) ซึ่งส่งผลต่ออัตราเบี้ยประกันภัยและการเข้ารับการรักษาในสถานพยาบาล ดังนี้:
| เกณฑ์การพิจารณา | แบบ BEGIN (เบี้ยประหยัดสุด) | แบบ BALANCED (สมดุลความคุ้มครอง) |
|---|---|---|
| อายุรับประกันภัย | 15 วัน – 75 ปี (ต่ออายุถึง 98 ปี) | 11 – 75 ปี (ต่ออายุถึง 98 ปี) |
| โรงพยาบาลในสิทธิ (AIA Smart Hospital Network) | มีค่าใช้จ่ายร่วม 10% (บริษัทจ่าย 90%, ลูกค้าร่วมจ่าย 10%) | ไม่มีค่าใช้จ่ายร่วม (บริษัทจ่าย 100% คุ้มครองตั้งแต่บาทแรก) |
| โรงพยาบาลนอกสิทธิ | มีค่าใช้จ่ายร่วม 30% (บริษัทจ่าย 70%, ลูกค้าร่วมจ่าย 30%) | มีค่าใช้จ่ายร่วม 20% (บริษัทจ่าย 80%, ลูกค้าร่วมจ่าย 20%) |
| ระดับเบี้ยประกันภัย | เบี้ยถูกที่สุด ประหยัดกว่าแบบ Balanced | เบี้ยมาตรฐาน เหมาะกับผู้ที่ต้องการความอุ่นใจเต็มที่ |
| การเปลี่ยนรูปแบบอัตโนมัติ | เด็กอายุ 15 วัน – 10 ปี สามารถเลือกแบบ Begin-Balanced เพื่อเปลี่ยนเป็น Balanced เมื่ออายุครบ 11 ปีได้ | — |
ตารางความคุ้มครอง AIA Health Starter ทั้ง 5 แผน
ตารางสรุปผลประโยชน์ความคุ้มครองของสัญญาเพิ่มเติม AIA Health Starter ทั้ง 5 แผนความคุ้มครอง (หน่วย: บาท):
| หมวดผลประโยชน์ | แผน 1500 | แผน 2000 | แผน 2500 | แผน 3500 | แผน 4500 |
|---|---|---|---|---|---|
| 1. ผลประโยชน์กรณีผู้ป่วยใน (IPD) | |||||
| หมวด 1 ค่าห้อง ค่าอาหาร และค่าบริการ รพ. (สูงสุดไม่เกิน 125 วัน) | 1,500 บ./วัน | 2,000 บ./วัน | 2,500 บ./วัน | 3,500 บ./วัน | 4,500 บ./วัน |
| ห้องผู้ป่วยวิกฤติ (ICU) สูงสุด 30 วัน | 3,000 บ./วัน | 4,000 บ./วัน | 5,000 บ./วัน | 7,000 บ./วัน | 9,000 บ./วัน |
| หมวด 2 ค่าตรวจรักษา ค่ายา เวชภัณฑ์ การพยาบาล (หมวด 2.1 – 2.3 ต่อครั้ง) | 14,000 บาท | 18,000 บาท | 20,000 บาท | 25,000 บาท | 30,000 บาท |
| หมวด 2.4 ค่ายากลับบ้าน (รวมในหมวด 2) | 1,000 บ./ครั้ง | 1,000 บ./ครั้ง | 1,000 บ./ครั้ง | 1,000 บ./ครั้ง | 1,000 บ./ครั้ง |
| หมวด 3 ค่าแพทย์ตรวจรักษาใน รพ. (สูงสุดไม่เกิน 125 วัน) | 600 บ./วัน | 700 บ./วัน | 800 บ./วัน | 900 บ./วัน | 1,000 บ./วัน |
| หมวด 4.1–4.2 ค่าห้องผ่าตัด ค่ายา อุปกรณ์ผ่าตัด | 8,000 บาท | 10,000 บาท | 12,000 บาท | 13,000 บาท | 14,000 บาท |
| หมวด 4.3 ค่าธรรมเนียมแพทย์ผ่าตัด (Doctor fee) | 50,000 บาท | 60,000 บาท | 80,000 บาท | 90,000 บาท | 100,000 บาท |
| หมวด 4.4 ค่าวางยาสลบ/วิสัญญีแพทย์ | 5,000 บาท | 6,000 บาท | 8,000 บาท | 9,000 บาท | 10,000 บาท |
| หมวด 4.5 ผ่าตัดเปลี่ยนอวัยวะ | จ่าย 2 เท่าของผลประโยชน์หมวดที่ 4 | ||||
| หมวด 5 ผ่าตัดใหญ่ไม่ต้องนอน รพ. (Day Surgery) | จ่ายผลประโยชน์เสมือนการเข้าพักรักษาตัวเป็นผู้ป่วยใน | ||||
| 2. ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน | |||||
| หมวด 6.1 ตรวจวินิจฉัยก่อน/หลังนอน รพ. 30 วัน | 5,000 บาท | 5,500 บาท | 6,000 บาท | 6,500 บาท | 7,000 บาท |
| หมวด 7 อุบัติเหตุฉุกเฉิน OPD ภายใน 24 ชม. | 3,000 บ./ครั้ง | 4,000 บ./ครั้ง | 5,000 บ./ครั้ง | 7,000 บ./ครั้ง | 8,000 บ./ครั้ง |
| หมวด 9–11 ล้างไต รังสีรักษา เคมีบำบัด (ต่อรอบปีกรมธรรม์) | 20,000 บาท | 25,000 บาท | 35,000 บาท | 40,000 บาท | 50,000 บาท |
| หมวด 12 รถพยาบาลฉุกเฉิน (ต่อครั้ง) | 4,000 บาท | 4,500 บาท | 5,000 บาท | 5,500 บาท | 6,000 บาท |
| หมวด 13 ผ่าตัดเล็ก (ต่อครั้ง) | 5,000 บาท | 6,000 บาท | 8,000 บาท | 9,000 บาท | 10,000 บาท |
| 3. ผลประโยชน์เพิ่มเติม | |||||
| ผลประโยชน์ค่ารักษาผู้ป่วยนอก (OPD) (จ่ายตามจริงต่อรอบปีกรมธรรม์) | ไม่คุ้มครอง | 4,000 บาท/ปี | 5,000 บาท/ปี | 6,000 บาท/ปี | 7,000 บาท/ปี |
| ผลประโยชน์กรณีเสียชีวิต | 10,000 บาท | 10,000 บาท | 10,000 บาท | 10,000 บาท | 10,000 บาท |
ผลประโยชน์ผู้ป่วยนอก (OPD) และอุบัติเหตุฉุกเฉิน
AIA Health Starter มอบความคุ้มครองสำหรับการรักษาแบบผู้ป่วยนอก 2 รูปแบบหลัก ได้แก่:
- 1. ค่ารักษาพยาบาลผู้ป่วยนอกทั่วไป (OPD): สำหรับการเจ็บป่วยทั่วไป เช่น ไข้หวัด ท้องเสีย ปวดศีรษะ โดยจ่ายตามจริงสูงสุดไม่เกินวงเงินต่อรอบปีกรมธรรม์ (แผน 2000 คุ้มครอง 4,000 บ., แผน 2500 คุ้มครอง 5,000 บ., แผน 3500 คุ้มครอง 6,000 บ., แผน 4500 คุ้มครอง 7,000 บ.)
- 2. ค่ารักษาพยาบาลอุบัติเหตุฉุกเฉิน (หมวด 7): คุ้มครองการรักษาพยาบาลฉุกเฉินกรณีเกิดอุบัติเหตุภายใน 24 ชั่วโมงแรก นับแต่นาทีที่เกิดอุบัติเหตุ วงเงิน 3,000 – 8,000 บาทต่อครั้งตามแผน
โครงการ AIA Smart Hospital Network และสิทธิประโยชน์ Vitality
การเลือกสถานพยาบาลในการเข้ารักษาเป็นปัจจัยสำคัญของสัญญา AIA Health Starter:
- โรงพยาบาลในสิทธิ (AIA Smart Hospital Network): เครือข่ายสถานพยาบาลชั้นนำทั่วประเทศที่เข้าร่วมโครงการ ช่วยให้ผู้เอาประกันภัยได้รับสิทธิ Copayment ต่ำสุด (แบบ Begin ร่วมจ่ายเพียง 10%, แบบ Balanced ไม่มีค่าใช้จ่ายร่วม)
- ข้อยกเว้นการคิดค่าใช้จ่ายร่วมเสมือนโรงพยาบาลในสิทธิ: กรณีเข้ารับการรักษาพยาบาลฉุกเฉินวิกฤติ หรือได้รับการประเมินความคุ้มครองล่วงหน้า (Pre-Authorization Result) จะได้รับการพิจารณาเสมือน รพ. ในสิทธิ
- สิทธิประโยชน์ AIA Vitality: หากดูแลสุขภาพและรักษาสถานะแพลทินัม จะได้รับ Vitality Bonus 5% (กรณีมีเคลม IPD) หรือรับโบนัสคืนเบี้ยสูงสุด 15% (กรณีไม่มีเคลม IPD)
อายุรับประกันภัยและระยะเวลาคุ้มครอง
- อายุรับประกันภัย: แบบ Begin รับประกันภัยตั้งแต่อายุ 15 วัน – 75 ปี / แบบ Balanced รับประกันภัยตั้งแต่อายุ 11 – 75 ปี
- การต่ออายุสัญญา: สามารถต่ออายุได้ถึงอายุ 98 ปีบริบูรณ์
- ระยะเวลาคุ้มครอง: คุ้มครองยาวนานถึงอายุ 99 ปี หรือจนกว่าแบบประกันชีวิตหลักจะสิ้นผลบังคับ
- สิทธิประโยชน์ทางภาษี: เบี้ยประกันสุขภาพสามารถนำไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 25,000 บาทต่อปี (และเมื่อรวมกับเบี้ยประกันชีวิตทั่วไปต้องไม่เกิน 100,000 บาท) ตามหลักเกณฑ์ของกรมสรรพากร
ระยะเวลารอคอยที่ควรรู้ (Waiting Period)
สัญญาเพิ่มเติม AIA Health Starter มีกำหนดระยะเวลาที่ไม่คุ้มครอง (Waiting Period) ดังนี้:
- ระยะเวลารอคอย 30 วัน: สำหรับการเจ็บป่วยทั่วไปทุกชนิด นับแต่วันที่สัญญาเริ่มมีผลคุ้มครอง หรือวันที่มีการต่ออายุสัญญาครั้งสุดท้าย
- ระยะเวลารอคอย 120 วัน: สำหรับการเจ็บป่วยหรือการรักษาโรค 4 กลุ่มดังต่อไปนี้:
- ไส้เลื่อนทุกชนิด
- ต้อเนื้อ หรือต้อกระจก
- การตัดทอนซิล หรืออดีนอยด์
- เยื่อบุโพรงมดลูกเจริญผิดที่ (Endometriosis)
- อุบัติเหตุ: ได้รับความคุ้มครองทันทีตั้งแต่วันที่สัญญาเริ่มมีผลบังคับโดยไม่มีระยะเวลารอคอย
เงื่อนไข Copayment ในปีต่ออายุตามเกณฑ์เคลม
บริษัทประกันภัยอาจกำหนดให้มีค่าใช้จ่ายร่วม (Copayment) เพิ่มเติมในรอบปีต่ออายุ เมื่อประวัติการเคลมสินไหมของผู้เอาประกันภัยเข้าเงื่อนไขข้อใดข้อหนึ่ง ดังนี้:
- (1) การเคลมโรคป่วยเล็กน้อยทั่วไป (Simple Diseases): มีการเคลม IPD ตั้งแต่ 3 ครั้งขึ้นไป และมีอัตราการเคลม (Claim Ratio) ตั้งแต่ 200% ขึ้นไป ในรอบปีกรมธรรม์ถัดไปจะมีค่าใช้จ่ายร่วม 30%
- (2) การเคลมโรคทั่วไป (ยกเว้นผ่าตัดใหญ่และ 50 โรคร้ายแรง): มีการเคลม IPD ตั้งแต่ 3 ครั้งขึ้นไป และมีอัตราการเคลมตั้งแต่ 400% ขึ้นไป ในรอบปีกรมธรรม์ถัดไปจะมีค่าใช้จ่ายร่วม 30%
- (3) เข้าเกณฑ์ทั้งสองกรณี: หากเข้าเงื่อนไขทั้ง (1) และ (2) พร้อมกัน จะมีค่าใช้จ่ายร่วม 50% ในรอบปีถัดไป (โดยจะมีการทบทวนใหม่ทุกรอบปีตามประวัติเคลมจริง)
ข้อยกเว้นความคุ้มครองบางส่วนที่ควรศึกษา
- ภาวะผิดปกติแต่กำเนิด ระบบสร้างอวัยวะไม่สมบูรณ์ หรือโรคทางพันธุกรรม
- การตรวจรักษาหรือศัลยกรรมเพื่อเสริมสวย การชะลอวัย หรือการแก้ไขปัญหาผิวพรรณ
- การตั้งครรภ์ คลอดบุตร ทำแท้ง ภาวะแทรกซ้อนจากการตั้งครรภ์ การรักษาภาวะมีบุตรยาก และการคุมกำเนิด
- การตรวจสุขภาพทั่วไป การร้องขอเข้าพักรักษาตัวในโรงพยาบาลโดยไม่มีข้อบ่งชี้ทางการแพทย์
- การรักษาโรคเรื้อรังหรือสภาพที่เป็นมาก่อนเอาประกันภัย (Pre-existing Conditions) ที่ยังไม่หายขาดก่อนวันทำสัญญา
คำแนะนำ: ควรเลือกแบบ BEGIN หรือ BALANCED และแผนใด
- สำหรับผู้ที่มีสวัสดิการเดิมอยู่แล้ว: (เช่น ประกันกลุ่มของบริษัท หรือสิทธิประกันสังคม) แนะนำเลือก แบบ BEGIN เพราะสามารถนำวงเงินสวัสดิการเดิมมาเบิกจ่ายส่วน Copayment 10-30% ได้ ทำให้จ่ายเบี้ยประกันภัยรายปีส่วนตัวได้ในราคาประหยัดที่สุด
- สำหรับผู้ที่ต้องการความอุ่นใจเต็มที่ ไม่มีสวัสดิการอื่น: แนะนำเลือก แบบ BALANCED เพื่อรับความคุ้มครอง 100% ตั้งแต่บาทแรกเมื่อเข้ารับการรักษาในโรงพยาบาลในเครือข่าย AIA Smart Hospital Network
- การเลือกแผนค่าห้อง (1500 – 4500): แนะนำให้ตรวจสอบอัตราค่าห้องเดี่ยวมาตรฐานของโรงพยาบาลที่ท่านมักเข้าใช้บริการเป็นประจำ เพื่อเลือกแผนความคุ้มครองที่ครอบคลุมค่าห้องจริงได้พอดี
- สำหรับเด็กเล็ก (15 วัน – 10 ปี): แนะนำสมัครแบบ Begin-Balanced เพื่อประหยัดเบี้ยในวัยเด็ก และรับการปรับสิทธิ์เป็น Balanced คุ้มครองเต็ม 100% อัตโนมัติเมื่ออายุครบ 11 ปี
ตารางเบี้ยประกันภัยมาตรฐานรายปี AIA Health Starter
ตารางเบี้ยประกันภัยมาตรฐานรายปี แยกตามเพศ ช่วงอายุ และรูปแบบความคุ้มครอง (หน่วย: บาทต่อปี):
1. ตารางเบี้ยประกันภัย แบบ BEGIN (เพศชาย)
| ช่วงอายุ | แผน 1500 | แผน 2000 | แผน 2500 | แผน 3500 | แผน 4500 |
|---|---|---|---|---|---|
| 15 วัน – 5 ปี | 32,700 | 46,200 | 55,600 | 70,500 | 86,700 |
| 6 – 10 ปี | 17,200 | 25,100 | 28,900 | 36,400 | 43,700 |
| 11 – 15 ปี | 8,500 | 12,900 | 15,300 | 19,300 | 23,000 |
| 16 – 20 ปี | 3,700 | 6,300 | 7,600 | 9,800 | 11,600 |
| 21 – 25 ปี | 3,800 | 6,400 | 7,800 | 9,900 | 11,700 |
| 26 – 30 ปี | 4,100 | 7,000 | 8,600 | 11,100 | 13,100 |
| 31 – 35 ปี | 4,300 | 7,300 | 9,000 | 11,700 | 13,700 |
| 36 – 40 ปี | 4,500 | 7,700 | 9,400 | 12,100 | 14,300 |
| 41 – 45 ปี | 4,900 | 8,200 | 10,100 | 13,000 | 15,300 |
| 46 – 50 ปี | 5,100 | 8,600 | 10,500 | 13,500 | 15,900 |
| 51 – 55 ปี | 7,100 | 11,900 | 14,500 | 18,700 | 22,000 |
| 56 – 60 ปี | 9,500 | 15,600 | 19,000 | 24,400 | 28,900 |
| 61 – 65 ปี | 13,700 | 20,900 | 25,600 | 33,000 | 39,000 |
| 66 – 70 ปี | 19,800 | 28,700 | 35,000 | 45,300 | 55,700 |
| 71 – 75 ปี | 29,700 | 41,100 | 50,200 | 65,200 | 77,300 |
2. ตารางเบี้ยประกันภัย แบบ BEGIN (เพศหญิง)
| ช่วงอายุ | แผน 1500 | แผน 2000 | แผน 2500 | แผน 3500 | แผน 4500 |
|---|---|---|---|---|---|
| 15 วัน – 5 ปี | 32,600 | 45,900 | 53,600 | 68,000 | 83,700 |
| 6 – 10 ปี | 16,200 | 23,700 | 27,400 | 34,300 | 41,300 |
| 11 – 15 ปี | 7,700 | 11,900 | 14,000 | 17,600 | 21,500 |
| 16 – 20 ปี | 3,900 | 7,100 | 8,100 | 11,000 | 13,400 |
| 21 – 25 ปี | 4,200 | 7,700 | 9,000 | 11,900 | 14,500 |
| 26 – 30 ปี | 4,300 | 8,200 | 9,400 | 12,400 | 15,000 |
| 31 – 35 ปี | 4,800 | 8,300 | 10,100 | 13,400 | 15,700 |
| 36 – 40 ปี | 5,100 | 8,600 | 10,500 | 13,700 | 16,200 |
| 41 – 45 ปี | 5,500 | 9,200 | 11,400 | 15,000 | 17,600 |
| 46 – 50 ปี | 5,700 | 10,000 | 12,300 | 16,200 | 19,700 |
| 51 – 55 ปี | 7,700 | 13,000 | 16,000 | 20,700 | 24,500 |
| 56 – 60 ปี | 10,400 | 16,700 | 20,500 | 26,700 | 31,600 |
| 61 – 65 ปี | 15,000 | 22,500 | 27,700 | 36,200 | 42,900 |
| 66 – 70 ปี | 21,600 | 30,900 | 38,000 | 50,000 | 59,300 |
| 71 – 75 ปี | 32,400 | 44,600 | 54,700 | 72,200 | 85,700 |
3. ตารางเบี้ยประกันภัย แบบ BALANCED (เพศชาย)
| ช่วงอายุ | แผน 1500 | แผน 2000 | แผน 2500 | แผน 3500 | แผน 4500 |
|---|---|---|---|---|---|
| 11 – 15 ปี | 9,400 | 14,300 | 17,000 | 21,400 | 25,500 |
| 16 – 20 ปี | 4,100 | 7,000 | 8,400 | 10,800 | 12,800 |
| 21 – 25 ปี | 4,200 | 7,100 | 8,600 | 11,000 | 13,000 |
| 26 – 30 ปี | 4,500 | 7,700 | 9,500 | 12,300 | 14,500 |
| 31 – 35 ปี | 4,700 | 8,100 | 10,000 | 12,900 | 15,200 |
| 36 – 40 ปี | 5,000 | 8,500 | 10,400 | 13,400 | 15,800 |
| 41 – 45 ปี | 5,400 | 9,100 | 11,200 | 14,400 | 17,000 |
| 46 – 50 ปี | 5,600 | 9,500 | 11,600 | 14,900 | 17,600 |
| 51 – 55 ปี | 7,800 | 13,200 | 16,100 | 20,700 | 24,400 |
| 56 – 60 ปี | 10,500 | 17,300 | 21,100 | 27,100 | 32,100 |
| 61 – 65 ปี | 15,200 | 23,200 | 28,400 | 36,600 | 43,300 |
| 66 – 70 ปี | 22,000 | 31,800 | 38,800 | 50,300 | 61,800 |
| 71 – 75 ปี | 33,000 | 45,600 | 55,700 | 72,400 | 85,800 |
4. ตารางเบี้ยประกันภัย แบบ BALANCED (เพศหญิง)
| ช่วงอายุ | แผน 1500 | แผน 2000 | แผน 2500 | แผน 3500 | แผน 4500 |
|---|---|---|---|---|---|
| 11 – 15 ปี | 8,500 | 13,200 | 15,500 | 19,500 | 23,800 |
| 16 – 20 ปี | 4,300 | 7,800 | 9,000 | 12,200 | 14,800 |
| 21 – 25 ปี | 4,600 | 8,500 | 10,000 | 13,200 | 16,100 |
| 26 – 30 ปี | 4,700 | 9,100 | 10,400 | 13,700 | 16,600 |
| 31 – 35 ปี | 5,300 | 9,200 | 11,200 | 14,800 | 17,400 |
| 36 – 40 ปี | 5,600 | 9,500 | 11,600 | 15,200 | 18,000 |
| 41 – 45 ปี | 6,100 | 10,200 | 12,600 | 16,600 | 19,500 |
| 46 – 50 ปี | 6,200 | 11,100 | 13,600 | 18,000 | 21,800 |
| 51 – 55 ปี | 8,500 | 14,400 | 17,700 | 23,000 | 27,200 |
| 56 – 60 ปี | 11,500 | 18,500 | 22,700 | 29,600 | 35,100 |
| 61 – 65 ปี | 16,600 | 25,000 | 30,700 | 40,200 | 47,600 |
| 66 – 70 ปี | 24,000 | 34,300 | 42,200 | 55,500 | 65,800 |
| 71 – 75 ปี | 36,000 | 49,500 | 60,700 | 80,200 | 95,200 |
คำถามที่พบบ่อยเกี่ยวกับ AIA Health Starter (FAQ)
AIA Health Starter มีกี่แผนความคุ้มครอง
มีทั้งหมด 5 แผนความคุ้มครอง ได้แก่ แผน 1500, 2000, 2500, 3500 และ 4500 (แบ่งตามอัตราผลประโยชน์ค่าห้องต่อวัน 1,500 ถึง 4,500 บาท)
แบบ Begin กับ Balanced ต่างกันอย่างไร
แบบ Begin จะมีเบี้ยประกันภัยที่ประหยัดกว่า โดยมีค่าใช้จ่ายร่วม 10% เมื่อรักษาในโรงพยาบาลในสิทธิ (AIA Smart Network) ส่วนแบบ Balanced จะไม่มีค่าใช้จ่ายร่วม (คุ้มครอง 100% ตั้งแต่บาทแรก) เมื่อรักษาในโรงพยาบาลในสิทธิ
AIA Health Starter มีค่ารักษาผู้ป่วยนอก (OPD) หรือไม่
มีผลประโยชน์ OPD สำหรับแผน 2000 (4,000 บ./ปี), แผน 2500 (5,000 บ./ปี), แผน 3500 (6,000 บ./ปี) และแผน 4500 (7,000 บ./ปี) โดยจ่ายตามจริงต่อรอบปีกรมธรรม์ ยกเว้นแผน 1500 ที่ไม่มีความคุ้มครอง OPD
สมัครได้ตั้งแต่อายุเท่าไร ถึงอายุเท่าไร
แบบ Begin รับประกันภัยตั้งแต่อายุ 15 วัน – 75 ปี ส่วนแบบ Balanced รับประกันภัยตั้งแต่อายุ 11 – 75 ปี และทั้งสองแบบสามารถต่ออายุได้ถึงอายุ 98 ปี คุ้มครองยาวนานถึงอายุ 99 ปี
ระยะเวลารอคอย (Waiting Period) มีกี่วัน
สำหรับการเจ็บป่วยทั่วไปมีระยะเวลารอคอย 30 วัน และสำหรับการรักษาโรค 4 กลุ่ม (ไส้เลื่อน, ต้อเนื้อ/ต้อกระจก, ทอนซิล/อดีนอยด์, เยื่อบุโพรงมดลูกเจริญผิดที่) มีระยะเวลารอคอย 120 วัน ส่วนกรณีอุบัติเหตุคุ้มครองทันที
เบี้ยประกันภัยนำไปลดหย่อนภาษีได้หรือไม่
เบี้ยประกันภัยสุขภาพสามารถนำไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาทต่อปี ตามข้อกำหนดของกรมสรรพากร
สรุปและดาวน์โหลดโบรชัวร์ AIA Health Starter
AIA Health Starter เป็นทางเลือกที่คุ้มค่าสำหรับผู้ที่ต้องการประกันสุขภาพมาตรฐานที่มีความยืดหยุ่นสูง ช่วยบริหารจัดการค่ารักษาพยาบาลได้อย่างมีประสิทธิภาพในงบประมาณที่สบายกระเป๋า ไม่ว่าจะเป็นเด็ก วัยทำงาน หรือผู้สูงอายุ
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ AIA Health Starter (PDF)
ศึกษาตารางผลประโยชน์ความคุ้มครอง เงื่อนไขค่าใช้จ่ายร่วม ตารางเบี้ยประกันภัย และข้อยกเว้นฉบับเต็มได้จากเอกสารโบรชัวร์ทางการ
แหล่งข้อมูล: โบรชัวร์สัญญาเพิ่มเติม เอไอเอ เฮลธ์ สตาร์ตเตอร์ (AIA Health Starter) รหัสเอกสาร SU0215471 – 01/2026 โดยบริษัท เอไอเอ จำกัด และตารางเบี้ยประกันภัยมาตรฐานรายปี
การตรวจทาน: ตรวจสอบข้อมูลผลประโยชน์ทั้ง 5 แผน เงื่อนไข Copayment แบบ Begin และ Balanced ตารางเบี้ยประกันภัยทุกช่วงอายุ ระยะเวลารอคอย และข้อยกเว้นกับเอกสารเสนอขายของบริษัท เอไอเอ จำกัด แล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรศึกษาและทำความเข้าใจในเอกสารเสนอขายก่อนตัดสินใจทำประกันภัย เมื่อได้รับกรมธรรม์แล้วโปรดศึกษารายละเอียดข้อกำหนดและเงื่อนไขในกรมธรรม์ ผู้ขอเอาประกันภัยมีหน้าที่แถลงข้อความจริงในการขอเอาประกันภัย ความคุ้มครองจริงให้ยึดตามกรมธรรม์ประกันภัยที่บริษัทออกให้