อัปเดต มีนาคม 2568
simple diseases ประกันสุขภาพ 2568: เจาะลึก 9 กลุ่มอาการเสี่ยงร่วมจ่าย
เจาะลึก 9 กลุ่มโรคอาการเล็กน้อยที่สมาคมประกันชีวิตไทยกำหนดเป็นเกณฑ์เสี่ยง Co-payment ตรวจสอบว่ามีโรคใดบ้าง และวิธีป้องกันไม่ให้ถูกปรับสัดส่วนร่วมจ่าย 30%
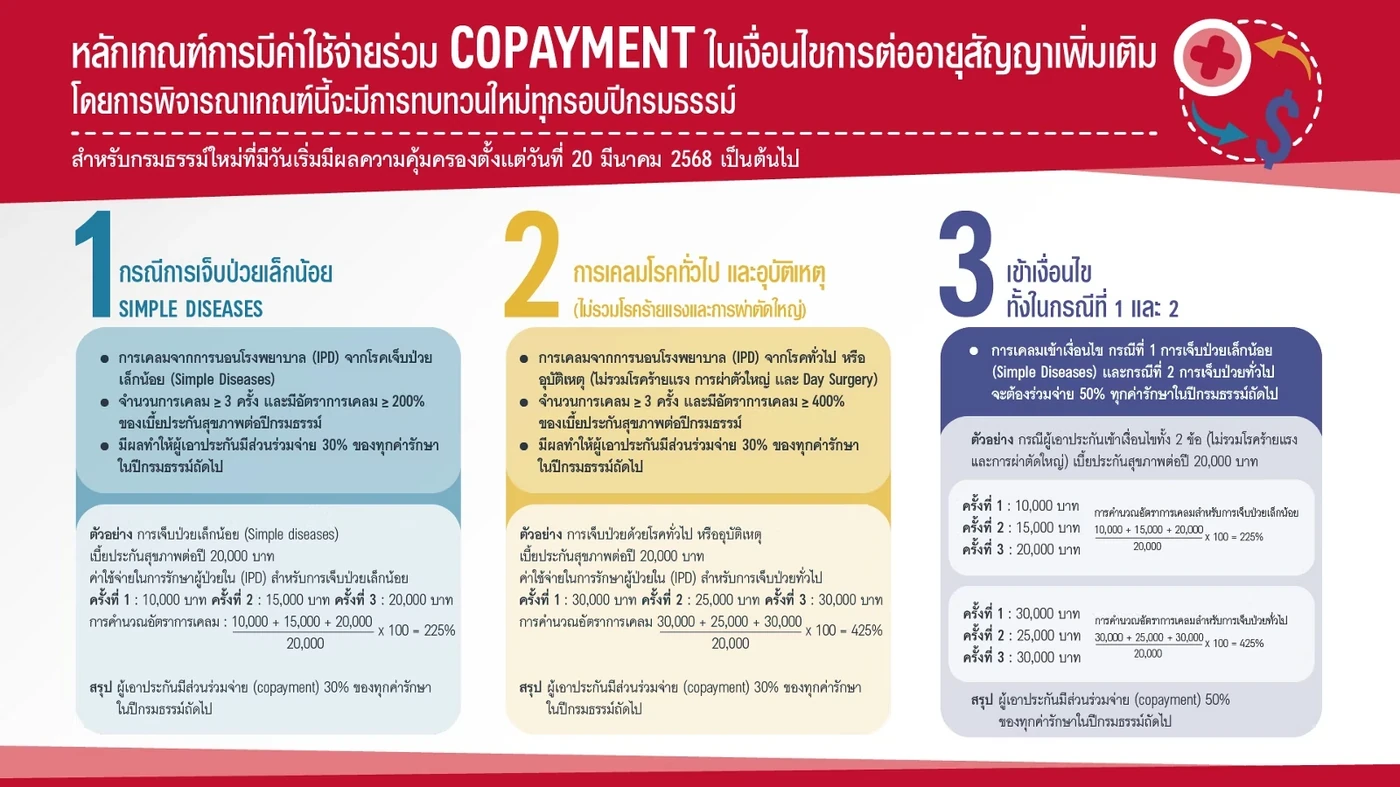
simple diseases ประกันสุขภาพ กลายเป็นประเด็นที่ผู้ถือกรมธรรม์ประกันสุขภาพต้องทำความเข้าใจอย่างเร่งด่วน ภายหลัง สมาคมประกันชีวิตไทย (TLAA) ร่วมกับ สำนักงาน คปภ. ประกาศใช้เกณฑ์ค่าใช้จ่ายร่วม (Co-payment) สำหรับสัญญาใหม่ปี 2568 เพื่อควบคุมพฤติกรรมการแอดมิทนอนโรงพยาบาลโดยไม่มีความจำเป็นทางการแพทย์
simple diseases คือ กลุ่มอาการเจ็บป่วยเล็กน้อยทั่วไปที่สามารถรักษาให้หายได้ด้วยการรับประทานยา การพักผ่อน หรือการรักษาแบบผู้ป่วยนอก (OPD) โดยไม่มีความจำเป็นทางการแพทย์ (Medical Necessity) ที่ต้องนอนพักรักษาตัวในโรงพยาบาลเป็นผู้ป่วยใน (IPD) หากแอดมิทด้วยกลุ่มโรคนี้ตั้งแต่ 3 ครั้งขึ้นไป และมีอัตราเคลมรวมตั้งแต่ 200% ของเบี้ยประกันสุขภาพ ในรอบปี จะส่งผลให้ปีถัดไปต้องร่วมจ่าย Co-payment 30%
📋 เช็กลิสต์ 9 กลุ่มอาการ simple diseases มีโรคอะไรบ้าง?
ตามแนวปฏิบัติของสมาคมประกันชีวิตไทย มีการกำหนด 9 กลุ่มอาการเจ็บป่วยเล็กน้อยทั่วไปที่มักตรวจพบการนอนโรงพยาบาลเกินความจำเป็น ดังนี้:
กลุ่มอาการทางระบบประสาทชั่วคราว
อาการบ้านหมุน วิงเวียนศีรษะ หรือหน้ามืดที่ไม่มีความผิดปกติของระบบประสาทส่วนกลางรุนแรง ส่วนใหญ่สามารถตรวจวินิจฉัยและรับยากลับไปพักผ่อนที่บ้านได้
กลุ่มอาการไข้เฉียบพลัน
มีไข้ตัวร้อนในระยะ 24-48 ชั่วโมงแรกโดยไม่มีสัญญาณชีพวิกฤต สามารถให้ยาลดไข้และตรวจติดตามอาการแบบ OPD
กลุ่มอาการปวดศีรษะ
ปวดศีรษะจากความเครียด หรือไมเกรนทั่วไปที่ตอบสนองต่อยาแก้ปวด ไม่พบสัญญาณอันตราย (Red Flags) ทางสมอง
กลุ่มทางเดินหายใจ
หวัด เจ็บคอ คออักเสบ ทอนซิลอักเสบเล็กน้อยที่ไม่มีภาวะหายใจลำบากหรือออกซิเจนในเลือดต่ำ
กลุ่มติดเชื้อไวรัส
ไข้หวัดใหญ่สายพันธุ์ A หรือ B ที่ผู้ป่วยสามารถรับประทานอาหาร ดื่มน้ำ และทานยาต้านไวรัสแบบกลับบ้านได้
กลุ่มภูมิแพ้ผิวหนัง
ผื่นลมพิษ ผื่นคัน หรือคัดจมูกจากภูมิแพ้ที่ไม่มีภาวะบวมของทางเดินหายใจ (Anaphylaxis)
กลุ่มกล้ามเนื้อและกระดูก
อาการปวดเมื่อย ออฟฟิศซินโดรม หรือกล้ามเนื้อเคล็ดขัดยอกจากการทำงานหรือออกกำลังกาย
กลุ่มทางเดินอาหาร
ถ่ายเหลว คลื่นไส้ อาเจียน ที่ไม่มีภาวะขาดน้ำรุนแรง (Severe Dehydration) หรือช็อก
กลุ่มโรคกระเพาะ
จุกเสียด แน่นท้อง แสบร้อนกลางอกที่ไม่มีสัญญาณเลือดออกในทางเดินอาหาร
📊 เกณฑ์กรณีที่ 1: แอดมิทบ่อยแค่ไหนถึงต้องร่วมจ่าย?
ในสัญญาสุขภาพมาตรฐานใหม่ หากท่านป่วยด้วยกลุ่มอาการ simple diseases บริษัทประกันจะนำมาคิดคำนวณเข้าเงื่อนไขกรณีที่ 1 ก็ต่อเมื่อเข้าเกณฑ์ทั้ง 2 ข้อพร้อมกัน:
- จำนวนครั้ง: มีการนอนโรงพยาบาลแบบผู้ป่วยใน (IPD) ด้วยอาการป่วยเล็กน้อยตั้งแต่ 3 ครั้งขึ้นไป ในรอบปีกรมธรรม์เดียวกัน
- อัตราการเคลมสินไหม (Claim Ratio): มียอดเบิกจ่ายสินไหมสำหรับกลุ่มโรคนี้รวมตั้งแต่ 200% ขึ้นไป ของเบี้ยประกันสุขภาพภายใต้สัญญานั้น
ตัวอย่าง: หากเบี้ยประกันสุขภาพอยู่ที่ปีละ 25,000 บาท แล้วมีการนอน รพ. ด้วยไข้หวัดหรือท้องเสียรวม 3 ครั้ง มียอดเคลมรวม 55,000 บาท (คิดเป็น 220%) จะส่งผลให้ในปีกรมธรรม์ถัดไป ต้องร่วมจ่าย Co-payment 30% ทันที
⚠️ เมื่อไหร่ที่โรคเล็กน้อย จะไม่ถูกนับเป็น simple diseases?
สิ่งสำคัญที่แพทย์และบริษัทประกันยึดถือคือ “ข้อบ่งชี้ทางการแพทย์ (Medical Necessity)” หากผู้ป่วยเริ่มต้นด้วยโรคเล็กน้อย เช่น ท้องเสียหรือไข้หวัด แต่เกิดภาวะแทรกซ้อนทางการแพทย์ เช่น:
- มีภาวะขาดน้ำรุนแรง ความดันโลหิตตก หรือเกลือแร่ในเลือดผิดปกติขั้นวิกฤต
- เด็กเล็กหรือผู้สูงอายุที่มีไข้สูงจนเกิดอาการชัก หรือระดับออกซิเจนในเลือดต่ำกว่า 95%
- แพทย์วินิจฉัยพบการติดเชื้อในกระแสเลือด (Sepsis) ร่วมด้วย
กรณีเช่นนี้ การรักษาจะถูกยกระดับเป็น “การเจ็บป่วยโรคทั่วไป” หรือภาวะฉุกเฉิน ซึ่งจะไม่ถูกนับรวมในโควตา simple diseases 200% แต่จะไปคิดในเกณฑ์โรคทั่วไปที่ต้องเคลมสูงถึง 400% แทน
🛡️ 4 วิธีวางแผนรักษา ไม่ให้ติดเงื่อนไขร่วมจ่าย Co-payment
เพื่อปกป้องสิทธิประโยชน์สูงสุดและรักษาความคุ้มครอง 100% ตลอดไป นี่คือข้อแนะนำจากตัวแทน AIA FA มืออาชีพ:
1. เลือกแผนประกันที่มีวงเงินผู้ป่วยนอก (OPD): หากมีอาการป่วยเล็กน้อย ให้เลือกใช้สิทธิ OPD ตรวจรับยากลับบ้าน โดยไม่ต้องนอน รพ. ซึ่งจะไม่ถูกนับเป็นสถิติการเคลม IPD
2. ตรวจสอบข้อบ่งชี้กับแพทย์เจ้าของไข้: ปรึกษาแพทย์ตามตรงว่ามีความจำเป็นต้องนอน รพ. หรือไม่ เพื่อหลีกเลี่ยงการแอดมิทเกินจำเป็น
3. ติดตามสถิติการเคลมของตนเอง: หากในปีนั้นนอน รพ. ด้วยโรคเล็กน้อยไปแล้ว 2 ครั้ง ควรเพิ่มความระมัดระวังในการดูแลสุขภาพ
4. ทำความเข้าใจข้อยกเว้น: หากเป็นการผ่าตัดหรือโรคร้ายแรง จะไม่ถูกนำมารวมในเกณฑ์นี้เด็ดขาด (อ่านต่อ: ข้อยกเว้น Co-payment ผ่าตัดใหญ่และโรคร้ายแรง)
❓ คำถามที่พบบ่อยเกี่ยวกับ Simple Diseases (FAQ)
1. ถ้าไปหาหมอแบบผู้ป่วยนอก (OPD) ด้วยโรค simple diseases จะถูกนับสถิติหรือไม่?
ตอบ: ไม่ถูกนับครับ เกณฑ์การร่วมจ่าย Co-payment คิดเฉพาะการนอนโรงพยาบาลแบบผู้ป่วยใน (IPD) เท่านั้น การไปหาหมอ ฉีดยา รับยาแบบ OPD ไม่นำมาคิดคำนวณครับ
2. เป็นไข้หวัดใหญ่นอน รพ. 1 คืน ค่ารักษา 30,000 บาท จะโดนร่วมจ่ายทันทีไหม?
ตอบ: ยังไม่โดนทันทีครับ เกณฑ์กำหนดว่าต้องแอดมิทตั้งแต่ 3 ครั้งขึ้นไป และยอดเคลมเกิน 200% ของเบี้ยประกันสุขภาพในรอบปีกรมธรรม์นั้น การนอนครั้งเดียวจึงยังไม่เข้าเงื่อนไข
3. กรมธรรม์เก่าก่อน มีนาคม 2568 ต้องกังวลเรื่อง simple diseases หรือไม่?
ตอบ: ไม่ต้องกังวลครับ สัญญาเดิมที่ทำก่อน 20 มี.ค. 2568 และต่ออายุต่อเนื่อง จะไม่มีเงื่อนไข Co-payment ใดๆ ทั้งสิ้น (อ่านเพิ่มเติม: เปรียบเทียบประกันสุขภาพเล่มเก่า vs เล่มใหม่)
4. ถ้าปีนี้โดนร่วมจ่าย 30% ไปแล้ว จะมีโอกาสกลับมาคุ้มครอง 100% เหมือนเดิมไหม?
ตอบ: มีโอกาสแน่นอนครับ บริษัทประกันจะประเมินแบบปีต่อปี หากในรอบปีถัดไปท่านเคลมลดลงตามเกณฑ์ บริษัทจะปลดล็อกและคืนความคุ้มครอง 100% ให้ทันที (อ่านวิธีทำได้ที่: วิธีปลดล็อก Co-payment)