เกณฑ์วันที่ 20 มี.ค. 2568
ประกันสุขภาพ เล่มเก่า เล่มใหม่ 2568 ต่างกันอย่างไร ใครโดน Co-pay บ้าง?
เปรียบเทียบความแตกต่างชัดเจนระหว่างกรมธรรม์ประกันสุขภาพที่ทำก่อนและหลังวันที่ 20 มีนาคม 2568 เช็กสิทธิ์ความคุ้มครอง และข้อควรระวังเพื่อรักษาผลประโยชน์ 100%
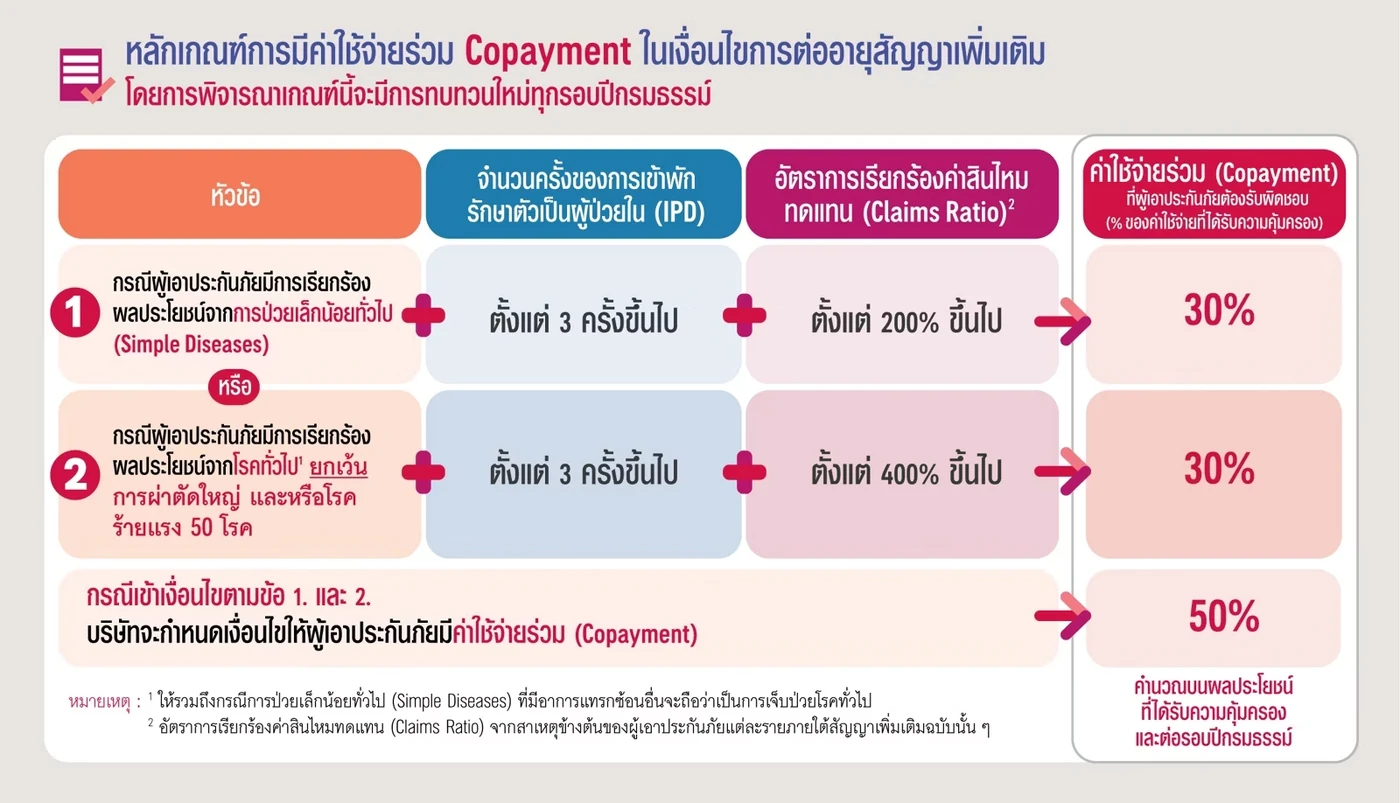
ประกันสุขภาพ เล่มเก่า เล่มใหม่ 2568 มีความแตกต่างกันในเงื่อนไขการต่ออายุสัญญาอย่างมีนัยสำคัญ หลังจากที่ สมาคมประกันชีวิตไทย (TLAA) ภายใต้ความเห็นชอบของ สำนักงาน คปภ. ได้กำหนดให้สัญญาประกันสุขภาพที่ได้รับอนุมัติตั้งแต่วันที่ 20 มีนาคม 2568 เป็นต้นไป มีเงื่อนไขการมีค่าใช้จ่ายร่วม (Co-payment 30% หรือ 50%) หากมีประวัติการเคลมเกินเกณฑ์ที่กำหนด
ผู้ที่ทำประกันสุขภาพก่อนวันที่ 20 มีนาคม 2568 “ไม่ได้รับผลกระทบใดๆ ทั้งสิ้น” และจะไม่มีเงื่อนไข Co-payment ผูกติดในสัญญา ตราบใดที่ยังคงชำระเบี้ยประกันตรงเวลาและต่ออายุสัญญาอย่างต่อเนื่อง ส่วนผู้ที่ทำสัญญาเล่มใหม่ตั้งแต่ 20 มีนาคม 2568 จะมีเงื่อนไขร่วมจ่าย Co-payment หากเคลมโรคเล็กน้อย (Simple Diseases) เกิน 3 ครั้งและยอดเคลมเกิน 200% หรือโรคทั่วไปเกิน 400% ของเบี้ยประกันสุขภาพ
📊 ตารางเปรียบเทียบ ประกันสุขภาพ เล่มเก่า เล่มใหม่ 2568
เพื่อให้เห็นภาพชัดเจน เราได้จัดทำตารางเปรียบเทียบจุดต่อจุดระหว่างสัญญาทั้งสองรุ่น ดังนี้:
| ประเด็นเปรียบเทียบ | สัญญาเล่มเก่า (อนุมัติก่อน 20 มี.ค. 2568) | สัญญาเล่มใหม่ (อนุมัติตั้งแต่ 20 มี.ค. 2568) |
|---|---|---|
| 1. เงื่อนไข Co-payment | ไม่มีเงื่อนไขนี้ (คุ้มครองเต็ม 100% ตามหน้าตาราง) | มีเงื่อนไขร่วมจ่าย 30% หรือ 50% หากเคลมเกินเกณฑ์ |
| 2. สิทธิการต่ออายุสัญญา | การันตีต่ออายุ (Guaranteed Renewable) ตราบใดที่ไม่ปกปิดข้อเท็จจริง | การันตีต่ออายุ แต่บริษัทมีสิทธิเพิ่มเงื่อนไข Co-pay ในปีถัดไปตามเกณฑ์ |
| 3. การปรับเบี้ยประกันภัย | ปรับตามช่วงอายุ หรือปรับตามพอร์ตโฟลิโอรวมของแบบประกัน (ห้ามปรับรายบุคคล) | ปรับตามช่วงอายุ และควบคุมการเคลมผ่าน Co-payment แทนการปรับเบี้ยเฉพาะบุคคล |
| 4. การประเมินผลการเคลม | ไม่มีการนับครั้งการเคลมโรคเล็กน้อยเพื่อคิดบทลงโทษ | ประเมินผลการเคลม 9 Simple Diseases และโรคทั่วไปแบบปีต่อปี |
| 5. ข้อยกเว้นการร่วมจ่าย | จ่ายตามสิทธิ์กรมธรรม์ | ยกเว้นการผ่าตัดใหญ่และ 50 โรคร้ายแรง ไม่นำมาคิด Co-pay |
🛡️ 3 ข้อห้ามเด็ดขาด สำหรับผู้ถือกรมธรรม์ประกันสุขภาพเล่มเก่า
หากท่านมีกรมธรรม์เล่มเก่าอยู่แล้ว ท่านถือว่าครอบครองสินทรัพย์ทางการแพทย์ที่มีมูลค่าสูงมาก เพื่อรักษาสิทธิประโยชน์นี้ไว้ โปรดปฏิบัติตามคำแนะนำอย่างเคร่งครัด:
- 1. ห้ามปล่อยให้กรมธรรม์ขาดอายุ (Lapse): หากสัญญาขาดอายุเกินระยะเวลาผ่อนผัน (Grace Period 31 วัน) และต้องทำเรื่อง Reinstatement ใหม่ บริษัทอาจจำเป็นต้องออกสัญญาภายใต้เงื่อนไขเล่มใหม่ 2568
- 2. ระวังการยกเลิกเล่มเก่าเพื่อทำเล่มใหม่: อย่าหลงเชื่อคำชักชวนให้ยกเลิกสัญญาเล่มเดิมเพื่อเปลี่ยนแผนใหม่ โดยไม่ตรวจสอบเงื่อนไข Co-payment อย่างถี่ถ้วน
- 3. ตรวจสอบการหักบัญชีและรอบชำระเบี้ย: ตั้งค่าชำระเบี้ยอัตโนมัติผ่านบัตรเครดิตหรือบัญชีธนาคาร เพื่อป้องกันการลืมชำระจนสัญญาหลุด
💡 กำลังจะทำประกันสุขภาพเล่มใหม่ ควรวางแผนอย่างไร?
สำหรับผู้ที่กำลังเริ่มต้นทำสัญญาเล่มใหม่ ไม่ต้องกังวลจนเกินไป เพราะเกณฑ์ Co-payment ถูกออกแบบมาเพื่อป้องกันผู้ที่แอดมิทโดยไม่มีความจำเป็นเท่านั้น หากท่านวางแผนอย่างถูกต้อง:
- เลือกแผนประกันสุขภาพเหมาจ่ายที่มี OPD: เพื่อใช้สิทธิรักษาอาการป่วยเล็กน้อยได้โดยไม่ต้องนอน รพ.
- เลือกแผนที่มีความรับผิดส่วนแรก (Deductible) เพื่อประหยัดเบี้ย: ศึกษาขั้นตอนการหักจ่ายได้ที่ คู่มือ Co-payment vs Deductible
- อุ่นใจได้เมื่อเจ็บป่วยรุนแรง: เพราะโรคร้ายแรงและการผ่าตัดใหญ่จะไม่ถูกนำมาคิด Co-pay (อ่านต่อ: ข้อยกเว้น Co-payment โรคร้ายแรง)
❓ คำถามที่พบบ่อยเกี่ยวกับ เล่มเก่า vs เล่มใหม่ 2568 (FAQ)
1. ทำประกันสุขภาพไว้เมื่อปี 2567 จะถูกเปลี่ยนเป็นสัญญาใหม่ที่มี Co-payment หรือไม่?
ตอบ: ไม่ถูกเปลี่ยนครับ กรมธรรม์ที่เริ่มมีผลคุ้มครองก่อนวันที่ 20 มีนาคม 2568 จะยังคงได้รับความคุ้มครองตามข้อกำหนดเดิม 100% ตลอดอายุสัญญาที่ต่ออายุต่อเนื่อง
2. ถ้าต้องการอัปเกรดวงเงินความคุ้มครองในเล่มเดิม จะเข้าเงื่อนไขใหม่หรือไม่?
ตอบ: หากเป็นการเพิ่มวงเงินหรือเปลี่ยนสัญญาเพิ่มเติมสุขภาพฉบับใหม่หลังจากวันที่ 20 มี.ค. 2568 สัญญาฉบับที่ปรับปรุงใหม่จะมีเงื่อนไข Co-payment ตามเกณฑ์ปัจจุบัน
3. สัญญาเล่มใหม่ ถ้าไม่เคยแอดมิทเลย จะถูกปรับเพิ่มเบี้ยหรือโดนร่วมจ่ายไหม?
ตอบ: ไม่โดนแน่นอนครับ เงื่อนไข Co-payment จะเกิดขึ้นเฉพาะผู้ที่มีประวัติการเคลมเข้าเกณฑ์ทั้งจำนวนครั้งและยอดเงินเท่านั้น หากไม่เคลมเลยจะได้รับความคุ้มครอง 100% ปกติ
4. ถ้าสัญญาเล่มใหม่ติดเงื่อนไขร่วมจ่ายแล้ว จะหลุดได้ไหม?
ตอบ: หลุดได้ครับ เพราะเป็นการประเมินปีต่อปี หากปีถัดไปเคลมน้อยลงตามเกณฑ์ บริษัทจะยกเลิกการร่วมจ่ายทันที (อ่านเพิ่มเติม: วิธีปลดล็อก Co-payment)