AIA HEALTH PLUS — สัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส (เอกสิทธิ์ลูกค้าประกันกลุ่ม AIA)
“เหมา เบิ้ล คุ้ม” เหมาจ่ายสูงสุด 10 ล้านบาท เบิ้ลวงเงิน 2 เท่าเมื่อเป็นโรคร้ายแรง ปรับคุ้มครองตั้งแต่บาทแรกที่อายุ 60 ปีโดยไม่ต้องแถลงสุขภาพใหม่
สิทธิพิเศษเฉพาะสมาชิกที่มีประกันสุขภาพกลุ่มกับเอไอเอ ช่วยเหมาจ่ายค่ารักษาพยาบาลส่วนที่เกินจากสวัสดิการประกันกลุ่มด้วยเบี้ยประหยัด พร้อมสิทธิ์เปลี่ยนเป็นแผนคุ้มครองตั้งแต่บาทแรกเมื่อเกษียณโดยไม่ต้องตรวจสุขภาพใหม่
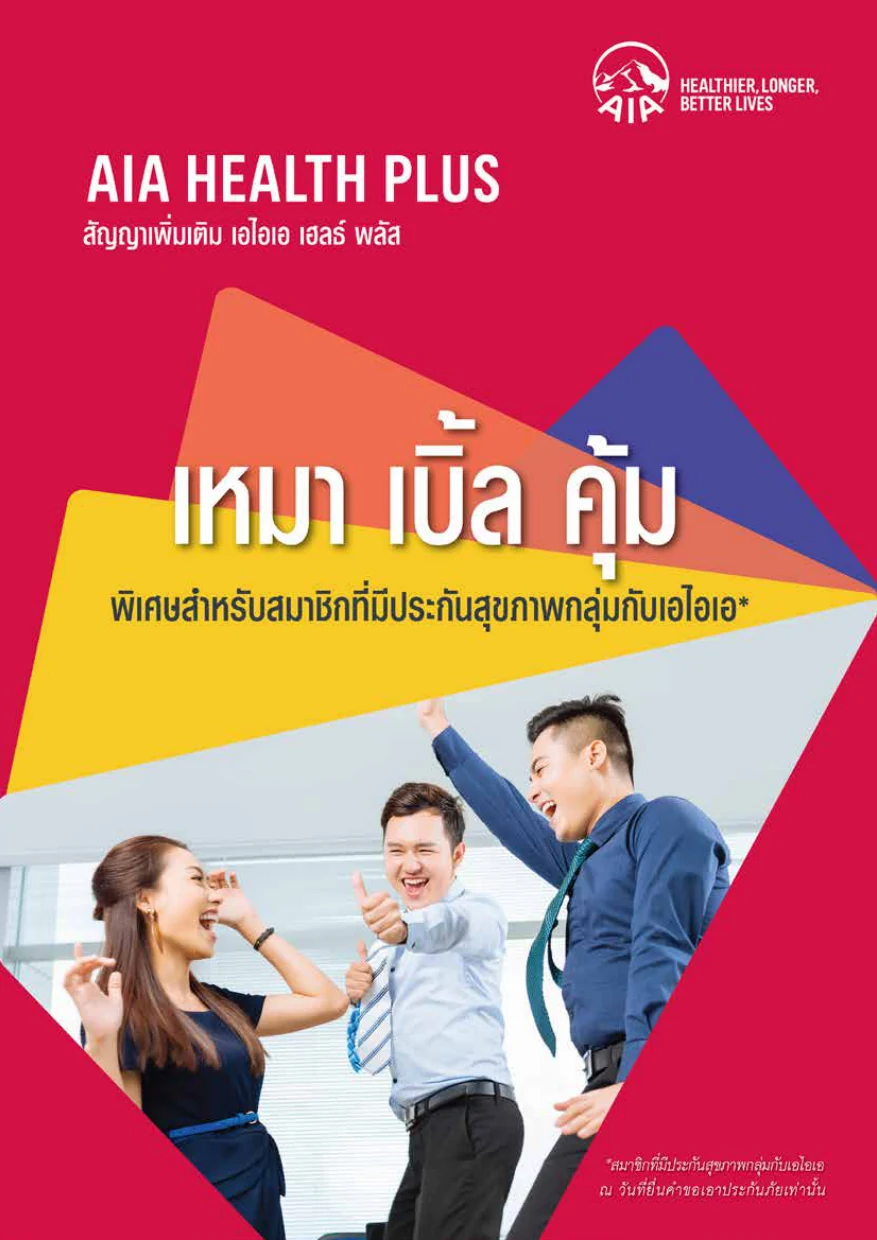
เหมาจ่าย 1 / 5 / 10 ล้านเบิ้ลวงเงิน 2 เท่า นาน 4 ปี เมื่อเป็นโรคร้ายแรง
อายุ 60 ปี คุ้มครองบาทแรกปรับเพิ่มอัตโนมัติ ไม่ต้องแถลงสุขภาพใหม่*
- แผนความคุ้มครองเหมาจ่าย1 ล้านบาท / 5 ล้านบาท / 10 ล้านบาท ต่อปี
- ความรับผิดส่วนแรก (Deductible)อายุ < 60 ปี: 20,000 บ. / อายุ 60–85 ปี: คุ้มครองตั้งแต่บาทแรก
- อายุรับประกันภัย / คุ้มครอง1 เดือน – 75 ปี (ต่ออายุถึง 84 ปี / คุ้มครองถึง 85 ปี)
สรุปสั้น ๆ: ประกันสุขภาพ AIA Health Plus ออกแบบสำหรับพนักงานที่มีสวัสดิการประกันกลุ่มเอไอเอ มี 3 แผนวงเงินเหมาจ่าย (2 ล้าน / 5 ล้าน / 10 ล้านบาทต่อปี) โดยมีความรับผิดส่วนแรก 20,000 หรือ 50,000 บาทต่อครั้งที่ใช้สวัสดิการกลุ่มเคลมก่อนได้ และปรับเป็นแผนความรับผิดส่วนแรก 0 บาทได้เมื่ออายุ 55–70 ปีโดยไม่ตรวจสุขภาพ
AIA Health Plus (เอไอเอ เฮลธ์ พลัส)
คำนวณเบี้ยประกันภัยมาตรฐานตามช่วงอายุ เพศ และแผนความคุ้มครอง 1 ล้าน / 5 ล้าน / 10 ล้านบาท
สารบัญเนื้อหา (Table of Contents)
- ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA คืออะไร เหมาะกับใคร
- จุดเด่น “เหมา เบิ้ล คุ้ม” ตอบโจทย์ทั้งช่วงวัยทำงานและช่วงหลังเกษียณ
- เงื่อนไขการรับประกันภัยโดยย่อ และสิทธิ์ปรับเป็นคุ้มครองตั้งแต่บาทแรกที่อายุ 60 ปี
- ตารางผลประโยชน์ความคุ้มครองโดยย่อ เปรียบเทียบแผน 1 ล้าน / 5 ล้าน / 10 ล้านบาท
- ทำไมต้องมีความรับผิดส่วนแรก 20,000 บาท และวิธีใช้สวัสดิการประกันกลุ่มเคลมแทน
- กรณีศึกษาที่ 1 (วัยทำงาน อายุ 35 ปี) และกรณีศึกษาที่ 2 (วัยเกษียณ อายุ 62 ปี)
- เจาะลึกผลประโยชน์ “เบิ้ลวงเงิน 2 เท่า นาน 4 ปีกรมธรรม์” เมื่อเป็น 6 โรคร้ายแรง
- ตารางอัตราเบี้ยประกันภัยมาตรฐาน รายปี และ รายเดือน ครบทุกช่วงอายุ (1 เดือน – 84 ปี)
- ระยะเวลาที่ไม่คุ้มครอง (Waiting Period) และข้อยกเว้นบางส่วนของสัญญาเพิ่มเติม
- สิทธิลดหย่อนภาษี ส่วนลด AIA Vitality สูงสุด 15% และบริการ Medix (PMCM)
- คำถามที่พบบ่อยเกี่ยวกับ ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA
- สรุป
- ดาวน์โหลดโบรชัวร์ ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA
ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA คืออะไร เหมาะกับใคร
ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA หรือชื่อทางการคือ สัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส (AIA Health Plus) คือแบบประกันสุขภาพเหมาจ่ายที่เอไอเอออกแบบมาเป็น เอกสิทธิ์พิเศษสำหรับสมาชิกที่มีประกันสุขภาพกลุ่มกับเอไอเอ ณ วันที่ยื่นคำขอเอาประกันภัยเท่านั้น เพื่อแก้ปัญหาใหญ่ของมนุษย์เงินเดือนและพนักงานบริษัทที่มีสวัสดิการประกันกลุ่มอยู่แล้ว แต่อาจไม่เพียงพอต่อค่ารักษาพยาบาลยุคปัจจุบัน และจะหมดสวัสดิการทันทีเมื่อเกษียณอายุหรือลาออกจากงาน
- พนักงานบริษัทและผู้บริหารที่เป็นสมาชิกประกันสุขภาพกลุ่ม AIA: ที่ต้องการเพิ่มวงเงินค่ารักษาพยาบาลเหมาจ่ายเป็น 1 ล้านบาท, 5 ล้านบาท หรือ 10 ล้านบาทต่อปี โดยไม่ซ้ำซ้อนกับสวัสดิการของบริษัท
- มนุษย์เงินเดือนที่ต้องการจ่ายเบี้ยประกันสุขภาพประหยัดในช่วงวัยทำงาน (อายุ 1 เดือน – 59 ปี): เนื่องจากมี ความรับผิดส่วนแรก 20,000 บาทต่อรอบปีกรมธรรม์ ซึ่งสามารถใช้สวัสดิการประกันกลุ่มที่มีอยู่เคลมแทนความรับผิดส่วนแรก 20,000 บาทได้เลย
- ผู้ที่วางแผนเตรียมประกันสุขภาพไว้ใช้หลังเกษียณ (อายุ 60 – 85 ปี) ตั้งแต่วันที่สุขภาพยังแข็งแรง: เพราะเมื่อถึงวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยมีอายุครบ 60 ปี ความคุ้มครองจะถูกปรับเพิ่มให้ คุ้มครองทันทีตั้งแต่บาทแรก (ไม่มีความรับผิดส่วนแรก) โดยไม่ต้องแถลงสุขภาพใหม่!
จุดเด่น “เหมา เบิ้ล คุ้ม” ตอบโจทย์ทั้งช่วงวัยทำงานและช่วงหลังเกษียณ
–5 จุดเด่นหลักของ สัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส (AIA Health Plus) สรุปได้ภายใต้แนวคิด “เหมา เบิ้ล คุ้ม” ดังนี้
- เหมา — ผลประโยชน์แบบเหมาจ่าย สูงสุด 10 ล้านบาทต่อรอบปีกรมธรรม์: ไม่จำกัดวงเงินต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง และเพิ่มวันคุ้มครองค่าห้อง ค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) รวมกับห้อง ICU สูงสุดถึง 365 วัน
- เบิ้ล — โรคร้ายแรง ผลประโยชน์สูงสุดเพิ่มเป็น 2 เท่า และต่อเนื่องรวมเป็น 4 ปีกรมธรรม์: เมื่อได้รับการวินิจฉัยและเข้ารับการรักษาตัวด้วย 1 ใน 6 โรคร้ายแรง บริษัทจะเพิ่มวงเงินผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์เป็น 2 เท่า ในปีกรมธรรม์นั้นและต่อเนื่องไปอีก 3 ปีกรมธรรม์
- คุ้ม — วัยทำงานเบี้ยประหยัด วัยเกษียณคุ้มครองตั้งแต่บาทแรก:
- ช่วงวัยทำงาน (อายุ 1 เดือน – 59 ปี): เสริมสิทธิ์สวัสดิการที่มีอยู่ด้วยความรับผิดส่วนแรก 20,000 บาทต่อรอบปีกรมธรรม์ ช่วยให้จ่ายเบี้ยประกันภัยน้อยลงอย่างมาก
- ช่วงหลังเกษียณ (อายุ 60 – 85 ปี): ปรับเพิ่มให้คุ้มครองทันทีตั้งแต่บาทแรก (ไม่มีความรับผิดส่วนแรก) นับตั้งแต่วันครบรอบปีกรมธรรม์ที่มีอายุครบ 60 ปี โดยไม่ต้องแถลงสุขภาพใหม่
- รับส่วนลดเบี้ยประกันภัยสูงสุด 15% จากโครงการ AIA Vitality: และรับบริการพิเศษ Full PMCM โดย Medix (เฉพาะแผน 10 ล้านบาท)
เงื่อนไขการรับประกันภัยโดยย่อ และสิทธิ์ปรับเป็นคุ้มครองตั้งแต่บาทแรกที่อายุ 60 ปี
ข้อมูลเงื่อนไขการรับประกันภัยโดยย่อของ ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA อ้างอิงสรุปได้ดังตารางต่อไปนี้
| หัวข้อเงื่อนไข | รายละเอียดตามโบรชัวร์ AIA Health Plus (เอไอเอ เฮลธ์ พลัส) |
|---|---|
| ชื่อสัญญาเพิ่มเติม | สัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส (AIA Health Plus) |
| คุณสมบัติผู้ขอเอาประกันภัย | สมาชิกที่มีประกันสุขภาพกลุ่มกับเอไอเอ ณ วันที่ยื่นคำขอเอาประกันภัยเท่านั้น |
| อายุที่รับประกันภัย | • ธุรกิจใหม่: อายุ 1 เดือน – 75 ปี • ธุรกิจปีต่ออายุ: ต่ออายุได้ถึงอายุ 84 ปี |
| ระยะเวลาคุ้มครอง | ถึงอายุ 85 ปี หรือจนกระทั่งแบบประกันภัยหลักสิ้นผลบังคับ |
| ความรับผิดส่วนแรก (Deductible) | • อายุ 1 เดือน – 59 ปี: มีความรับผิดส่วนแรก 20,000 บาท ต่อรอบปีกรมธรรม์ • อายุ 60 – 85 ปี: ไม่มีความรับผิดส่วนแรก (คุ้มครองตั้งแต่บาทแรก) ปรับอัตโนมัติตั้งแต่วันครบรอบปีกรมธรรม์ที่อายุครบ 60 ปี โดยไม่ต้องแถลงสุขภาพใหม่ |
| การพิจารณารับประกันภัย | • 1 สัญญาต่อรายชีวิตสำหรับสัญญาที่มีความรับผิดส่วนแรก • แยกผลประโยชน์สูงสุดจากสัญญาเพิ่มเติมค่ารักษาพยาบาลอื่นๆ |
| การตรวจสุขภาพ | ขึ้นอยู่กับกฎเกณฑ์การพิจารณาของบริษัท |
| สิทธิในการลดหย่อนภาษี | เบี้ยประกันสุขภาพ (ถ้ามี) เฉพาะส่วนที่เข้าเงื่อนไข สามารถหักลดหย่อนภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ที่กรมสรรพากรกำหนด |
| สิทธิประโยชน์ เอไอเอ ไวทัลลิตี้ | เข้าร่วมโครงการ เอไอเอ ไวทัลลิตี้ และได้รับส่วนลดเบี้ยประกันภัยตามเงื่อนไขของโครงการ (สูงสุด 15%) |
| สิทธิพิเศษ บริการจัดการดูแลผู้ป่วยรายบุคคล (PMCM) | สำหรับความคุ้มครองแผน 3 (เฉพาะแผน 10 ล้านบาท) สามารถรับบริการปรึกษาสำหรับ 21 กลุ่มโรค (Full PMCM) โดย Medix |
ตารางผลประโยชน์ความคุ้มครองโดยย่อ เปรียบเทียบแผน 1 ล้าน / 5 ล้าน / 10 ล้านบาท
ตารางต่อไปนี้แสดงรายละเอียดผลประโยชน์ความคุ้มครองครบทั้ง 13 หมวดและบันทึกสลักหลังของ AIA Health Plus เปรียบเทียบทั้ง 3 แผนความคุ้มครอง (อ้างอิงโบรชัวร์หน้า 14–15) โดยรวมผลประโยชน์ในหมวดที่ 1–13 ต้องไม่เกินผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ของแต่ละแผน
| หมวดผลประโยชน์ | รายการความคุ้มครองตามโบรชัวร์ | แผน 1 (1 ล้านบาท) | แผน 2 (5 ล้านบาท) | แผน 3 (10 ล้านบาท) |
|---|---|---|---|---|
| ผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ | วงเงินคุ้มครองสูงสุดต่อรอบปีกรมธรรม์ (หมวดที่ 1–13) | 1,000,000 บาท | 5,000,000 บาท | 10,000,000 บาท |
| หมวด 1 (ค่าห้องและ ICU) | • ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) ต่อการเข้าพักรักษาครั้งใดครั้งหนึ่ง • ห้องผู้ป่วยวิกฤติ (ICU) จ่ายตามจริง เมื่อรวมหมวด 1 สูงสุดไม่เกิน 365 วัน | 2,000 บาท/วัน เหมาจ่ายตามจริง | 4,000 บาท/วัน เหมาจ่ายตามจริง | 5,000 บาท/วัน เหมาจ่ายตามจริง |
| หมวด 2 (ค่ารักษา IPD และยากลับบ้าน) | • 2.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย • 2.2 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตฯ และค่าบริการทางการพยาบาล • 2.3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ • 2.4 ค่ายา และค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน (จำกัดไม่เกิน 7 วัน) | เหมาจ่ายตามจริง 20,000 บาท/ครั้ง | เหมาจ่ายตามจริง 20,000 บาท/ครั้ง | เหมาจ่ายตามจริง 20,000 บาท/ครั้ง |
| หมวด 3 (ค่าแพทย์เยี่ยมไข้) | ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา ต่อการเข้าพักรักษาเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง สูงสุดไม่เกิน 365 วัน | 1,200 บาท/วัน | 2,400 บาท/วัน | 3,600 บาท/วัน |
| หมวด 4 (ค่าผ่าตัดและหัตถการ) | ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ ต่อรอบปีกรมธรรม์ (4.1 ค่าห้องผ่าตัด/หัตถการ, 4.2 ค่ายา/เวชภัณฑ์/อุปกรณ์ผ่าตัด, 4.3 ค่าแพทย์ศัลยกรรมและผู้ช่วยผ่าตัด, 4.4 ค่าวิสัญญีแพทย์, 4.5 ผ่าตัดเปลี่ยนอวัยวะ) | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 5 (Day Surgery) | การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน (Day Surgery) | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 6 (ก่อนและหลัง IPD 30 วัน) | • 6.1 ค่าบริการทางการแพทย์เพื่อตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงภายใน 30 วันก่อนและหลังเป็นผู้ป่วยใน • 6.2 ค่ารักษาผู้ป่วยนอกต่อเนื่องภายใน 30 วันหลังออกจากเป็นผู้ป่วยใน (จำกัด 2 ครั้ง ต่อการเข้าพักเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง) | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 7 (อุบัติเหตุฉุกเฉิน 24 ชม.) | ค่ารักษาพยาบาลการบาดเจ็บ กรณีผู้ป่วยนอก ภายใน 24 ชั่วโมง ของการเกิดอุบัติเหตุต่อครั้ง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 8 (เวชศาสตร์ฟื้นฟู) | ค่าเวชศาสตร์ฟื้นฟู หลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน แต่ละครั้งต่อรอบปีกรมธรรม์ (ไม่เกิน 2 ครั้ง) | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 9 (ล้างไต) | ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคไตวายเรื้อรัง โดยการล้างไตผ่านทางเส้นเลือด ต่อรอบปีกรมธรรม์ | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 10 (รังสีรักษามะเร็ง) | ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็งโดยรังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์รักษา ต่อรอบปีกรมธรรม์ | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 11 (เคมีบำบัดมะเร็ง) | ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็ง โดยเคมีบำบัด ต่อรอบปีกรมธรรม์ | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 12 (รถพยาบาล) | ค่าบริการรถพยาบาลฉุกเฉิน | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| หมวด 13 (ผ่าตัดเล็ก) | ค่ารักษาพยาบาล โดยการผ่าตัดเล็ก (Minor Surgery) | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง | เหมาจ่ายตามจริง |
| ความรับผิดส่วนแรก (อายุ 1 เดือน – 59 ปี) | ความรับผิดส่วนแรกต่อรอบปีกรมธรรม์ (อายุ 60–85 ปี ไม่มีความรับผิดส่วนแรก) | 20,000 บาท | 20,000 บาท | 20,000 บาท |
| บันทึกสลักหลัง ข้อ 3 (โรคร้ายแรง) | เพิ่มผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ให้เป็น 2 เท่า ในปีกรมธรรม์ที่เข้ารับการรักษาตัวด้วยโรคร้ายแรง และต่อเนื่องติดต่อกันไปอีก 3 ปีกรมธรรม์ (รวม 4 ปีกรมธรรม์) | เพิ่มเป็น 2,000,000 บาท/ปี | เพิ่มเป็น 10,000,000 บาท/ปี | เพิ่มเป็น 20,000,000 บาท/ปี |
| บันทึกสลักหลัง ข้อ 4 (เสียชีวิต) | ผลประโยชน์กรณีเสียชีวิต | 10,000 บาท | 10,000 บาท | 10,000 บาท |
ทำไมต้องมีความรับผิดส่วนแรก 20,000 บาท และวิธีใช้สวัสดิการประกันกลุ่มเคลมแทน
ตามคำอธิบายในโบรชัวร์หน้า 6–7 ความรับผิดส่วนแรก (Deductible) 20,000 บาทต่อรอบปีกรมธรรม์ มีไว้เพื่อลดความคุ้มครองที่ซ้ำซ้อนกับสวัสดิการค่ารักษาพยาบาลที่มีอยู่ (ได้แก่ สวัสดิการประกันกลุ่มของนายจ้าง, สวัสดิการค่ารักษาพยาบาลจากรัฐบาล, ประกันสังคม หรือประกันสุขภาพส่วนตัวที่มีอยู่) ทำให้ผู้เอาประกันภัยจ่ายเบี้ยประกันภัยน้อยลงมากในช่วงวัยทำงาน
ความพิเศษคือ ความรับผิดส่วนแรก 20,000 บาท จะนับจากค่าใช้จ่ายส่วนที่มีสิทธิได้รับผลประโยชน์ภายใต้ AIA Health Plus ที่เคลมจากสวัสดิการอื่นได้เลย ดังตัวอย่างทั้ง 3 กรณีในโบรชัวร์หน้า 7 (เมื่อค่ารักษาพยาบาลที่เกิดขึ้นจริงทั้งหมดเท่ากับ 50,000 บาท)
| กรณีตัวอย่าง | ค่ารักษาพยาบาลที่เกิดขึ้นจริงทั้งหมด (บาท) | สวัสดิการค่ารักษาพยาบาลที่มีอยู่จ่ายให้ (และอยู่ภายใต้สิทธิพึงจ่ายของ AIA Health Plus) | ความรับผิดส่วนแรกที่ผู้เอาประกันภัยต้องรับผิดชอบด้วยตนเอง | AIA Health Plus จ่ายส่วนที่เกินจาก 20,000 บาทแรก |
|---|---|---|---|---|
| กรณีที่ 1 | 50,000 | 20,000 | ไม่มี (0 บาท) | 30,000 บาท |
| กรณีที่ 2 | 50,000 | 40,000 | ไม่มี (0 บาท) | 10,000 บาท |
| กรณีที่ 3 | 50,000 | 15,000 | 5,000 บาท | 30,000 บาท |
กรณีศึกษาที่ 1 (วัยทำงาน อายุ 35 ปี) และกรณีศึกษาที่ 2 (วัยเกษียณ อายุ 62 ปี)
เพื่อให้เห็นความคุ้มค่าทั้งในช่วงวัยทำงานและช่วงหลังเกษียณ โบรชัวร์หน้า 8–11 ได้ยกตัวอย่าง คุณสมบัติ เพศชาย ที่ซื้อแบบประกัน AIA Health Plus แผน 5 ล้านบาท (แผน 2) และป่วยเป็นโรคเนื้องอกในสมอง ต้องเข้ารับการผ่าตัดและนอนโรงพยาบาลเป็นเวลา 12 วัน (นอนห้องปกติ 10 วัน และนอนห้อง ICU 2 วัน) โดยมีบิลค่ารักษาพยาบาลเกิดขึ้นจริงทั้งหมด 948,955 บาท ดังนี้
| รายการค่ารักษาพยาบาล (นอน รพ. 12 วัน: ห้องปกติ 10 วัน + ICU 2 วัน) | ค่าใช้จ่ายจริงตามใบเสร็จ (บาท) | กรณีที่ 1: ตอนอายุ 35 ปี (มีประกันกลุ่มจ่าย 93,000 บ. + AIA Health Plus จ่ายส่วนเกิน) | กรณีที่ 2: ตอนอายุ 62 ปี หลังเกษียณ (ไม่มีประกันกลุ่มแล้ว — AIA Health Plus จ่ายตั้งแต่บาทแรก) |
|---|---|---|---|
| 1. ค่าห้อง ICU (2 วัน) + ค่าห้องและค่าอาหาร (10 วัน) + ค่าบริการ รพ. + การพยาบาล | 90,780 (15,780 + 37,000 + 3,000 + 35,000) | ประกันกลุ่มจ่าย 21,000 บ. AIA Health Plus จ่าย 69,780 บ. | AIA Health Plus จ่ายเต็ม 90,780 บ. (ICU จ่ายตามจริง + ค่าห้อง 4,000×10 วัน + พยาบาล) |
| 2. ค่ารักษาพยาบาลอื่นๆ (หมวด 2.1–2.3) และค่ายากลับบ้าน (หมวด 2.4) | 580,175 | ประกันกลุ่มจ่าย 30,000 บ. AIA Health Plus จ่าย 550,175 บ. | AIA Health Plus จ่ายเต็ม 580,175 บ. (ค่ารักษาตามจริง + ยากลับบ้านไม่เกิน 20,000 บ.) |
| 3. ค่าเยี่ยมของแพทย์ตรวจรักษา (หมวด 3) | 28,000 | ประกันกลุ่มจ่าย 12,000 บ. AIA Health Plus จ่าย 16,000 บ. | AIA Health Plus จ่ายเต็ม 28,000 บ. (สิทธิพึงจ่าย 2,400 บ./วัน × 12 วัน = 28,800 บ.) |
| 4. ค่าแพทย์ผ่าตัด (หมวด 4 แบบจ่ายตามจริง) | 250,000 | ประกันกลุ่มจ่าย 30,000 บ. AIA Health Plus จ่าย 220,000 บ. | AIA Health Plus จ่ายเต็ม 250,000 บ. (เหมาจ่ายตามจริง) |
| ยอดรวมค่ารักษาพยาบาลทั้งหมด | 948,955 บาท | ประกันกลุ่มจ่าย 93,000 บาท (นับเป็น Deductible 20,000 บ. ให้แล้ว) AIA Health Plus จ่าย 855,955 บาท คุณสมบัติจ่ายเอง = 0 บาท! (เบี้ยเพียง 15,400 บ./ปี) | AIA Health Plus คุ้มครองตั้งแต่บาทแรก จ่ายผลประโยชน์เต็ม 948,955 บาท คุณสมบัติจ่ายเอง = 0 บาท! (เบี้ยปีละ 51,400 บ.) |
เจาะลึกผลประโยชน์ “เบิ้ลวงเงิน 2 เท่า นาน 4 ปีกรมธรรม์” เมื่อเป็น 6 โรคร้ายแรง
ตามบันทึกสลักหลังในโบรชัวร์หน้า 12–13 และหน้า 15–16 หากผู้เอาประกันภัยได้รับการวินิจฉัยและยืนยันจากแพทย์เป็นครั้งแรก (พ้นระยะเวลารอคอย 90 วัน) และเข้ารับการรักษาตัวด้วย โรคร้ายแรงที่ได้รับความคุ้มครอง 6 โรค บริษัทจะเพิ่มผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์เป็น 2 เท่าของจำนวนเงินเอาประกันภัย ในปีกรมธรรม์นั้น และให้ความคุ้มครอง 2 เท่าต่อเนื่องติดต่อกันไปอีก 3 ปีกรมธรรม์ (รวมเป็น 4 ปีกรมธรรม์) สูงสุด 1 ครั้ง ต่อ 1 โรคร้ายแรง ได้แก่
- กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด (Acute Heart Attack)
- โรคหลอดเลือดสมองแตกหรืออุดตัน (Major Stroke)
- การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ (Coronary Artery By-Pass Surgery)
- โรคมะเร็งระยะลุกลาม (Invasive Cancer)
- การผ่าตัดเปลี่ยนอวัยวะหรือปลูกถ่ายไขกระดูก (Major Organs Transplantation or Bone Marrow Transplantation)
- การผ่าตัดเส้นเลือดแดงใหญ่ เอออร์ต้า (Surgery to Aorta)
โดยการเข้ารับการรักษาตัวด้วยโรคร้ายแรงหมายถึงข้อใดข้อหนึ่งต่อไปนี้: (1) การเข้าพักรักษาตัวเป็นผู้ป่วยใน (IPD) อันเนื่องมาจากโรคร้ายแรง หรือ (2) การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน (Day Surgery) อันเนื่องมาจากโรคร้ายแรง หรือ (3) การผ่าตัดเพื่อใส่สายสวนเพื่อการล้างไตทางช่องท้องแบบถาวร หรือการผ่าตัดสร้างทางนำเลือดเพื่อการฟอกเลือดด้วยเครื่องไตเทียม
ตารางอัตราเบี้ยประกันภัยมาตรฐาน รายปี และ รายเดือน ครบทุกช่วงอายุ (1 เดือน – 84 ปี)
ตารางต่อไปนี้แสดง เบี้ยประกันภัยมาตรฐาน รายปี และ รายเดือน ของสัญญาเพิ่มเติม AIA Health Plus (เอไอเอ เฮลธ์ พลัส) ครบทั้ง 3 แผนความคุ้มครอง (แผน 1 ล้านบาท, แผน 5 ล้านบาท และแผน 10 ล้านบาท) ตั้งแต่อายุ 1 เดือน ถึง 84* ปี
ตารางที่ 1: เบี้ยประกันภัยมาตรฐาน รายปี (Annual Premium) — อายุ 1 เดือน ถึง 84* ปี
| ความรับผิดส่วนแรก | ช่วงอายุ (ปี) | ชาย แผน 1 (1 ล้าน) | ชาย แผน 2 (5 ล้าน) | ชาย แผน 3 (10 ล้าน) | หญิง แผน 1 (1 ล้าน) | หญิง แผน 2 (5 ล้าน) | หญิง แผน 3 (10 ล้าน) |
|---|---|---|---|---|---|---|---|
| มี Deductible 20,000 บ. | 1 เดือน – 5 ปี | 46,000 | 62,900 | 73,600 | 39,600 | 57,700 | 68,600 |
| มี Deductible 20,000 บ. | 6 – 10 ปี | 18,000 | 27,600 | 30,400 | 16,500 | 24,300 | 28,600 |
| มี Deductible 20,000 บ. | 11 – 15 ปี | 8,300 | 14,200 | 15,700 | 7,200 | 13,000 | 13,800 |
| มี Deductible 20,000 บ. | 16 – 20 ปี | 7,200 | 11,800 | 12,900 | 8,100 | 13,700 | 14,800 |
| มี Deductible 20,000 บ. | 21 – 25 ปี | 8,000 | 12,200 | 14,400 | 9,600 | 15,300 | 18,000 |
| มี Deductible 20,000 บ. | 26 – 30 ปี | 8,900 | 14,000 | 16,400 | 10,600 | 15,800 | 18,600 |
| มี Deductible 20,000 บ. | 31 – 35 ปี | 9,800 | 15,400 | 18,000 | 11,900 | 17,700 | 20,700 |
| มี Deductible 20,000 บ. | 36 – 40 ปี | 10,600 | 17,000 | 19,600 | 13,100 | 22,200 | 24,100 |
| มี Deductible 20,000 บ. | 41 – 45 ปี | 11,700 | 18,700 | 22,200 | 14,900 | 25,400 | 28,000 |
| มี Deductible 20,000 บ. | 46 – 50 ปี | 14,100 | 22,200 | 26,400 | 17,800 | 27,600 | 31,400 |
| มี Deductible 20,000 บ. | 51 – 55 ปี | 19,500 | 29,600 | 34,400 | 20,600 | 30,600 | 35,100 |
| มี Deductible 20,000 บ. | 56 – 59 ปี | 23,300 | 36,700 | 42,400 | 25,400 | 38,600 | 44,700 |
| ไม่มี Deductible (บาทแรก) | 60 – 65 ปี | 34,100 | 51,400 | 52,500 | 34,700 | 52,900 | 54,900 |
| ไม่มี Deductible (บาทแรก) | 66 – 70 ปี | 50,700 | 74,100 | 81,400 | 52,200 | 76,800 | 83,900 |
| ไม่มี Deductible (บาทแรก) | 71 – 75 ปี | 75,600 | 106,900 | 121,500 | 77,900 | 110,200 | 124,600 |
| ไม่มี Deductible (บาทแรก) | 76 – 80* ปี (ต่ออายุ) | 113,100 | 158,500 | 181,900 | 116,700 | 162,800 | 186,700 |
| ไม่มี Deductible (บาทแรก) | 81 – 84* ปี (ต่ออายุ) | 169,200 | 237,400 | 272,500 | 174,500 | 243,700 | 279,700 |
ตารางที่ 2: เบี้ยประกันภัยมาตรฐาน รายเดือน (Monthly Premium) — อายุ 1 เดือน ถึง 84* ปี
| ความรับผิดส่วนแรก | ช่วงอายุ (ปี) | ชาย แผน 1 (1 ล้าน) | ชาย แผน 2 (5 ล้าน) | ชาย แผน 3 (10 ล้าน) | หญิง แผน 1 (1 ล้าน) | หญิง แผน 2 (5 ล้าน) | หญิง แผน 3 (10 ล้าน) |
|---|---|---|---|---|---|---|---|
| มี Deductible 20,000 บ. | 1 เดือน – 5 ปี | 4,140 | 5,661 | 6,624 | 3,564 | 5,193 | 6,174 |
| มี Deductible 20,000 บ. | 6 – 10 ปี | 1,620 | 2,484 | 2,736 | 1,485 | 2,187 | 2,574 |
| มี Deductible 20,000 บ. | 11 – 15 ปี | 747 | 1,278 | 1,413 | 648 | 1,170 | 1,242 |
| มี Deductible 20,000 บ. | 16 – 20 ปี | 648 | 1,062 | 1,161 | 729 | 1,233 | 1,332 |
| มี Deductible 20,000 บ. | 21 – 25 ปี | 720 | 1,098 | 1,296 | 864 | 1,377 | 1,620 |
| มี Deductible 20,000 บ. | 26 – 30 ปี | 801 | 1,260 | 1,476 | 954 | 1,422 | 1,674 |
| มี Deductible 20,000 บ. | 31 – 35 ปี | 882 | 1,386 | 1,620 | 1,071 | 1,593 | 1,863 |
| มี Deductible 20,000 บ. | 36 – 40 ปี | 954 | 1,530 | 1,764 | 1,179 | 1,998 | 2,169 |
| มี Deductible 20,000 บ. | 41 – 45 ปี | 1,053 | 1,683 | 1,998 | 1,341 | 2,286 | 2,520 |
| มี Deductible 20,000 บ. | 46 – 50 ปี | 1,269 | 1,998 | 2,376 | 1,602 | 2,484 | 2,826 |
| มี Deductible 20,000 บ. | 51 – 55 ปี | 1,755 | 2,664 | 3,096 | 1,854 | 2,754 | 3,159 |
| มี Deductible 20,000 บ. | 56 – 59 ปี | 2,097 | 3,303 | 3,816 | 2,286 | 3,474 | 4,023 |
| ไม่มี Deductible (บาทแรก) | 60 – 65 ปี | 3,069 | 4,626 | 4,725 | 3,123 | 4,761 | 4,941 |
| ไม่มี Deductible (บาทแรก) | 66 – 70 ปี | 4,563 | 6,669 | 7,326 | 4,698 | 6,912 | 7,551 |
| ไม่มี Deductible (บาทแรก) | 71 – 75 ปี | 6,804 | 9,621 | 10,935 | 7,011 | 9,918 | 11,214 |
| ไม่มี Deductible (บาทแรก) | 76 – 80* ปี (ต่ออายุ) | 10,179 | 14,265 | 16,371 | 10,503 | 14,652 | 16,803 |
| ไม่มี Deductible (บาทแรก) | 81 – 84* ปี (ต่ออายุ) | 15,228 | 21,366 | 24,525 | 15,705 | 21,933 | 25,173 |
ระยะเวลาที่ไม่คุ้มครอง (Waiting Period) และข้อยกเว้นบางส่วนของสัญญาเพิ่มเติม
ตามรายละเอียดในโบรชัวร์หน้า 15–16 ระยะเวลาที่ไม่คุ้มครอง (Waiting Period) และข้อยกเว้นบางส่วนของสัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส มีดังนี้
- ระยะเวลาที่ไม่คุ้มครอง (Waiting Period):
- 30 วัน: สำหรับการป่วยที่เกิดขึ้นในระยะเวลา 30 วัน นับแต่วันเริ่มมีผลคุ้มครองตามสัญญาเพิ่มเติมนี้ หรือวันที่บริษัทอนุมัติให้เพิ่มผลประโยชน์ของสัญญาเพิ่มเติมนี้ แล้วแต่กรณีใดจะเกิดขึ้นภายหลัง
- 90 วัน: สำหรับผลประโยชน์ความคุ้มครองกรณีโรคร้ายแรง (เพิ่มวงเงิน 2 เท่า) นับแต่วันเริ่มมีผลคุ้มครองหรือวันที่อนุมัติให้เพิ่มผลประโยชน์
- 120 วัน: สำหรับการป่วยด้วย 4 กลุ่มโรคต่อไปนี้ ได้แก่ (1) ไส้เลื่อนทุกชนิด (2) ต้อเนื้อ หรือต้อกระจก (3) การตัดทอนซิล หรืออดีนอยด์ และ (4) เยื่อบุโพรงมดลูกเจริญผิดที่
- ข้อยกเว้นบางส่วนของสัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส:
- 1. ภาวะที่เป็นผลจากความผิดปกติที่เกิดขึ้นแต่กำเนิด หรือระบบการสร้างอวัยวะของร่างกายไม่สมบูรณ์แต่กำเนิด หรือโรคทางพันธุกรรม หรือความผิดปกติในการพัฒนาการของร่างกาย
- 2. การตรวจรักษาหรือการผ่าตัดเพื่อเสริมสวย หรือการแก้ไขปัญหาผิวพรรณ
- 3. การตั้งครรภ์ แท้งบุตร ทำแท้ง การคลอดบุตร โรคแทรกซ้อนจากการตั้งครรภ์ การแก้ไขปัญหาการมีบุตรยาก (รวมถึงการสืบวิเคราะห์และการรักษา) การทำหมัน หรือการคุมกำเนิด
สิทธิลดหย่อนภาษี ส่วนลด AIA Vitality สูงสุด 15% และบริการ Medix (PMCM)
- สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดา: เบี้ยประกันสุขภาพของ AIA Health Plus เฉพาะส่วนที่เข้าเงื่อนไขสามารถนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาทต่อปี ดูรายละเอียดได้ที่ ลดหย่อนภาษีด้วยประกัน 2569
- ส่วนลดเบี้ยประกันภัยสูงสุด 15% จากโครงการ เอไอเอ ไวทัลลิตี้: สัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส เป็นแบบประกันภัยที่เข้าร่วมโครงการ เอไอเอ ไวทัลลิตี้ โดยรับส่วนลดเบี้ยประกันภัยตามเงื่อนไขของโครงการสูงสุด 15%
- บริการจัดการดูแลผู้ป่วยรายบุคคล (Full PMCM โดย Medix): สำหรับผู้ที่เลือกความคุ้มครอง แผน 3 (แผน 10 ล้านบาท) สามารถรับบริการปรึกษาและทบทวนแนวทางการรักษาสำหรับ 21 กลุ่มโรคโดยทีมแพทย์ผู้เชี่ยวชาญระดับโลกจาก Medix
- เปรียบเทียบกับแผนประกันสุขภาพเหมาจ่ายอื่นๆ ของเอไอเอ: หากท่านไม่ได้เป็นสมาชิกประกันสุขภาพกลุ่มของเอไอเอ สามารถพิจารณาแผนประกันสุขภาพเหมาจ่ายสำหรับบุคคลทั่วไปอย่าง AIA Health Happy, AIA Health Saver หรือ AIA Infinite Care แทนได้
คำถามที่พบบ่อยเกี่ยวกับ ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA
ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA คืออะไร และใครสมัครได้บ้าง?
คือ สัญญาเพิ่มเติม เอไอเอ เฮลธ์ พลัส (AIA Health Plus) แบบประกันสุขภาพเหมาจ่ายที่ออกแบบมาเป็นพิเศษสำหรับ สมาชิกที่มีประกันสุขภาพกลุ่มกับเอไอเอ ณ วันที่ยื่นคำขอเอาประกันภัยเท่านั้น ช่วยเสริมสวัสดิการค่ารักษาพยาบาลในช่วงวัยทำงาน และดูแลต่อเนื่องหลังเกษียณจนถึงอายุ 85 ปี
จุดเด่น “เหมา เบิ้ล คุ้ม” ของ AIA Health Plus หมายถึงอะไร?
“เหมา” คือผลประโยชน์เหมาจ่ายสูงสุด 1 ล้านบาท, 5 ล้านบาท หรือ 10 ล้านบาทต่อรอบปีกรมธรรม์ ไม่จำกัดวงเงินต่อครั้ง, “เบิ้ล” คือเมื่อเข้ารับการรักษาตัวด้วย 6 โรคร้ายแรง บริษัทจะเพิ่มผลประโยชน์สูงสุดต่อปีเป็น 2 เท่า และต่อเนื่องรวม 4 ปีกรมธรรม์, ส่วน “คุ้ม” คือช่วงวัยทำงาน (ก่อนอายุ 60 ปี) มีความรับผิดส่วนแรก 20,000 บาททำให้เบี้ยประหยัด และเมื่ออายุครบ 60 ปีจะปรับเป็นคุ้มครองตั้งแต่บาทแรกอัตโนมัติโดยไม่ต้องแถลงสุขภาพใหม่
ความรับผิดส่วนแรก 20,000 บาทของ AIA Health Plus ต้องควักเงินจ่ายเองหรือไม่?
ไม่จำเป็นต้องควักเงินจ่ายเองหากมีสวัสดิการค่ารักษาพยาบาลอื่น (เช่น ประกันสุขภาพกลุ่มของนายจ้าง สวัสดิการราชการ หรือประกันสังคม) เพราะค่าใช้จ่ายส่วนที่สวัสดิการอื่นจ่ายให้และอยู่ภายใต้สิทธิพึงจ่ายของ AIA Health Plus จะถูกนับเป็นความรับผิดส่วนแรก 20,000 บาทให้ทันที
เมื่อเกษียณอายุที่ 60 ปี หรือลาออกจากบริษัทเดิม กรมธรรม์ AIA Health Plus จะยังคุ้มครองหรือไม่?
คุ้มครองต่อเนื่องตามปกติ เพราะเงื่อนไขการเป็นสมาชิกประกันสุขภาพกลุ่มกับเอไอเอใช้ตรวจสอบ ณ วันที่ยื่นคำขอเอาประกันภัยเท่านั้น และตั้งแต่วันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยมีอายุครบ 60 ปี ความคุ้มครองจะถูกปรับเพิ่มให้คุ้มครองทันทีตั้งแต่บาทแรก (ไม่มีความรับผิดส่วนแรก 20,000 บาทอีกต่อไป) จนถึงอายุ 85 ปี โดยไม่ต้องแถลงสุขภาพใหม่
6 โรคร้ายแรงที่ได้รับสิทธิ์เบิ้ลวงเงินคุ้มครอง 2 เท่า นาน 4 ปีกรมธรรม์ มีโรคอะไรบ้าง?
ได้แก่ (1) กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด (2) โรคหลอดเลือดสมองแตกหรืออุดตัน (3) การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ (4) โรคมะเร็งระยะลุกลาม (5) การผ่าตัดเปลี่ยนอวัยวะหรือปลูกถ่ายไขกระดูก และ (6) การผ่าตัดเส้นเลือดแดงใหญ่ เอออร์ต้า โดยเพิ่มผลประโยชน์สูงสุด 1 ครั้ง ต่อ 1 โรคร้ายแรง
อายุรับประกันภัยและระยะเวลาคุ้มครองของ AIA Health Plus เป็นอย่างไร?
สำหรับธุรกิจใหม่ รับประกันภัยตั้งแต่อายุ 1 เดือน – 75 ปี สามารถต่ออายุได้ถึงอายุ 84 ปี และให้ความคุ้มครองถึงอายุ 85 ปี (หรือจนกระทั่งแบบประกันภัยหลักสิ้นผลบังคับ)
AIA Health Plus เข้าร่วมโครงการ AIA Vitality และมีบริการ Medix (PMCM) หรือไม่?
เข้าร่วมโครงการ เอไอเอ ไวทัลลิตี้ โดยได้รับส่วนลดเบี้ยประกันภัยสูงสุด 15% ตามเงื่อนไขของโครงการ และสำหรับผู้ที่เลือกแผน 3 (แผน 10 ล้านบาท) จะได้รับสิทธิพิเศษบริการจัดการดูแลผู้ป่วยรายบุคคล (Full PMCM) โดย Medix สำหรับ 21 กลุ่มโรค
เบี้ยประกันสุขภาพ AIA Health Plus นำไปลดหย่อนภาษีได้หรือไม่?
สามารถนำเบี้ยประกันสุขภาพเฉพาะส่วนที่เข้าเงื่อนไขไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด (สูงสุดไม่เกิน 25,000 บาทต่อปี และเมื่อรวมกับประกันชีวิตทั่วไปไม่เกิน 100,000 บาทต่อปี)
สรุป
ประกันสุขภาพ AIA Health Plus เป็นทางเลือกที่คุ้มค่าที่สุดสำหรับสมาชิกประกันกลุ่มเอไอเอที่ต้องการอุดรอยรั่วค่ารักษาพยาบาลส่วนเกินตั้งแต่วันนี้ และล็อกสิทธิ์ประกันสุขภาพเหมาจ่ายหลังเกษียณไว้ล่วงหน้า
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ ประกันสุขภาพ AIA Health Plus ลูกค้าประกันกลุ่ม AIA
ศึกษารายละเอียดตารางผลประโยชน์ทั้ง 3 แผน (1 ล้านบาท / 5 ล้านบาท / 10 ล้านบาท) ตัวอย่างการเคลมร่วมกับประกันกลุ่ม ตัวอย่างการเบิ้ลวงเงิน 2 เท่ากรณีโรคร้ายแรง และตารางเบี้ยประกันภัยรายปี-รายเดือนจากโบรชัวร์ฉบับเต็ม
แหล่งข้อมูลอ้างอิง: เอกสารเสนอขายและโบรชัวร์ผลิตภัณฑ์ของ เอไอเอ ประเทศไทย (AIA Thailand), หลักเกณฑ์การกำกับดูแลของ สำนักงาน คปภ. (OIC) และสิทธิลดหย่อนภาษีตามประกาศ กรมสรรพากร
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ ประกันสุขภาพ AIA Health Plus เรียบร้อยแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง