AIA WEALTH MAX (UNIT LINKED) — INVESTMENT / SAVINGS
โบนัสจัดเต็ม MAX! รับโบนัสพาวเวอร์อัพ 150% ในปีที่ 20 + โบนัสเบี้ยหลัก 2% ตั้งแต่ปีที่ 10 เป็นต้นไป
แบบประกันชีวิตควบการลงทุนรายงวดที่ออกแบบเพื่อการสะสมความมั่งคั่งระยะยาว ควบคู่ความคุ้มครองชีวิตถึงอายุ 99 ปี พร้อมรับโบนัสการชำระเบี้ยประกันภัยหลักเพื่อการออม 2% ตั้งแต่ปีที่ 10 เป็นต้นไป
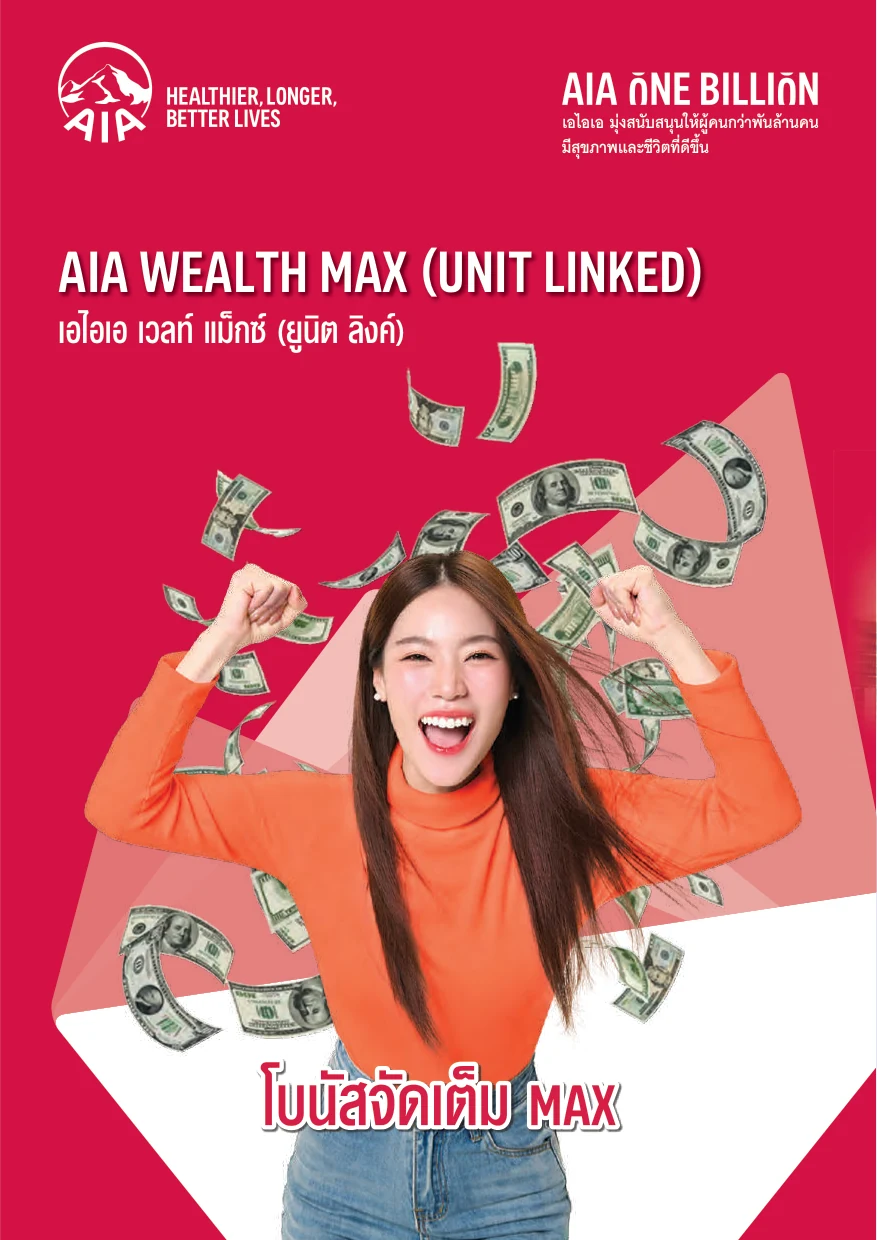
โบนัสพาวเวอร์อัพ 150%ของเบี้ยหลักปีแรก ในปีกรมธรรม์ที่ 20
โบนัสเบี้ยหลัก 2%ทุกงวดตั้งแต่ปีที่ 10 + การันตีคุ้มครอง 10 ปี
- อายุรับประกัน / ระยะเวลาคุ้มครอง15 วัน – 60 ปี / คุ้มครองถึงอายุ 99 ปี
- โบนัส 2 ต่อสำหรับเบี้ยหลักโบนัส 2% (ปีที่ 10+) + พาวเวอร์อัพ 150% (ปีที่ 20)
- ความคุ้มครองต่อเนื่องNon-Lapse Guaranteed 10 ปีแรก
สรุปสั้น ๆ: ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked เน้นสร้างวินัยการลงทุนระยะยาวผ่านกองทุนรวมที่เอไอเอคัดสรร มอบความคุ้มครองชีวิตพร้อมโบนัสการชำระเบี้ยประกันภัยหลักเพื่อการออม 2% ต่อปีตั้งแต่ปีที่ 10 เป็นต้นไป รับประกันภัยอายุ 1 เดือน – 70 ปี คุ้มครองถึงอายุ 99 ปี
AIA Wealth Max (Unit Linked)
จำลองทุนประกันชีวิต โบนัสสำหรับเบี้ยประกันภัยหลัก 2% (ตั้งแต่ปีที่ 10) โบนัสพาวเวอร์อัพ 150% (ปีที่ 20) และมูลค่าพอร์ตระยะยาว
สารบัญเนื้อหา (Table of Contents)
- ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked คืออะไร เหมาะกับใคร
- จุดเด่นหลักของ เอไอเอ เวลท์ แม็กซ์ (ยูนิต ลิงค์)
- เจาะลึกโบนัส 2 ต่อ: โบนัสสำหรับเบี้ยประกันภัยหลัก 2% และโบนัสพาวเวอร์อัพ 150%
- สิทธิการมีผลบังคับอย่างต่อเนื่อง 10 ปี (Non-Lapse Guaranteed) และการปรับทุนประกันที่อายุ 65 ปี
- คุณสมบัติของผู้เอาประกันภัย และเงื่อนไขการรับประกันภัยโดยละเอียด
- ผลประโยชน์กรณีเสียชีวิต (ก่อนและตั้งแต่อายุครบ 65 ปี) และผลประโยชน์กรณีครบกำหนดสัญญา
- บริการ AIA InvestPro และตารางสรุป 8 กองทุน AIA Asset Allocation Funds
- ตัวอย่างการวางแผน: คุณแม็กซ์ วัย 35 ปี ชำระเบี้ยหลัก 40,000 บาทต่อปี (ทุนประกัน 1 ล้านบาท)
- ตารางค่าธรรมเนียมกรมธรรม์ และส่วนลดค่าการประกันภัย 10% เมื่อทำทุนตั้งแต่ 10 ล้านบาท
- สิทธิของผู้เอาประกันภัย 11 ข้อ สิทธิทางภาษี และข้อควรทราบก่อนตัดสินใจลงทุน
- คำถามที่พบบ่อยเกี่ยวกับ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked
- สรุป
- ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked
ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked คืออะไร เหมาะกับใคร
ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked หรือชื่อภาษาไทยคือ เอไอเอ เวลท์ แม็กซ์ (ยูนิต ลิงค์) คือแบบประกันชีวิตควบการลงทุนประเภทชำระเบี้ยประกันภัยรายงวด (Regular Premium Unit Linked) ที่ออกแบบมาเพื่อเป็นตัวช่วยในการวางแผนทางการเงิน การออมเงินในรูปแบบประกันควบคู่การลงทุนในกองทุนรวม และเตรียมพร้อมความคุ้มครองชีวิตระยะยาว ถึงอายุ 99 ปี
- เสาหลักของครอบครัวและคนวัยทำงาน: ที่ต้องการสร้างความคุ้มครองชีวิตก้อนใหญ่ในช่วงวัยทำงาน (ก่อนอายุ 65 ปี) เพื่อปกป้องอนาคตทางการศึกษาของบุตรและคนในครอบครัวหากเกิดเหตุไม่คาดฝัน
- ผู้ที่ต้องการสร้างวินัยการออมและสะสมความมั่งคั่งเพื่อวัยเกษียณ: ด้วยค่าใช้จ่ายในการดำเนินการประกันภัยที่ลดลงเหลือ 0% ตั้งแต่ปีกรมธรรม์ที่ 5 เป็นต้นไป บวกกับโบนัส 2% ทุกงวดตั้งแต่ปีที่ 10 และโบนัสก้อนโต 150% ในปีที่ 20 ช่วยเร่งการเติบโตของพอร์ตหน่วยลงทุนในระยะยาว
- ผู้ที่กังวลเรื่องค่าการประกันภัย (COI) ที่สูงขึ้นเมื่ออายุมากขึ้น: เพราะแบบประกันนี้ปรับลดจำนวนเงินเอาประกันภัยเหลือเพียง 5 เท่าของเบี้ยประกันภัยหลักต่อปีตั้งแต่อายุครบ 65 ปีโดยอัตโนมัติ ทำให้ค่าการประกันภัยลดลงและคงเหลือมูลค่าหน่วยลงทุนไว้ใช้ในวัยเกษียณได้มากขึ้น
จุดเด่นหลักของ เอไอเอ เวลท์ แม็กซ์ (ยูนิต ลิงค์)
ตามเอกสารโบรชัวร์ผลิตภัณฑ์ AIA Wealth Max (Unit Linked) หน้า 3 สรุปจุดเด่นสำคัญ 6 ประการ ดังนี้
- 1. รับประกันภัยตั้งแต่อายุ 15 วัน ถึง 60 ปี: เปิดกว้างทั้งการวางแผนสร้างความมั่งคั่งตั้งแต่วัยเยาว์ วัยเริ่มต้นทำงาน ไปจนถึงผู้บริหารและเจ้าของกิจการ
- 2. คุ้มครองยาวถึงอายุ 99 ปี: มอบความคุ้มครองชีวิตถึงอายุ 99 ปี หรือตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอต่อค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์
- 3. สิทธิการมีผลบังคับอย่างต่อเนื่อง 10 ปี (Non-Lapse Guaranteed): การันตีความคุ้มครองชีวิตอย่างต่อเนื่อง 10 ปีแรกภายใต้เงื่อนไขของกรมธรรม์ ถึงแม้มูลค่ารับซื้อคืนหน่วยลงทุนจะมีไม่เพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์
- 4. รับโบนัสสำหรับเบี้ยประกันภัยหลัก 2%: รับโบนัส 2% ของเบี้ยประกันภัยหลักที่บริษัทได้รับชำระในครั้งนั้น ตั้งแต่ปีกรมธรรม์ที่ 10 เป็นต้นไป
- 5. รับโบนัสพาวเวอร์อัพ (Power-Up Bonus) 150%: รับโบนัสก้อนโต 150% ของเบี้ยประกันภัยหลักปีแรก เป็นจำนวน 1 ครั้ง ในปีกรมธรรม์ที่ 20
- 6. ปรับลดจำนวนเงินเอาประกันภัยเหลือ 5 เท่า ตั้งแต่อายุครบ 65 ปี: ตั้งแต่วันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยอายุครบ 65 ปี ปรับลดจำนวนเงินเอาประกันภัยเหลือ 5 เท่าของเบี้ยประกันภัยหลักต่อปีสำหรับปีกรมธรรม์ล่าสุด ซึ่งมีผลให้ค่าการประกันภัยลดลง
เจาะลึกโบนัส 2 ต่อ: โบนัสสำหรับเบี้ยประกันภัยหลัก 2% และโบนัสพาวเวอร์อัพ 150%
จุดขายสำคัญที่สุดของ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked คือการมอบโบนัสพิเศษเข้าสู่พอร์ตการลงทุนถึง 2 รูปแบบ โดยโบรชัวร์หน้า 3 และหน้า 6 ได้ระบุอัตราและเงื่อนไขการรับโบนัสแต่ละประเภทไว้อย่างชัดเจน ดังตารางต่อไปนี้
| ประเภทโบนัส | อัตราโบนัสที่ได้รับ | ช่วงเวลาที่จ่ายโบนัส | เงื่อนไขการรับโบนัสครบทุกข้อ () |
|---|---|---|---|
| 1. โบนัสสำหรับเบี้ยประกันภัยหลัก (Regular Premium Bonus) | 2% ของเบี้ยประกันภัยหลักที่บริษัทได้รับชำระในครั้งนั้น | ตั้งแต่ ปีกรมธรรม์ที่ 10 เป็นต้นไป (ทุกครั้งที่ชำระเบี้ยประกันภัยหลัก) | 1. ผู้เอาประกันภัยไม่เคยทำการลดจำนวนเบี้ยประกันภัยหลัก และ 2. ไม่เคยมีการถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก 3. ชำระเบี้ยประกันภัยหลักครบตามเงื่อนไขที่กำหนดในกรมธรรม์ |
| 2. โบนัสพาวเวอร์อัพ (Power-Up Bonus) | 150% ของจำนวนเบี้ยประกันภัยหลักปีแรก | จ่ายจำนวน 1 ครั้ง ในปีกรมธรรม์ที่ 20 (ในขณะที่กรมธรรม์มีผลบังคับ) | 1. มีการชำระเบี้ยประกันภัยหลัก รายปีครบ 20 งวด, ราย 6 เดือนครบ 39 งวด, ราย 3 เดือนครบ 77 งวด หรือรายเดือนครบ 229 งวด และ 2. ไม่เคยทำการลดจำนวนเบี้ยประกันภัยหลัก และ 3. ไม่เคยทำการถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก และ 4. ไม่เคยทำการลดจำนวนเงินเอาประกันภัยสำหรับเบี้ยประกันภัยหลักภายใน 10 ปีแรก นับจากวันที่ของกรมธรรม์ (ยกเว้นกรณีที่บริษัททำการปรับลดจำนวนเงินเอาประกันภัยอัตโนมัติในวันครบรอบปีกรมธรรม์ที่อายุครบ 65 ปี ให้เท่ากับ 5 เท่าของเบี้ยหลักต่อปี) |
สิทธิการมีผลบังคับอย่างต่อเนื่อง 10 ปี (Non-Lapse Guaranteed) และการปรับทุนประกันที่อายุ 65 ปี
นอกเหนือจากโบนัสทั้ง 2 ต่อแล้ว AIA Wealth Max (Unit Linked) ยังมีกลไกคุ้มครองผู้เอาประกันภัยอีก 2 ส่วนที่ช่วยให้การวางแผนระยะยาวมีความมั่นคงยิ่งขึ้น
- สิทธิการมีผลบังคับอย่างต่อเนื่อง 10 ปี (Non-Lapse Guaranteed): ในช่วง 10 ปีแรกของกรมธรรม์ แม้ภาวะตลาดการลงทุนจะผันผวนจนทำให้มูลค่ารับซื้อคืนหน่วยลงทุนมีไม่เพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์ บริษัทก็ยังคง การันตีความคุ้มครองชีวิตอย่างต่อเนื่อง 10 ปี เมื่อผู้เอาประกันภัยปฏิบัติตามเงื่อนไขครบ 3 ข้อ ได้แก่ (1) ชำระเบี้ยประกันภัยหลักครบตามกำหนดชำระเบี้ยประกันภัยทุกงวด (2) ไม่เคยมีการถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก และ (3) ไม่เคยทำการลดจำนวนเบี้ยประกันภัยหลัก
- การปรับลดจำนวนเงินเอาประกันภัยเหลือ 5 เท่า ตั้งแต่อายุครบ 65 ปี: ในช่วงก่อนอายุ 65 ปี ซึ่งเป็นวัยทำงานและสร้างครอบครัว ผู้เอาประกันภัยสามารถกำหนดทุนประกันชีวิตในระดับสูงเพื่อคุ้มครองคนข้างหลัง แต่ตั้งแต่วันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยอายุครบ 65 ปีเป็นต้นไป บริษัทจะปรับลดจำนวนเงินเอาประกันภัยเหลือ 5 เท่าของเบี้ยประกันภัยหลักต่อปีสำหรับปีกรมธรรม์ล่าสุด ส่งผลให้จำนวนเงินเสี่ยงภัยสุทธิและ ค่าการประกันภัย (COI) ลดลงอย่างมาก ช่วยให้เงินในพอร์ตเติบโตและคงอยู่ได้นานขึ้นตลอดวัยเกษียณ
คุณสมบัติของผู้เอาประกันภัย และเงื่อนไขการรับประกันภัยโดยละเอียด
ข้อมูลคุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัยของ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked อ้างอิงดังนี้
| หัวข้อเงื่อนไข | รายละเอียดตามโบรชัวร์ AIA Wealth Max (Unit Linked) |
|---|---|
| ชื่อแบบประกันภัย | AIA Wealth Max (Unit Linked) — เอไอเอ เวลท์ แม็กซ์ (ยูนิต ลิงค์) |
| อายุรับประกันภัย | 15 วัน ถึง 60 ปี |
| ระยะเวลาคุ้มครอง | ถึงอายุ 99 ปี หรือตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์ |
| ระยะเวลาชำระเบี้ยประกันภัย | ถึงอายุ 99 ปี |
| เบี้ยประกันภัยหลัก | กำหนดจำนวนเบี้ยประกันภัยได้เองภายใต้เงื่อนไขของบริษัท |
| จำนวนเงินเอาประกันภัย (ก่อนอายุครบ 65 ปี) | เท่ากับจำนวนเงินเอาประกันภัยตามที่ระบุในหน้าตารางกรมธรรม์ หรือบันทึกสลักหลัง (ถ้ามี) |
| จำนวนเงินเอาประกันภัย (ตั้งแต่อายุครบ 65 ปี) | เท่ากับ 5 เท่าของเบี้ยประกันภัยหลักต่อปี สำหรับปีกรมธรรม์ล่าสุด ตามที่ระบุในบันทึกสลักหลัง (ถ้ามี) |
| เบี้ยประกันภัยเพิ่มเติมพิเศษ (ชำระเป็นประจำพร้อมเบี้ยหลัก) | ขั้นต่ำ 1,000 บาทต่องวด และ ไม่เกิน 5 เท่าของเบี้ยประกันภัยหลัก |
| เบี้ยประกันภัยเพิ่มเติมพิเศษ (ไม่ได้ชำระเป็นประจำพร้อมเบี้ยหลัก) | ขั้นต่ำ 1,000 บาทต่อครั้ง และ ไม่เกิน 120 ล้านบาทต่อปีกรมธรรม์ |
| การพิจารณาอนุมัติการรับประกันภัย | ขึ้นอยู่กับเงื่อนไข และกฎเกณฑ์การพิจารณารับประกันภัยของบริษัท |
ผลประโยชน์กรณีเสียชีวิต (ก่อนและตั้งแต่อายุครบ 65 ปี) และผลประโยชน์กรณีครบกำหนดสัญญา
โครงสร้างผลประโยชน์ความคุ้มครองชีวิตและผลประโยชน์เมื่อครบกำหนดสัญญาของ AIA Wealth Max (Unit Linked) แบ่งตามช่วงอายุของผู้เอาประกันภัย ดังตารางสรุปจากโบรชัวร์หน้า 7 ต่อไปนี้
| กรณีการจ่ายผลประโยชน์ | รายละเอียดผลประโยชน์ที่บริษัทจ่าย |
|---|---|
| 1. กรณีเสียชีวิตก่อนวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยอายุครบ 65 ปี | บริษัทจะจ่าย จำนวนเงินเอาประกันภัยตามที่ระบุในหน้าตารางกรมธรรม์ หรือบันทึกสลักหลัง (ถ้ามี) + มูลค่ารับซื้อคืนหน่วยลงทุน |
| 2. กรณีเสียชีวิตตั้งแต่วันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยอายุครบ 65 ปี | บริษัทจะจ่าย จำนวนเงินเอาประกันภัย ซึ่งเท่ากับ 5 เท่าของเบี้ยประกันภัยหลักต่อปีสำหรับปีกรมธรรม์ที่ผู้เอาประกันภัยเสียชีวิต + มูลค่ารับซื้อคืนหน่วยลงทุน |
| 3. ผลประโยชน์กรณีครบกำหนดสัญญา (อายุ 99 ปี) | หากผู้เอาประกันภัยมีชีวิตอยู่จนถึงวันครบกำหนดสัญญาประกันภัย บริษัทจะจ่าย มูลค่ารับซื้อคืนหน่วยลงทุน ให้แก่ผู้เอาประกันภัย โดยหน่วยลงทุนจะถูกขาย ณ วันที่ประเมินราคาวันแรกถัดจากวันที่ครบกำหนดสัญญาประกันภัย |
บริการ AIA InvestPro และตารางสรุป 8 กองทุน AIA Asset Allocation Funds
ผู้เอาประกันภัยสามารถใช้บริการ AIA InvestPro ซึ่งมีทีมผู้เชี่ยวชาญเฉพาะทางมากกว่า 250 คน ใน 18 ประเทศทั่วโลก ร่วมกับพันธมิตรระดับโลก ได้แก่ BlackRock, Wellington Management, Baillie Gifford, Capital Group, Robeco, M&G Investments และ GMO โดยสามารถเลือกลงทุนผ่านพอร์ตโฟลิโอที่แนะนำ (Recommended Portfolio) หรือเลือกลงทุนเพียงกองทุนเดียวจาก AIA Asset Allocation Funds 8 กองทุน ที่ปรับสัดส่วนพอร์ตให้อัตโนมัติ ดังนี้
| รหัสกองทุน | ชื่อกองทุนเต็ม | กลุ่มพอร์ต / ระดับความเสี่ยง | สัดส่วนการลงทุนหลัก () |
|---|---|---|---|
| AIA-TCA | AIA Conventional Allocation Fund | ความเสี่ยงต่ำ (กองทุนผสม ระดับ 5) | เน้นในประเทศ: ตราสารหนี้ 60%, หุ้นในประเทศ 30%, ตราสารหนี้ระยะสั้น 10% |
| AIA-TMA | AIA Moderate Allocation Fund | ความเสี่ยงกลาง (กองทุนผสม ระดับ 5) | เน้นในประเทศ: หุ้นในประเทศ 60%, ตราสารหนี้ 39.5%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-TAA | AIA Aggressive Allocation Fund | ความเสี่ยงสูง (กองทุนผสม ระดับ 6) | เน้นในประเทศ: หุ้นในประเทศ 90%, ตราสารหนี้ 9.5%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-ICA | AIA Combined Conventional Allocation Fund | ความเสี่ยงต่ำ (กองทุนผสม ระดับ 5) | ในและต่างประเทศ: ตราสารหนี้ 60%, หุ้นทั่วโลก 20%, หุ้นในประเทศ 10%, ตราสารหนี้ระยะสั้น 10% |
| AIA-IMA | AIA Combined Moderate Allocation Fund | ความเสี่ยงกลาง (กองทุนผสม ระดับ 5) | ในและต่างประเทศ: หุ้นทั่วโลก 40%, ตราสารหนี้ 39.5%, หุ้นในประเทศ 20%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-IAA | AIA Combined Aggressive Allocation Fund | ความเสี่ยงสูง (กองทุนผสม ระดับ 6) | ในและต่างประเทศ: หุ้นทั่วโลก 60%, หุ้นในประเทศ 30%, ตราสารหนี้ 9.5%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-GMSH | AIA Global Moderate Strategic Allocation Fund | ความเสี่ยงกลาง (กองทุนผสม ระดับ 5) | เน้นต่างประเทศ: หุ้นทั่วโลก 60%, ตราสารหนี้ต่างประเทศ 40% |
| AIA-GEQ | AIA Global Equity Fund | ความเสี่ยงสูง (ตราสารทุน ระดับ 6) | เน้นต่างประเทศ: หุ้นทั่วโลก 90%, ตราสารหนี้ต่างประเทศ/ในประเทศ 10% |
ตัวอย่างการวางแผน: คุณแม็กซ์ วัย 35 ปี ชำระเบี้ยหลัก 40,000 บาทต่อปี (ทุนประกัน 1 ล้านบาท)
ตามกรณีศึกษาในโบรชัวร์หน้า 6 คุณแม็กซ์ วัย 35 ปี เสาหลักของครอบครัว สนใจทำประกันชีวิตเพื่อป้องกันความเสี่ยงและสร้างทุนการศึกษาให้ลูก จึงเลือกทำแบบประกัน AIA Wealth Max (Unit Linked) โดยมีรายละเอียดแผนดังนี้
| รายการข้อมูลแผนของคุณแม็กซ์ (อายุเริ่มทำ 35 ปี) | รายละเอียดและตัวเลข |
|---|---|
| จำนวนเงินเอาประกันภัยเริ่มต้น (อายุ 35–64 ปี) | 1,000,000 บาท (+ มูลค่ารับซื้อคืนหน่วยลงทุน) |
| จำนวนเงินเอาประกันภัยตั้งแต่อายุครบ 65 ปี | ปรับลดเหลือ 5 เท่าของเบี้ยหลักต่อปี = 200,000 บาท (+ มูลค่ารับซื้อคืนหน่วยลงทุน) |
| เบี้ยประกันภัยหลักรายปี | 40,000 บาทต่อปี (ชำระเบี้ยประกันภัยจนถึงอายุ 99 ปี รวมทั้งโครงการ 2,560,000 บาท) |
| โบนัสสำหรับเบี้ยประกันภัยหลัก (ตั้งแต่ปีกรมธรรม์ที่ 10 / อายุ 44 ปี) | รับโบนัส 2% ของเบี้ยประกันภัยหลัก = 800 บาทต่อปี ทุกปีที่ชำระเบี้ยตามเงื่อนไข |
| โบนัสพาวเวอร์อัพ (ในปีกรมธรรม์ที่ 20 / อายุ 54 ปี) | รับโบนัสพาวเวอร์อัพ 150% ของเบี้ยประกันภัยหลักปีแรก จำนวน 1 ครั้ง = 60,000 บาท |
| กรณีเสียชีวิตตอนอายุ 85 ปี (คาดการณ์ที่ผลตอบแทน 5% ต่อปี*) | สามารถส่งต่อความมั่งคั่งให้ครอบครัว 6.04 ล้านบาท* |
| กรณีมีชีวิตอยู่จนครบสัญญา (คาดการณ์ที่ผลตอบแทน 5% ต่อปี*) | ได้รับมูลค่ารับซื้อคืนหน่วยลงทุน 10.24 ล้านบาท* |
*หมายเหตุ: ตัวอย่างประมาณการผลตอบแทนที่ 5% ต่อปี (มิใช่ผลตอบแทนที่แท้จริง) กรณีที่ไม่มีการถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก ผลตอบแทนอาจต่างจากตัวอย่างที่แสดงข้างต้นอย่างมีนัยสำคัญ และกรมธรรม์นี้ไม่มีการรับประกันเงินส่วนลงทุน
ตารางค่าธรรมเนียมกรมธรรม์ และส่วนลดค่าการประกันภัย 10% เมื่อทำทุนตั้งแต่ 10 ล้านบาท
ตารางต่อไปนี้แสดงโครงสร้างค่าธรรมเนียมและค่าใช้จ่ายทั้งหมดของ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked ครบทั้ง 7 รายการ
| ลำดับ | ค่าธรรมเนียมและค่าใช้จ่าย | วิธีการคำนวณ | อัตรา (ปัจจุบัน) |
|---|---|---|---|
| 1 | ค่าใช้จ่ายในการดำเนินการประกันภัย | หักออกจากเบี้ยประกันภัยหลัก และเบี้ยประกันภัยเพิ่มเติมพิเศษ ทุกครั้งที่บริษัทได้รับชำระ | สำหรับเบี้ยประกันภัยหลัก: • ปีที่ 1 (รายปีงวด 1 / ราย 6 เดือน 1–2 / ราย 3 เดือน 1–4 / รายเดือน 1–12) : 50% • ปีที่ 2 (รายปีงวด 2 / ราย 6 เดือน 3–4 / ราย 3 เดือน 5–8 / รายเดือน 13–24) : 40% • ปีที่ 3 (รายปีงวด 3 / ราย 6 เดือน 5–6 / ราย 3 เดือน 9–12 / รายเดือน 25–36) : 25% • ปีที่ 4 (รายปีงวด 4 / ราย 6 เดือน 7–8 / ราย 3 เดือน 13–16 / รายเดือน 37–48) : 10% • ปีที่ 5 เป็นต้นไป (รายปีงวด 5+ / ราย 6 เดือน 9+ / ราย 3 เดือน 17+ / รายเดือน 49+) : 0% สำหรับเบี้ยประกันภัยเพิ่มเติมพิเศษ: 1.5% ของเบี้ยเพิ่มเติมพิเศษที่ชำระ |
| 2 | ค่าธรรมเนียมการบริหารกรมธรรม์ | หักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติที่ราคารับซื้อคืนหน่วยลงทุนตามสัดส่วนของกองทุนที่ถืออยู่ | 0.7% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุน |
| 3 | ค่าการประกันภัย (COI) | คำนวณจากอัตราค่าการประกันภัยของจำนวนเงินเสี่ยงภัยสุทธิ โดยหักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติ | อ้างอิงตามอัตราค่าการประกันภัยที่ได้รับความเห็นชอบจากนายทะเบียน *พิเศษ: สุขภาพมาตรฐานและมีทุนประกันตั้งแต่ 10 ล้านบาทขึ้นไป ได้รับส่วนลดค่าการประกันภัย 10% |
| 4 | ค่าธรรมเนียมในการถอนเงินจากกรมธรรม์ | การถอนเงิน การเวนคืนกรมธรรม์ และการเวนคืนโดยอัตโนมัติ จากหน่วยลงทุนของเบี้ยประกันภัยหลัก | • อัตราร้อยละ 50% ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลักที่ถอน • ยกเว้น (0%): ไม่คิดค่าธรรมเนียมเมื่อกรมธรรม์มีผลบังคับ มากกว่า 2 ปี และชำระเบี้ยหลักรายปีครบ 2 งวด (ราย 6 เดือนครบ 4 งวด / ราย 3 เดือนครบ 8 งวด / รายเดือนครบ 24 งวด) • ไม่คิดค่าธรรมเนียมในการถอนเงินจากหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ (0%) |
| 5 | ค่าธรรมเนียมในการสับเปลี่ยนกองทุน | เมื่อผู้เอาประกันภัยสั่งสับเปลี่ยนกองทุน | ไม่มีค่าธรรมเนียม |
| 6 | ค่าธรรมเนียมในการขอต่ออายุกรมธรรม์ | เมื่อขอต่ออายุกรมธรรม์ | ไม่มีค่าธรรมเนียม |
| 7 | ค่าธรรมเนียมการขอใบแจ้งรายงานสถานะทางการเงินของกรมธรรม์ | เมื่อขอใบแจ้งรายงานสถานะทางการเงินเพิ่มเติม | ขอได้โดยไม่คิดค่าธรรมเนียมเดือนละ 1 ครั้ง หลังจากนั้นฉบับละ 50 บาท |
สิทธิของผู้เอาประกันภัย 11 ข้อ สิทธิทางภาษี และข้อควรทราบก่อนตัดสินใจลงทุน
- สิทธิในการขอยกเลิกกรมธรรม์ (Free Look Period) ภายใน 15 วัน: นับแต่วันที่ได้รับกรมธรรม์ โดยบริษัทจะคืนค่าธรรมเนียมกรมธรรม์ และเงินส่วนลงทุนตามราคาขายคืนหน่วยลงทุน หักด้วยค่าใช้จ่าย 500 บาท รวมทั้งค่าตรวจสุขภาพ (ถ้ามี)
- สิทธิของผู้ถือหน่วยลงทุนภายใต้ Omnibus Account: ในการสั่งซื้อหน่วยลงทุนภายใต้กรมธรรม์จะไม่ได้ราคา ณ วันทำการนั้นๆ เนื่องจากต้องใช้เวลาในการพิจารณาคำขอเอาประกันชีวิตของลูกค้า และบริษัทจะทำรายการซื้อหน่วยลงทุนภายหลังจากการอนุมัติ
- สิทธิประโยชน์ทางภาษี: เฉพาะในส่วนของ ค่าการประกันภัย (COI) และ ค่าธรรมเนียมการบริหารกรมธรรม์ สามารถนำไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- เปรียบเทียบกับแบบประกันยูนิต ลิงค์ อื่นๆ ของเอไอเอ: หากท่านมีเงินก้อนและต้องการชำระเบี้ยเพียงครั้งเดียวโดยไม่มีค่าดำเนินการประกันภัยเบี้ยหลัก สามารถศึกษา ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked หรือหากต้องการแบบยูนิต ลิงค์ ที่เน้นความยืดหยุ่นของความคุ้มครองชีวิตและแนบสัญญาเพิ่มเติมสุขภาพได้ครบวงจร สามารถดู AIA Issara Plus (Unit Linked)
คำถามที่พบบ่อยเกี่ยวกับ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked
ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked คืออะไร?
คือแบบประกันชีวิตควบการลงทุน เอไอเอ เวลท์ แม็กซ์ (ยูนิต ลิงค์) ที่ออกแบบมาเพื่อสร้างวินัยการออมเงินในรูปแบบประกันควบคู่ความคุ้มครองชีวิตถึงอายุ 99 ปี รับประกันภัยตั้งแต่อายุ 15 วัน ถึง 60 ปี โดดเด่นด้วยโบนัสสำหรับเบี้ยประกันภัยหลัก 2% ตั้งแต่ปีที่ 10 เป็นต้นไป และโบนัสพาวเวอร์อัพ 150% ของเบี้ยประกันภัยหลักปีแรกในปีกรมธรรม์ที่ 20
โบนัสสำหรับเบี้ยประกันภัยหลัก 2% และโบนัสพาวเวอร์อัพ 150% มีเงื่อนไขการรับอย่างไร?
โบนัสสำหรับเบี้ยประกันภัยหลัก 2% จ่ายตั้งแต่ปีกรมธรรม์ที่ 10 เป็นต้นไปของเบี้ยหลักที่ได้รับชำระในครั้งนั้น เมื่อไม่เคยลดเบี้ยประกันภัยหลักและไม่เคยถอนเงินจากหน่วยลงทุนของเบี้ยหลัก ส่วน โบนัสพาวเวอร์อัพ 150% ของเบี้ยประกันภัยหลักปีแรก จ่าย 1 ครั้งในปีกรมธรรม์ที่ 20 เมื่อชำระเบี้ยหลักครบตามกำหนด (รายปีครบ 20 งวด / ราย 6 เดือนครบ 39 งวด / ราย 3 เดือนครบ 77 งวด / รายเดือนครบ 229 งวด) ไม่เคยลดเบี้ยหลัก ไม่เคยถอนเงินจากหน่วยลงทุนของเบี้ยหลัก และไม่เคยลดจำนวนเงินเอาประกันภัยภายใน 10 ปีแรก
สิทธิการมีผลบังคับอย่างต่อเนื่อง 10 ปี (Non-Lapse Guaranteed) คืออะไร?
คือการการันตีความคุ้มครองชีวิตอย่างต่อเนื่อง 10 ปีแรก นับจากวันเริ่มกรมธรรม์ ถึงแม้มูลค่ารับซื้อคืนหน่วยลงทุนจะมีไม่เพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์ ภายใต้เงื่อนไข 3 ข้อ ได้แก่ 1) ชำระเบี้ยประกันภัยหลักครบตามกำหนดทุกงวด 2) ไม่เคยถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก และ 3) ไม่เคยทำการลดจำนวนเบี้ยประกันภัยหลัก
ทำไม AIA Wealth Max Unit Linked จึงปรับลดจำนวนเงินเอาประกันภัยเหลือ 5 เท่าที่อายุครบ 65 ปี?
ตั้งแต่วันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยอายุครบ 65 ปี บริษัทจะปรับลดจำนวนเงินเอาประกันภัยให้เท่ากับ 5 เท่าของเบี้ยประกันภัยหลักต่อปี สำหรับปีกรมธรรม์ล่าสุดโดยอัตโนมัติ เพื่อลดภาระค่าการประกันภัย (COI) ที่มักสูงขึ้นตามอายุในวัยเกษียณ ช่วยให้มูลค่ารับซื้อคืนหน่วยลงทุนเติบโตได้ต่อเนื่องและคุ้มครองยาวนานถึงอายุ 99 ปี
ค่าใช้จ่ายในการดำเนินการประกันภัยของ AIA Wealth Max Unit Linked คิดอย่างไร?
สำหรับเบี้ยประกันภัยหลัก คิดค่าใช้จ่ายในการดำเนินการประกันภัยในปีกรมธรรม์ที่ 1–4 เท่ากับ 50%, 40%, 25% และ 10% ตามลำดับ และตั้งแต่ ปีกรมธรรม์ที่ 5 เป็นต้นไป ไม่มีค่าใช้จ่ายในการดำเนินการประกันภัย (0%) ส่วนเบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up) คิดเพียง 1.5% ของเบี้ยเพิ่มเติมพิเศษที่ชำระทุกครั้ง
ค่าธรรมเนียมในการถอนเงินจากกรมธรรม์ AIA Wealth Max Unit Linked ยกเว้นเมื่อไร?
ในช่วง 2 ปีแรก การถอนเงินหรือเวนคืนจากหน่วยลงทุนของเบี้ยประกันภัยหลักมีค่าธรรมเนียม 50% ของมูลค่ารับซื้อคืนหน่วยลงทุนที่ถอน แต่บริษัทจะ ไม่คิดค่าธรรมเนียมในการถอนเงิน (0%) หากกรมธรรม์มีผลบังคับ มากกว่า 2 ปี และมีการชำระเบี้ยประกันภัยหลักรายปีครบ 2 งวด (หรือราย 6 เดือนครบ 4 งวด / ราย 3 เดือนครบ 8 งวด / รายเดือนครบ 24 งวด) ส่วนหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษไม่มีค่าธรรมเนียมการถอนเงินตั้งแต่ปีแรก
ทำทุนประกันภัยตั้งแต่ 10 ล้านบาทขึ้นไป ได้รับส่วนลดค่าการประกันภัย (COI) หรือไม่?
สำหรับผู้เอาประกันภัยที่มีสุขภาพมาตรฐาน และมีจำนวนเงินเอาประกันภัยตั้งแต่ 10 ล้านบาทขึ้นไป จะได้รับ ส่วนลดค่าการประกันภัย 10% ของอัตราค่าการประกันภัยตามที่ระบุในหน้าตารางอัตราค่าการประกันภัยรายปี
ผลประโยชน์กรณีเสียชีวิตของ AIA Wealth Max Unit Linked จ่ายอย่างไร?
กรณีเสียชีวิตก่อนวันครบรอบปีกรมธรรม์ที่อายุครบ 65 ปี บริษัทจ่าย จำนวนเงินเอาประกันภัยตามที่ระบุในหน้าตารางกรมธรรม์ บวกด้วยมูลค่ารับซื้อคืนหน่วยลงทุน และกรณีเสียชีวิตตั้งแต่วันครบรอบปีกรมธรรม์ที่อายุครบ 65 ปี บริษัทจ่าย จำนวนเงินเอาประกันภัยซึ่งเท่ากับ 5 เท่าของเบี้ยประกันภัยหลักต่อปี บวกด้วยมูลค่ารับซื้อคืนหน่วยลงทุน
สรุป
ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked เหมาะสำหรับผู้ที่ต้องการสะสมความมั่งคั่งระยะยาวอย่างมีวินัยพร้อมรับโบนัส 2% ต่อเนื่องตั้งแต่ปีที่ 10 ควบคู่ความคุ้มครองชีวิตตลอดชีพ
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked
ศึกษารายละเอียดความคุ้มครองชีวิต เงื่อนไขโบนัสสำหรับเบี้ยประกันภัยหลัก 2% โบนัสพาวเวอร์อัพ 150% สิทธิการมีผลบังคับอย่างต่อเนื่อง 10 ปี (Non-Lapse Guaranteed) กองทุน AIA Asset Allocation Funds และตารางค่าธรรมเนียมกรมธรรม์จากโบรชัวร์ฉบับเต็ม
แหล่งข้อมูลอ้างอิง: เอกสารเสนอขายและโบรชัวร์ผลิตภัณฑ์ของ เอไอเอ ประเทศไทย (AIA Thailand), หลักเกณฑ์การกำกับดูแลของ สำนักงาน คปภ. (OIC) และสิทธิลดหย่อนภาษีตามประกาศ กรมสรรพากร
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked เรียบร้อยแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง