AIA 20 PAY LINK (UNIT LINKED) — เอไอเอ 20 เพย์ ลิงค์ (ยูนิต ลิงค์)
วางแผนชำระเบี้ยประกันภัยเพียง 20 ปี คุ้มครองถึงอายุ 99 ปี การันตีความคุ้มครองต่อเนื่อง 20 ปี พร้อมโบนัสพิเศษยามเกษียณ 0.25% ต่อปี
แบบประกันชีวิตควบการลงทุนที่กำหนดระยะเวลาชำระเบี้ยชัดเจนเพียง 20 ปี แต่ดูแลความคุ้มครองชีวิตต่อเนื่องถึงอายุ 99 ปี พร้อมรับโบนัสการชำระเบี้ยประกันภัยหลัก 2% ตั้งแต่ปีที่ 11–20
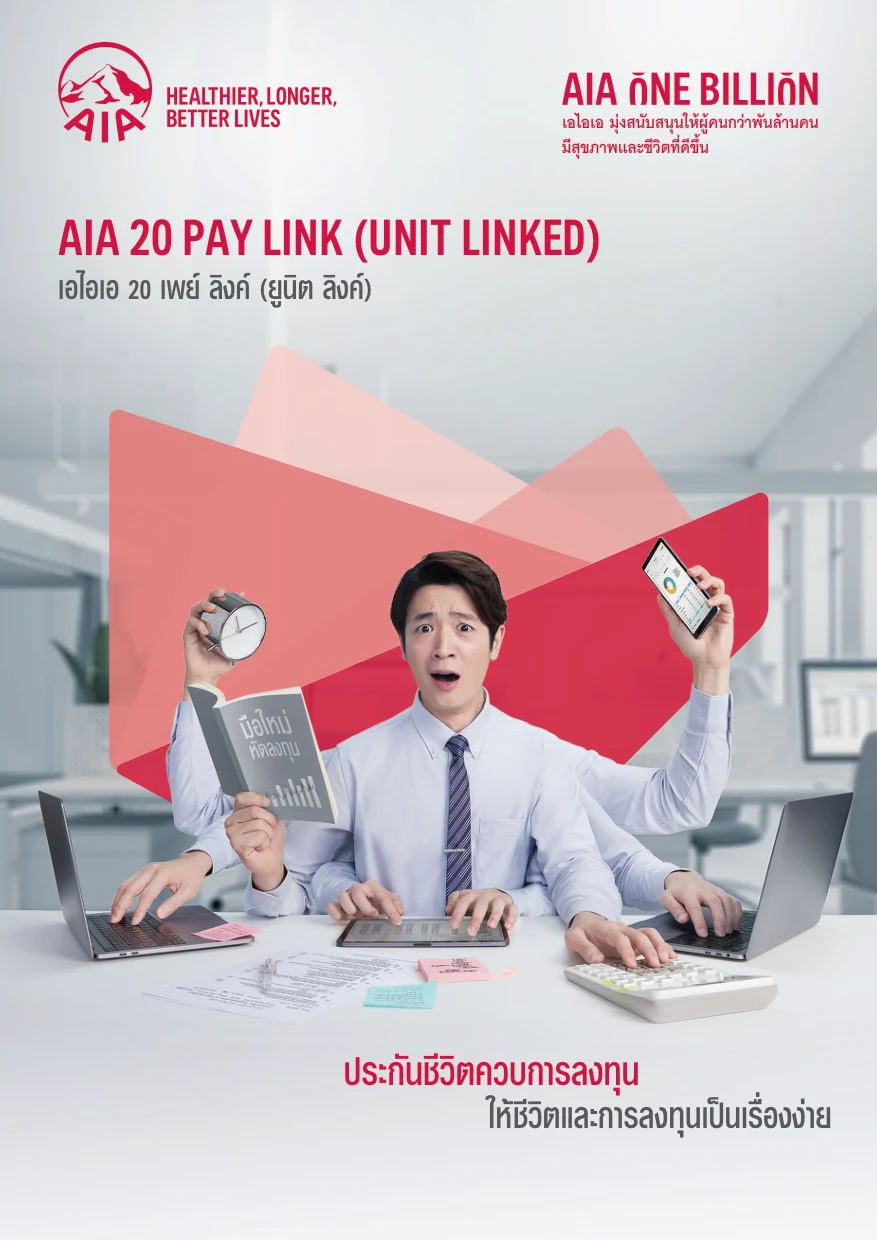
ชำระเบี้ยเพียง 20 ปีคุ้มครองชีวิตถึงอายุ 99 ปี*
Non-Lapse 20 ปี*โบนัสยามเกษียณ 0.25%/ปี**
- ระยะเวลาชำระเบี้ย / คุ้มครองชำระเบี้ย 20 ปี / คุ้มครองถึงอายุ 99 ปี
- ความอุ่นใจ & โบนัสเกษียณการันตีคุ้มครอง 20 ปี* + โบนัส 0.25%/ปี**
- อายุรับประกัน / เบี้ยหลักขั้นต่ำ15 วัน – 70 ปี (เบี้ยหลักขั้นต่ำ 12,000 บ./ปี)
สรุปสั้น ๆ: ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked เหมาะสำหรับผู้ที่ต้องการจำกัดเวลาจ่ายเบี้ยหลักเพียง 20 ปี คุ้มครองชีวิตสูงสุดถึง 65 เท่าของเบี้ยหลัก รับโบนัสชำระเบี้ย 2% ในปีที่ 11–20 และสามารถแนบสัญญาเพิ่มเติมสุขภาพ/โรคร้ายแรงแบบ UDR ได้ครบถ้วน รับประกันภัยอายุ 1 เดือน – 70 ปี
AIA 20 Pay Link (Unit Linked)
วางแผนชำระเบี้ย 20 ปี การันตีความคุ้มครอง 20 ปี (Non-Lapse Guaranteed) และโบนัสพิเศษยามเกษียณ 0.25% ต่อปี
สารบัญเนื้อหา (Table of Contents)
- ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked คืออะไร เหมาะกับใคร
- 5 จุดเด่นสำคัญ (ง่าย ครบ สะดวก อุ่นใจ คุ้ม) ของ เอไอเอ 20 เพย์ ลิงค์
- คุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัยโดยละเอียด
- โครงสร้างผลประโยชน์กรณีเสียชีวิตและกรณีครบกำหนดสัญญา (อายุ 99 ปี)
- เจาะลึกเงื่อนไขการันตีความคุ้มครอง 20 ปี (Non-Lapse Guaranteed) และโบนัสเกษียณ 0.25%
- บริการ AIA InvestPro และพอร์ตการลงทุน AIA Asset Allocation Funds ทั้ง 8 กองทุน
- กรณีตัวอย่าง: คุณเมธา วัย 35 ปี วางแผนทุนประกัน 1 ล้านบาท ชำระเบี้ย 20 ปี
- ตารางค่าธรรมเนียมกรมธรรม์และค่าใช้จ่ายในการดำเนินการประกันภัยครบทุกข้อ
- เปรียบเทียบ AIA 20 Pay Link กับ AIA Issara Plus และ AIA Smart Select (Unit Linked)
- สิทธิของผู้เอาประกันภัย 11 ประการ สิทธิลดหย่อนภาษี และคำเตือนสำคัญ
- คำถามที่พบบ่อย (FAQ) เกี่ยวกับประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked
- สรุป
- ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked
ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked คืออะไร เหมาะกับใคร
ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked หรือชื่อภาษาไทยคือ เอไอเอ 20 เพย์ ลิงค์ (ยูนิต ลิงค์) คือแบบประกันชีวิตควบการลงทุนที่ผสานการสร้างหลักประกันชีวิตระยะยาวเข้ากับโอกาสในการสะสมความมั่งคั่งผ่านกองทุนรวมคุณภาพที่คัดสรรโดยเอไอเอ โดยมีเอกลักษณ์ที่โดดเด่นคือ กำหนดระยะเวลาชำระเบี้ยประกันภัยหลัก (RP) เพียง 20 ปี แต่ให้ความคุ้มครองชีวิตต่อเนื่องตลอดชีพจนถึงอายุครบ 99 ปี (หรือตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์)
- หัวหน้าครอบครัวและคนวัยทำงาน: ที่ต้องการสร้างทุนประกันชีวิตก้อนใหญ่ (สูงสุดถึง 9,999,999 บาท) เพื่อปกป้องค่าเล่าเรียนบุตรและภาระของครอบครัว โดยรู้ระยะเวลาจ่ายเบี้ยที่แน่นอนเพียง 20 ปี ไม่ต้องจ่ายเบี้ยไปตลอดชีวิต
- ผู้ที่เริ่มต้นลงทุนและไม่มีเวลาเฝ้าพอร์ต: สามารถใช้บริการ AIA InvestPro และเลือกลงทุนในกองทุนผสม AIA Asset Allocation Funds ที่มีผู้เชี่ยวชาญระดับโลกคอยจัดสรรและปรับสัดส่วนพอร์ตการลงทุนให้อัตโนมัติ
- ผู้ที่ต้องการความอุ่นใจเรื่องความคุ้มครองชีวิต: เพราะมีสิทธิประโยชน์ Non-Lapse Guaranteed การันตีความคุ้มครองสูงสุดต่อเนื่อง 20 ปี แม้ภาวะตลาดการลงทุนจะผันผวนจนมูลค่ารับซื้อคืนหน่วยลงทุนไม่เพียงพอหักค่าธรรมเนียมกรมธรรม์
- ผู้ที่วางแผนเกษียณอายุระยะยาว: รับสิทธิประโยชน์ โบนัสพิเศษยามเกษียณ 0.25% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก เมื่ออายุครบ 55 ปีขึ้นไปและเข้าเงื่อนไขตามที่กรมธรรม์กำหนด
5 จุดเด่นสำคัญ (ง่าย ครบ สะดวก อุ่นใจ คุ้ม) ของ เอไอเอ 20 เพย์ ลิงค์
จากโบรชัวร์ผลิตภัณฑ์ AIA 20 Pay Link (Unit Linked) หน้า 3 สรุปจุดเด่นหลัก 5 มิติที่ทำให้แบบประกันนี้ตอบโจทย์ทั้งการปกป้องความเสี่ยงและการสะสมความมั่งคั่ง ดังนี้
- 1. ง่าย (Easy 20-Year Payment): วางแผนชำระเบี้ยประกันภัยหลักเพียง 20 ปี ได้รับความคุ้มครองชีวิตยาวนานไปจนถึงอายุ 99 ปี หรือตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์
- 2. ครบ (All-in-One Protection & Wealth): ได้ทั้งความมั่นคงและมั่งคั่งภายในกรมธรรม์เดียว เป็นเครื่องมือออมเงินอย่างสม่ำเสมอในรูปแบบประกันชีวิต และสามารถเพิ่มจำนวนเงินลงทุนได้ด้วยเบี้ยประกันภัยเพิ่มเติมพิเศษทั้งแบบประจำ (RTU) และรายครั้ง (ATU)
- 3. สะดวก (Curated Long-Term Funds): มีกองทุนรวมที่ออกแบบมาเพื่อการลงทุนระยะยาวให้ตอบโจทย์เป้าหมายของคุณ พร้อมเพิ่มโอกาสได้รับผลตอบแทนสูงผ่านกองทุนคุณภาพที่ได้รับการคัดสรรจาก AIA และบริหารพอร์ตผ่านบริการ AIA InvestPro
- 4. อุ่นใจ (20-Year Non-Lapse Guaranteed): ไม่ว่าสถานการณ์การลงทุนจะเป็นเช่นไรก็หมดห่วง ด้วยการ การันตีความคุ้มครองสูงสุดต่อเนื่อง 20 ปี* (Non-Lapse Guaranteed) ภายใต้เงื่อนไขกรมธรรม์ ถึงแม้มูลค่ารับซื้อคืนหน่วยลงทุนจะมีไม่เพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์
- 5. คุ้ม (0.25% p.a. Retirement Bonus): รับ โบนัสพิเศษยามเกษียณ** 0.25% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก ช่วยเพิ่มพูนมูลค่าบัญชีกรมธรรม์ในช่วงวัยเกษียณ
คุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัยโดยละเอียด
ตารางสรุปคุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัย อ้างอิงตามโบรชัวร์ AIA 20 Pay Link (Unit Linked) หน้า 7 ทุกประการ
| หัวข้อเงื่อนไข | รายละเอียดตามโบรชัวร์ AIA 20 Pay Link (Unit Linked) |
|---|---|
| อายุรับประกันภัย | 15 วัน – 70 ปี |
| ระยะเวลาความคุ้มครอง | ตลอดชีพ (ถึงอายุ 99 ปี) หรือตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์ |
| ระยะเวลาชำระเบี้ยประกันภัย | 20 ปี (สำหรับเบี้ยประกันภัยหลัก RP) |
| จำนวนเงินเอาประกันภัย | 100,000 – 9,999,999 บาท |
| เบี้ยประกันภัยหลัก (RP) | ขึ้นอยู่กับอายุ เพศ จำนวนเงินเอาประกันภัยที่ต้องการ กองทุนที่เลือก และ/หรือ อัตราค่าการประกันภัยที่เพิ่มเนื่องจากสุขภาพ โดยจะต้องมีเบี้ยประกันภัยหลัก ขั้นต่ำ 12,000 บาทต่อปี |
| เบี้ยประกันภัยเพิ่มเติมพิเศษแบบชำระเป็นประจำ (RTU) | ชำระพร้อมเบี้ยประกันภัยหลัก ขั้นต่ำ 1,000 บาทต่องวด และไม่เกิน 5 เท่าของเบี้ยประกันภัยหลัก |
| เบี้ยประกันภัยเพิ่มเติมพิเศษแบบไม่ได้ชำระเป็นประจำ (ATU) | ชำระเพิ่มเติมรายครั้ง ขั้นต่ำ 1,000 บาทต่อครั้ง และไม่เกิน 120 ล้านบาทต่อปีกรมธรรม์ |
| การแนบสัญญาเพิ่มเติมสุขภาพและโรคร้ายแรง | สามารถแนบสัญญาเพิ่มเติมสุขภาพเพื่อวางแผนสุขภาพและโรคร้ายแรงให้กับตนเองได้ (ตามหลักเกณฑ์ที่บริษัทกำหนด) |
| การพิจารณาอนุมัติการรับประกันภัย | ขึ้นอยู่กับเงื่อนไข และกฎเกณฑ์การพิจารณารับประกันภัยของบริษัท |
โครงสร้างผลประโยชน์กรณีเสียชีวิตและกรณีครบกำหนดสัญญา (อายุ 99 ปี)
ความคุ้มครองชีวิตและผลประโยชน์เมื่อครบกำหนดสัญญาของ เอไอเอ 20 เพย์ ลิงค์ (ยูนิต ลิงค์) มีวิธีคำนวณตามที่ระบุไว้ในโบรชัวร์หน้า 7 ดังนี้
| ประเภทผลประโยชน์ | รายละเอียดการจ่ายผลประโยชน์ตามเงื่อนไขกรมธรรม์ |
|---|---|
| ผลประโยชน์กรณีเสียชีวิต (ส่วนของเบี้ยประกันภัยหลัก RP) | บริษัทจะจ่ายผลประโยชน์ดังต่อไปนี้ แล้วแต่จำนวนใดจะมากกว่า ระหว่าง: 1) จำนวนเงินเอาประกันภัยตามที่ระบุในหน้าตารางกรมธรรม์ หรือบันทึกสลักหลัง (ถ้ามี) หักด้วยจำนวนเงินที่ถอนจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลักทั้งหมด (ถ้ามี) กับ 2) มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก บวกด้วย จำนวนเงินเสี่ยงภัยสุทธิขั้นต่ำในอัตราร้อยละ 500 ของเบี้ยประกันภัยหลักปีแรก |
| ผลประโยชน์กรณีเสียชีวิต (ส่วนของเบี้ยเพิ่มเติมพิเศษ RTU / ATU) | บวกเพิ่มด้วย มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ (ถ้ามี) เต็มจำนวน |
| ผลประโยชน์กรณีครบกำหนดสัญญา (อายุครบ 99 ปี) | หากผู้เอาประกันภัยมีชีวิตอยู่จนครบกำหนดสัญญาประกันภัย บริษัทจะจ่าย มูลค่ารับซื้อคืนหน่วยลงทุนทั้งหมด ให้แก่ผู้เอาประกันภัย |
สังเกตได้ว่า เมื่อมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลักเติบโตขึ้นจนสูงกว่าทุนประกันภัยเริ่มต้น (เช่น ในช่วงวัยเกษียณ อายุ 80–95 ปี) ผลประโยชน์กรณีเสียชีวิตจะเปลี่ยนไปจ่ายตามข้อ 2 คือ มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยหลัก + 500% ของเบี้ยประกันภัยหลักปีแรก ทำให้สามารถส่งต่อมรดกที่เติบโตตามพอร์ตการลงทุนให้แก่ครอบครัวได้มากขึ้น
เจาะลึกเงื่อนไขการันตีความคุ้มครอง 20 ปี (Non-Lapse Guaranteed) และโบนัสเกษียณ 0.25%
เพื่อให้ผู้เอาประกันภัยได้รับสิทธิประโยชน์สูงสุดจากทั้ง การันตีความคุ้มครองต่อเนื่อง 20 ปี (Non-Lapse Guaranteed) และ โบนัสพิเศษยามเกษียณ 0.25% ต่อปี ควรทำความเข้าใจเงื่อนไขที่ระบุไว้ในโบรชัวร์หน้า 3 อย่างชัดเจนดังนี้
| สิทธิประโยชน์พิเศษ | รายละเอียดผลประโยชน์ | เงื่อนไขการได้รับสิทธิประโยชน์ครบถ้วน |
|---|---|---|
| การันตีความคุ้มครองสูงสุดต่อเนื่อง 20 ปี (Non-Lapse Guaranteed) | กรมธรรม์ยังคงมีผลบังคับให้ความคุ้มครองชีวิตต่อเนื่องตลอด 20 ปีแรก ถึงแม้มูลค่ารับซื้อคืนหน่วยลงทุนจะมีไม่เพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์ | ต้องเป็นไปตามเงื่อนไขทั้ง 3 ข้อ: 1) ชำระเบี้ยประกันภัยหลักครบตามกำหนดชำระเบี้ยประกันภัยทุกงวด 2) ไม่เคยมีการถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก 3) ไม่เคยทำการลดจำนวนเบี้ยประกันภัยหลัก |
| โบนัสพิเศษยามเกษียณ (Retirement Bonus) | รับโบนัสพิเศษยามเกษียณในอัตรา 0.25% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก | ต้องเป็นไปตามเงื่อนไข: 1) ผู้เอาประกันภัยมีอายุครบ 55 ปี ณ วันครบรอบปีกรมธรรม์ 2) กรมธรรม์มีผลบังคับอย่างน้อย 10 ปี 3) ชำระเบี้ยประกันภัยหลักอย่างน้อย 10 ปี (หากกรมธรรม์อยู่ในระหว่างหยุดพักชำระเบี้ยประกันภัย บริษัทจะไม่จ่ายโบนัสพิเศษยามเกษียณ) |
บริการ AIA InvestPro และพอร์ตการลงทุน AIA Asset Allocation Funds ทั้ง 8 กองทุน
ผู้เอาประกันภัยสามารถเลือกลงทุนผ่านบริการ AIA InvestPro ซึ่งมีทีมผู้เชี่ยวชาญด้านการลงทุนกว่า 250 คน ใน 18 ประเทศทั่วโลก ร่วมกับพันธมิตรระดับโลก ได้แก่ BlackRock, Wellington Management, Baillie Gifford, Capital Group, Robeco, M&G Investments และ GMO โดยสามารถเลือกลงทุนเพียงกองทุนเดียวจาก AIA Asset Allocation Funds ทั้ง 8 กองทุน ตามระดับความเสี่ยงและภูมิภาคที่ต้องการ ดังตารางต่อไปนี้
| ชื่อย่อกองทุน | ชื่อเต็มกองทุน (AIA Asset Allocation Funds) | กลุ่มนโยบาย / ระดับความเสี่ยง | สัดส่วนการจัดสรรสินทรัพย์หลักตามโบรชัวร์ |
|---|---|---|---|
| AIA-TCA | AIA Conventional Allocation Fund | เน้นในประเทศ — ความเสี่ยงต่ำ (ระดับ 5) | ตราสารหนี้ 60% | ตราสารหนี้ระยะสั้น 30% | หุ้นในประเทศ 10% |
| AIA-TMA | AIA Moderate Allocation Fund | เน้นในประเทศ — ความเสี่ยงกลาง (ระดับ 5) | หุ้นในประเทศ 60% | ตราสารหนี้ 39.5% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-TAA | AIA Aggressive Allocation Fund | เน้นในประเทศ — ความเสี่ยงสูง (ระดับ 6) | หุ้นในประเทศ 90% | ตราสารหนี้ 9.5% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-ICA | AIA Combined Conventional Allocation Fund | ในและต่างประเทศ — ความเสี่ยงต่ำ (ระดับ 5) | ตราสารหนี้ 60% | หุ้นทั่วโลก 20% | หุ้นในประเทศ 10% | ตราสารหนี้ระยะสั้น 10% |
| AIA-IMA | AIA Combined Moderate Allocation Fund | ในและต่างประเทศ — ความเสี่ยงกลาง (ระดับ 5) | หุ้นทั่วโลก 40% | ตราสารหนี้ 39.5% | หุ้นในประเทศ 20% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-IAA | AIA Combined Aggressive Allocation Fund | ในและต่างประเทศ — ความเสี่ยงสูง (ระดับ 6) | หุ้นทั่วโลก 60% | หุ้นในประเทศ 30% | ตราสารหนี้ 9.5% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-GMSH | AIA Global Moderate Strategic Allocation Fund | เน้นต่างประเทศ — ความเสี่ยงกลาง (ระดับ 5) | หุ้นทั่วโลก 60% | ตราสารหนี้ต่างประเทศ 40% |
| AIA-GEQ | AIA Global Equity Fund | เน้นต่างประเทศ — ความเสี่ยงสูง (ระดับ 6) | หุ้นทั่วโลก 90% | ตราสารหนี้ต่างประเทศ 10% |
กรณีตัวอย่าง: คุณเมธา วัย 35 ปี วางแผนทุนประกัน 1 ล้านบาท ชำระเบี้ย 20 ปี
ตามตัวอย่างในโบรชัวร์หน้า 6 คุณเมธา ชายวัย 35 ปี คุณพ่อที่เป็นเสาหลักของครอบครัว เลือกทำประกันชีวิตควบการลงทุน AIA 20 Pay Link (Unit Linked) เพื่อปกป้องความเสี่ยงให้ครอบครัวและวางแผนการศึกษาบุตร โดยกำหนดแผนดังนี้
- จำนวนเงินเอาประกันภัย: 1,000,000 บาท
- จำนวนปีที่จ่ายเบี้ยประกันภัย: 20 ปี (ตั้งแต่อายุ 35 ปี ถึงอายุ 54 ปี)
- เบี้ยประกันภัยหลักต่อปี: 17,500 บาทต่อปี (หรือ 1,400 บาทต่อเดือน) รวมเบี้ยที่ชำระทั้งโครงการเพียง 350,000 บาท
| อายุผู้เอาประกันภัย | เบี้ยประกันภัยหลักสะสมที่ชำระแล้ว (บาท) | ประมาณการมูลค่ารับซื้อคืนหน่วยลงทุน* ที่ผลตอบแทน 5%/ปี (บาท) | ประมาณการผลประโยชน์กรณีเสียชีวิต* (บาท) |
|---|---|---|---|
| อายุ 35 ปี (เริ่มสัญญา) | 17,500 | เริ่มต้นสะสมหน่วยลงทุน | 1,000,000 |
| อายุ 45 ปี (สิ้นปีที่ 10) | 175,000 | 172,501 | 1,000,000 |
| อายุ 55 ปี (ครบกำหนดจ่ายเบี้ย 20 ปี) | 350,000 (หยุดจ่ายเบี้ย) | 412,568 (เริ่มรับโบนัสเกษียณ 0.25%/ปี) | 1,000,000 |
| อายุ 65 ปี | 350,000 | 569,265 | 1,000,000 |
| อายุ 75 ปี | 350,000 | 752,705 | 1,000,000 |
| อายุ 85 ปี | 350,000 | 1,010,000 (1.01 ล้านบาท) | ประมาณ 1,100,000 (ส่งต่อความมั่งคั่ง 1.1 ล้านบาท*) |
| อายุ 95 ปี | 350,000 | 1,350,000 (1.35 ล้านบาท) | ประมาณ 1,437,500 |
| อายุ 99 ปี (ครบอายุสัญญา) | 350,000 | 1,470,000 (รับเงินครบสัญญา 1.47 ล้านบาท*) | – (รับมูลค่ารับซื้อคืนหน่วยลงทุน 1.47 ล้านบาท) |
หมายเหตุ: ผลตอบแทนเป็นเพียงตัวอย่างการคาดการณ์ที่ 5% ต่อปี เพื่อประกอบความเข้าใจเท่านั้น ไม่ได้เป็นการแสดงผลตอบแทนจริงที่ได้รับจากกรมธรรม์ และกรมธรรม์นี้ไม่มีการรับประกันเงินส่วนลงทุน
ตารางค่าธรรมเนียมกรมธรรม์และค่าใช้จ่ายในการดำเนินการประกันภัยครบทุกข้อ
ความโปร่งใสคือหัวใจสำคัญของประกันชีวิตควบการลงทุน (Unit Linked) ตารางต่อไปนี้แสดง ค่าธรรมเนียมและค่าใช้จ่ายทั้งหมดของ AIA 20 Pay Link (Unit Linked) ตามที่ระบุไว้ในโบรชัวร์หน้า 8 ทุกประการ
| รายการค่าธรรมเนียมและค่าใช้จ่าย | วิธีการคำนวณ | อัตรา (ปัจจุบัน) ตามโบรชัวร์ |
|---|---|---|
| 1.1 ค่าใช้จ่ายในการดำเนินการประกันภัย (สำหรับเบี้ยประกันภัยหลัก RP) | หักออกจากเบี้ยประกันภัยหลักทุกครั้งที่บริษัทได้รับชำระ | • ปีที่ 1 (รายเดือนงวด 1–12): 60% • ปีที่ 2 (รายเดือนงวด 13–24): 40% • ปีที่ 3 (รายเดือนงวด 25–36): 20% • ปีที่ 4 (รายเดือนงวด 37–48): 10% • ปีที่ 5 (รายเดือนงวด 49–60): 10% • ปีที่ 6 (รายเดือนงวด 61–72): 5% • ปีที่ 7 เป็นต้นไป (งวด 73 เป็นต้นไป): 0% |
| 1.2 ค่าใช้จ่ายในการดำเนินการประกันภัย (สำหรับเบี้ยเพิ่มเติมพิเศษ RTU / ATU) | หักออกจากเบี้ยประกันภัยเพิ่มเติมพิเศษทุกครั้งที่บริษัทได้รับชำระ | 1.5% ของเบี้ยประกันภัยเพิ่มเติมพิเศษที่ชำระ |
| 2. ค่าธรรมเนียมการบริหารกรมธรรม์ | หักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติที่ราคารับซื้อคืนหน่วยลงทุนตามสัดส่วนของกองทุนที่ถืออยู่ | 0.7% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุน |
| 3. ค่าการประกันภัย (Cost of Insurance — COI) | คำนวณจากอัตราค่าการประกันภัยของจำนวนเงินเสี่ยงภัยสุทธิ โดยหักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติ | อ้างอิงตามอัตราค่าการประกันภัยที่ได้รับความเห็นชอบจากนายทะเบียน (กรณีมีทุนประกันตั้งแต่ 10,000,000 บาทขึ้นไป อาจได้รับส่วนลดค่าการประกันภัยสำหรับความคุ้มครองชีวิต) |
| 4. ค่าธรรมเนียมในการถอนเงินจากกรมธรรม์ | คิดเมื่อถอนเงิน เวนคืนกรมธรรม์ หรือเวนคืนอัตโนมัติจากหน่วยลงทุนของเบี้ยประกันภัยหลักภายใน 2 ปีแรก | ร้อยละ 50 ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลักที่ถอน ยกเว้น (0%): เมื่อกรมธรรม์มีผลบังคับมากกว่า 2 ปี และชำระเบี้ยหลักครบ 2 ปี (รายปี 2 งวด / ราย 6 เดือน 4 งวด / ราย 3 เดือน 8 งวด / รายเดือน 24 งวด) และไม่คิดค่าธรรมเนียมสำหรับการถอนจากหน่วยลงทุนของเบี้ยเพิ่มเติมพิเศษ |
| 5. ค่าธรรมเนียมในการสับเปลี่ยนกองทุน | การสับเปลี่ยนกองทุนภายใต้กรมธรรม์ | ไม่มีค่าธรรมเนียม |
| 6. ค่าธรรมเนียมในการขอต่ออายุกรมธรรม์ | การขอต่ออายุกรมธรรม์ | ไม่มีค่าธรรมเนียม |
| 7. ค่าธรรมเนียมการขอใบแจ้งรายงานสถานะทางการเงินของกรมธรรม์ | การขอใบแจ้งรายงานสถานะทางการเงิน | ขอได้โดยไม่คิดค่าธรรมเนียมเดือนละ 1 ครั้ง หลังจากนั้นฉบับละ 50 บาท |
เปรียบเทียบ AIA 20 Pay Link กับ AIA Issara Plus และ AIA Smart Select (Unit Linked)
เพื่อให้เลือกแบบประกันชีวิตควบการลงทุนของเอไอเอได้ตรงกับเป้าหมายที่สุด ตารางนี้เปรียบเทียบจุดแตกต่างสำคัญระหว่าง AIA 20 Pay Link (Unit Linked), AIA Issara Plus (Unit Linked) และ AIA Smart Select (Unit Linked)
| หัวข้อเปรียบเทียบ | AIA 20 Pay Link (Unit Linked) | AIA Issara Plus (Unit Linked) | AIA Smart Select (Unit Linked) |
|---|---|---|---|
| จุดเด่นหลัก | ชำระเบี้ยหลักเพียง 20 ปี + การันตีความคุ้มครอง 20 ปี (Non-Lapse) | ยืดหยุ่นสูงสุด ปรับทุน/พักชำระเบี้ยได้ + คุ้มครองทุพพลภาพ (TPD) | เน้นสะสมความมั่งคั่ง ค่าใช้จ่ายดำเนินการต่ำ (4 ปี) + โบนัสเบี้ยหลักสูงสุด 5% |
| เบี้ยประกันภัยหลักขั้นต่ำ | 12,000 บาท/ปี (ชำระ 20 ปี) | 12,000 บาท/ปี (ชำระเบี้ยรายงวดยืดหยุ่น) | 30,000 บาท/ปี |
| จำนวนเงินเอาประกันภัย | 100,000 – 9,999,999 บาท | ไม่น้อยกว่า 60,000 บาท (กำหนดเองได้ตามเกณฑ์บริษัท) | 200,000 – 9,999,999 บาท (ไม่ต่ำกว่า 5 เท่าของเบี้ยหลัก) |
| ผลประโยชน์กรณีเสียชีวิต | ค่าที่มากกว่าระหว่าง ทุนประกัน กับ (มูลค่าหน่วยลงทุน RP + 500% ของเบี้ย RP ปีแรก) + มูลค่าหน่วยลงทุน RTU/ATU | ทุนประกัน RPP + มูลค่ารับซื้อคืนหน่วยลงทุนทั้งหมด | ทุนประกัน RP + มูลค่ารับซื้อคืนหน่วยลงทุนทั้งหมด |
| โบนัสพิเศษ | โบนัสพิเศษยามเกษียณ 0.25%/ปี ของมูลค่าหน่วยลงทุน RP (อายุ 55+) | โบนัสพิเศษยามเกษียณ 0.45%/ปี ของมูลค่าหน่วยลงทุน RPP | โบนัสของเบี้ยประกันภัยหลัก 2% (ปีที่ 10–19) และ 5% (ปีที่ 20 เป็นต้นไป) |
| ค่าใช้จ่ายดำเนินการประกันภัย (เบี้ยหลัก) | ปีที่ 1–6: 60%, 40%, 20%, 10%, 10%, 5% (ปีที่ 7+ = 0%) | ปีที่ 1–6: 60%, 40%, 20%, 10%, 10%, 5% (ปีที่ 7+ = 0%) | ปีที่ 1–4: 50%, 40%, 25%, 10% (ปีที่ 5+ = 0%) |
สิทธิของผู้เอาประกันภัย 11 ประการ สิทธิลดหย่อนภาษี และคำเตือนสำคัญ
ผู้เอาประกันภัยภายใต้กรมธรรม์ AIA 20 Pay Link (Unit Linked) มีสิทธิที่สำคัญและข้อควรทราบดังนี้
- สิทธิในการขอยกเลิกกรมธรรม์ภายใน 15 วัน (Free-Look Period): นับแต่วันที่ได้รับกรมธรรม์ โดยบริษัทจะคืนค่าธรรมเนียมกรมธรรม์ และเงินส่วนลงทุนตามราคาขายคืนหน่วยลงทุน หักด้วยค่าใช้จ่าย 500 บาท รวมทั้งค่าตรวจสุขภาพ (ถ้ามี)
- สิทธิในการรับทราบข้อมูลและหนังสือชี้ชวน: สิทธิในการเวนคืนกรมธรรม์ สิทธิในการรับทราบการจัดสรรเบี้ยประกันภัยที่ลงทุนในกองทุน รายชื่อบริษัทจัดการกองทุน ความเสี่ยงของหน่วยลงทุน และสิทธิในการแสดงเจตนาไม่ต้องการรับการติดต่ออีกเป็นระยะเวลา 2 ปี
- สิทธิประโยชน์ทางภาษี: สามารถนำค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ และค่าการประกันภัย (ไม่รวมส่วนเงินลงทุน) ไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุดไม่เกิน 100,000 บาทต่อปี ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ (ฉบับที่ 172)
- ข้อควรระวังเรื่องการถอนเงินและการลงทุน: การถอนเงินจากกรมธรรม์บางส่วนจะทำให้มูลค่าบัญชีกรมธรรม์ลดลง ส่งผลให้ผลประโยชน์กรณีเสียชีวิตลดลง และกรมธรรม์อาจสิ้นผลบังคับเร็วขึ้น ทั้งนี้ การทำประกันชีวิตแบบยูนิต ลิงค์ ไม่ใช่การฝากเงินและมีความเสี่ยง ผู้เอาประกันภัยอาจได้รับเงินคืนมากกว่าหรือน้อยกว่ามูลค่าเบี้ยประกันภัยที่ถูกจัดสรรเข้ากองทุนรวม
คำถามที่พบบ่อย (FAQ) เกี่ยวกับประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked
ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked คืออะไร?
คือแบบประกันชีวิตควบการลงทุน เอไอเอ 20 เพย์ ลิงค์ (ยูนิต ลิงค์) ที่วางแผนชำระเบี้ยประกันภัยหลักเพียง 20 ปี แต่ได้รับความคุ้มครองชีวิตตลอดชีพถึงอายุ 99 ปี (หรือตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์) พร้อมการันตีความคุ้มครองต่อเนื่อง 20 ปี (Non-Lapse Guaranteed) และโบนัสพิเศษยามเกษียณ 0.25% ต่อปี
อายุรับประกันภัย เบี้ยขั้นต่ำ และทุนประกันภัยของ AIA 20 Pay Link กำหนดไว้อย่างไร?
เปิดรับประกันภัยตั้งแต่อายุ 15 วัน – 70 ปี จำนวนเงินเอาประกันภัยตั้งแต่ 100,000 – 9,999,999 บาท โดยต้องมีเบี้ยประกันภัยหลัก (RP) ขั้นต่ำ 12,000 บาทต่อปี และสามารถเลือกชำระเบี้ยประกันภัยเพิ่มเติมพิเศษแบบประจำ (RTU) ขั้นต่ำ 1,000 บาทต่องวด (ไม่เกิน 5 เท่าของ RP) หรือแบบรายครั้ง (ATU) ขั้นต่ำ 1,000 บาทต่อครั้ง (ไม่เกิน 120 ล้านบาทต่อปีกรมธรรม์)
การันตีความคุ้มครองต่อเนื่อง 20 ปี (Non-Lapse Guaranteed) มีเงื่อนไขอย่างไร?
บริษัทการันตีความคุ้มครองสูงสุดต่อเนื่อง 20 ปี ถึงแม้มูลค่ารับซื้อคืนหน่วยลงทุนจะมีไม่เพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์ ภายใต้เงื่อนไข 3 ข้อ คือ 1) ชำระเบี้ยประกันภัยหลักครบตามกำหนดทุกงวด 2) ไม่เคยมีการถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก และ 3) ไม่เคยทำการลดจำนวนเบี้ยประกันภัยหลัก
โบนัสพิเศษยามเกษียณ 0.25% ต่อปี ได้รับเมื่อใด?
จะได้รับโบนัสพิเศษยามเกษียณ 0.25% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก เมื่อผู้เอาประกันภัยอายุครบ 55 ปี ณ วันครบรอบปีกรมธรรม์ และกรมธรรม์มีผลบังคับอย่างน้อย 10 ปี และชำระเบี้ยประกันภัยหลักอย่างน้อย 10 ปี (หากกรมธรรม์อยู่ในระหว่างหยุดพักชำระเบี้ยประกันภัย บริษัทจะไม่จ่ายโบนัสพิเศษยามเกษียณ)
ผลประโยชน์กรณีเสียชีวิตของ AIA 20 Pay Link จ่ายเท่าไร?
บริษัทจะจ่ายผลประโยชน์แล้วแต่จำนวนใดจะมากกว่า ระหว่าง 1) จำนวนเงินเอาประกันภัยตามที่ระบุในหน้าตารางกรมธรรม์ (หักด้วยเงินที่ถอนจากการขายคืนหน่วยลงทุนของเบี้ยหลักทั้งหมด ถ้ามี) กับ 2) มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลัก บวกด้วยจำนวนเงินเสี่ยงภัยสุทธิขั้นต่ำในอัตราร้อยละ 500 ของเบี้ยประกันภัยหลักปีแรก แล้วนำมารวมกับมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ (ถ้ามี)
ค่าใช้จ่ายในการดำเนินการประกันภัยของ AIA 20 Pay Link หักกี่เปอร์เซ็นต์?
สำหรับเบี้ยประกันภัยหลัก (RP) หักค่าใช้จ่ายในการดำเนินการประกันภัยตามปีที่ชำระเบี้ยรายปี ได้แก่ ปีที่ 1 = 60%, ปีที่ 2 = 40%, ปีที่ 3 = 20%, ปีที่ 4 = 10%, ปีที่ 5 = 10%, ปีที่ 6 = 5% และตั้งแต่ปีที่ 7 เป็นต้นไป = 0% ส่วนเบี้ยประกันภัยเพิ่มเติมพิเศษ (RTU/ATU) หักเพียง 1.5% ของเบี้ยที่ชำระทุกครั้ง
บริการ AIA InvestPro และ AIA Asset Allocation Funds มีกี่กองทุน?
มี AIA Asset Allocation Funds ให้เลือก 8 กองทุน ครอบคลุมทุกระดับความเสี่ยง ทั้งพอร์ตเน้นลงทุนในประเทศ (AIA-TCA, AIA-TMA, AIA-TAA) พอร์ตเน้นลงทุนทั้งในและต่างประเทศ (AIA-ICA, AIA-IMA, AIA-IAA) และพอร์ตเน้นลงทุนต่างประเทศ (AIA-GMSH, AIA-GEQ) บริหารจัดการโดยผู้เชี่ยวชาญและพันธมิตรระดับโลก
ค่าใช้จ่ายในส่วนการประกันภัยของ AIA 20 Pay Link นำไปลดหย่อนภาษีได้หรือไม่?
สามารถนำเฉพาะส่วนของ ค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ และค่าการประกันภัย (ไม่รวมส่วนเงินลงทุน) ไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ (ฉบับที่ 172)
สรุป
ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked เหมาะสำหรับผู้ที่ต้องการวางแผนความคุ้มครองชีวิตและสุขภาพระยะยาวโดยกำหนดเวลาชำระเบี้ยหลักชัดเจนเพียง 20 ปี เปรียบเทียบกับแบบยืดหยุ่นได้ที่ AIA Issara Plus Unit Linked
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked
ศึกษารายละเอียดเงื่อนไขการรับประกันภัย ผลประโยชน์กรณีเสียชีวิต การันตีความคุ้มครองต่อเนื่อง 20 ปี (Non-Lapse Guaranteed) โบนัสพิเศษยามเกษียณ 0.25% ต่อปี พอร์ตการลงทุน AIA Asset Allocation Funds และตารางค่าธรรมเนียมกรมธรรม์จากโบรชัวร์ฉบับเต็ม
แหล่งข้อมูลอ้างอิง: เอกสารเสนอขายและโบรชัวร์ผลิตภัณฑ์ของ เอไอเอ ประเทศไทย (AIA Thailand), หลักเกณฑ์การกำกับดูแลของ สำนักงาน คปภ. (OIC) และสิทธิลดหย่อนภาษีตามประกาศ กรมสรรพากร
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ ประกันชีวิตควบการลงทุน AIA 20 Pay Link Unit Linked เรียบร้อยแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง