AIA SMART WEALTH (UNIT LINKED) — SINGLE PREMIUM
ชำระเบี้ยประกันภัยเพียงครั้งเดียว คุ้มครองชีวิต 150% ตลอดชีพถึงอายุ 99 ปี ไม่มีค่าดำเนินการประกันภัยเบี้ยหลัก
แบบประกันชีวิตควบการลงทุนชำระเบี้ยครั้งเดียว (Single Premium) เปลี่ยนเงินก้อนให้เป็นมรดกความคุ้มครองชีวิตสูงถึง 150% ของเบี้ยประกันภัย พร้อมโอกาสเติบโตผ่านกองทุนรวมชั้นนำระดับโลก
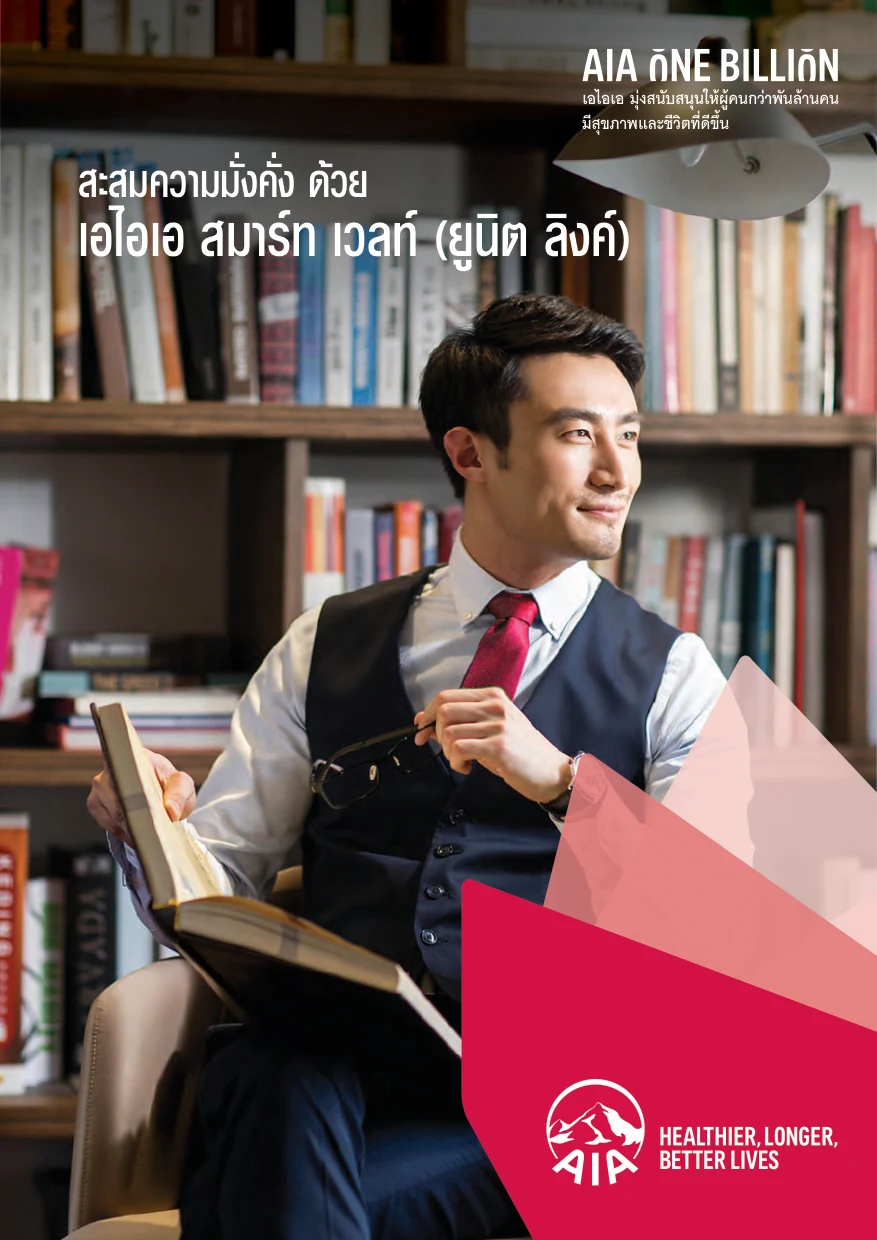
คุ้มครองชีวิต 150%หรือ มูลค่าหน่วยลงทุน + 50% ของเบี้ยชำระครั้งเดียว
ค่าดำเนินการ 0%สำหรับเบี้ยประกันภัยชำระครั้งเดียว
- รูปแบบการชำระเบี้ย / ความคุ้มครองชำระครั้งเดียว / คุ้มครองถึงอายุ 99 ปี
- จำนวนเงินเอาประกันภัย150% ของเบี้ยประกันภัยชำระครั้งเดียว
- อายุรับประกัน / เบี้ยขั้นต่ำ15 วัน – 75 ปี (ขั้นต่ำ 200,000 บาท)
สรุปสั้น ๆ: ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked เป็นแบบประกันยูนิต ลิงค์ ชำระเบี้ยประกันภัยครั้งเดียว เริ่มต้น 500,000 บาท มอบความคุ้มครองชีวิตสูงถึง 150% ของเบี้ยประกันภัยชำระครั้งเดียว รับประกันภัยอายุ 1 เดือน – 70 ปี (ตรวจสุขภาพแบบง่าย Simplified Issue ภายในวงเงินที่กำหนด) คุ้มครองถึงอายุ 99 ปี
AIA Smart Wealth (Unit Linked)
จำลองจำนวนเงินเอาประกันภัยเริ่มต้น (150% ของเบี้ยชำระครั้งเดียว) ค่าดำเนินการ 0% และผลประโยชน์ส่งต่อความมั่งคั่ง
สารบัญเนื้อหา (Table of Contents)
- ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked คืออะไร เหมาะกับใคร
- 4 จุดเด่นหลักของ เอไอเอ สมาร์ท เวลท์ (ยูนิต ลิงค์)
- คุณสมบัติของผู้เอาประกันภัย และเงื่อนไขการรับประกันภัยโดยละเอียด
- โครงสร้างผลประโยชน์กรณีเสียชีวิต (150% หรือ มูลค่าพอร์ต + 50%) และกรณีครบสัญญา
- เจาะลึกการชำระเบี้ยประกันภัยครั้งเดียว และเบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up)
- บริการ AIA InvestPro และพันธมิตรผู้เชี่ยวชาญการลงทุนระดับโลก
- ตารางสรุป 8 กองทุน AIA Asset Allocation Funds ครบทุกระดับความเสี่ยง
- ตัวอย่างการวางแผนส่งต่อความมั่งคั่ง: คุณพาเพลิน วัย 58 ปี ชำระเบี้ยครั้งเดียว 1 ล้านบาท
- ตารางค่าธรรมเนียมกรมธรรม์ และค่าธรรมเนียมการถอนเงินปีที่ 1–6
- สิทธิของผู้เอาประกันภัย 11 ข้อ สิทธิทางภาษี และข้อควรทราบก่อนตัดสินใจลงทุน
- คำถามที่พบบ่อยเกี่ยวกับ ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked
- สรุป
- ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked
ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked คืออะไร เหมาะกับใคร
ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked หรือชื่อภาษาไทยคือ เอไอเอ สมาร์ท เวลท์ (ยูนิต ลิงค์) คือแบบประกันชีวิตควบการลงทุนประเภท ชำระเบี้ยประกันภัยครั้งเดียว (Single Premium Unit Linked) ที่ออกแบบมาเพื่อตอบโจทย์การบริหารเงินก้อนและการส่งต่อความมั่งคั่งในระยะยาว โดยมอบความคุ้มครองชีวิตตลอดชีพ ถึงอายุ 99 ปี (ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์)
- ผู้ที่มีเงินก้อนและต้องการบริหารความมั่งคั่งระยะยาว: เช่น เจ้าของธุรกิจ ผู้บริหาร หรือผู้ที่ได้รับเงินก้อนจากการขายสินทรัพย์ โบนัส หรือเงินเกษียณ ที่ต้องการนำเงินก้อนเริ่มต้นตั้งแต่ 200,000 บาทขึ้นไป มาจัดสรรลงทุนโดยไม่ต้องมีภาระชำระเบี้ยรายปี
- ผู้ที่ต้องการวางแผนมรดกและส่งต่อความมั่งคั่งให้ลูกหลาน (อายุรับประกันสูงสุดถึง 75 ปี): ทันทีที่กรมธรรม์มีผลบังคับ เงินก้อนที่ชำระครั้งเดียวจะสร้างความคุ้มครองชีวิตเริ่มต้นทันที 150% และหากพอร์ตการลงทุนเติบโตขึ้น ผลประโยชน์กรณีเสียชีวิตยังจ่ายในจำนวนที่สูงกว่าระหว่าง 150% ของเบี้ยชำระครั้งเดียว หรือ มูลค่ารับซื้อคืนหน่วยลงทุน + 50% ของเบี้ยชำระครั้งเดียว
- นักลงทุนที่ไม่มีเวลาติดตามตลาดด้วยตนเอง: เพราะมีบริการ AIA InvestPro และกองทุน AIA Asset Allocation Funds ที่บริหารจัดการและปรับสัดส่วนพอร์ตอัตโนมัติโดยผู้เชี่ยวชาญและพันธมิตรระดับโลก
4 จุดเด่นหลักของ เอไอเอ สมาร์ท เวลท์ (ยูนิต ลิงค์)
อ้างอิงตามโบรชัวร์ผลิตภัณฑ์ AIA Smart Wealth (Unit Linked) หน้า 2 แบบประกันนี้มีจุดเด่นสำคัญ 4 ประการ ดังนี้
- 1. คุ้มครองตลอดชีพ (ถึงอายุ 99 ปี): มอบความอุ่นใจด้วยความคุ้มครองชีวิตระยะยาวจนถึงอายุ 99 ปี ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์
- 2. สะดวกสบายในการชำระเบี้ยประกันภัย: ชำระเบี้ยประกันภัยเพียงครั้งเดียว (Single Premium) ไม่ต้องกังวลเรื่องภาระการชำระเบี้ยประกันภัยต่อเนื่องทุกปี
- 3. ไม่มีค่าใช้จ่ายในการดำเนินการประกันภัย (0%): สำหรับเบี้ยประกันภัยชำระครั้งเดียว บริษัทไม่หักค่าใช้จ่ายในการดำเนินการประกันภัย ทำให้เบี้ยประกันภัยหลักหลังหักค่าธรรมเนียมเดือนแรกถูกนำไปจัดสรรซื้อหน่วยลงทุนอย่างเต็มเม็ดเต็มหน่วยตั้งแต่วันแรก
- 4. เพิ่มโอกาสได้รับผลตอบแทน: เบี้ยประกันภัยชำระครั้งเดียวหลังจากหักค่าใช้จ่าย จะถูกนำไปลงทุนผ่านกองทุนรวมที่ได้รับการเลือกสรรโดย AIA ทั้งในและต่างประเทศ
คุณสมบัติของผู้เอาประกันภัย และเงื่อนไขการรับประกันภัยโดยละเอียด
ตารางต่อไปนี้สรุปคุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัยของ ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked ครบทุกหัวข้อ
| หัวข้อเงื่อนไข | รายละเอียดตามโบรชัวร์ AIA Smart Wealth (Unit Linked) |
|---|---|
| ชื่อแบบประกันภัย | AIA Smart Wealth (Unit Linked) — เอไอเอ สมาร์ท เวลท์ (ยูนิต ลิงค์) |
| อายุรับประกันภัย | 15 วัน – 75 ปี |
| ระยะเวลาคุ้มครอง | ตลอดชีพ (ถึงอายุ 99 ปี) ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์ |
| จำนวนเงินเอาประกันภัย | 150% ของเบี้ยประกันภัยชำระครั้งเดียว |
| เบี้ยประกันภัยชำระครั้งเดียว | ขั้นต่ำ 200,000 บาท |
| เบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up) | ขั้นต่ำ 10,000 บาท ทั้งนี้ ไม่เกิน 10 เท่าของเบี้ยประกันภัยชำระครั้งเดียว และ ไม่เกิน 120 ล้านบาทต่อปีกรมธรรม์ |
| ผลประโยชน์กรณีครบสัญญา | หากผู้เอาประกันภัยมีชีวิตอยู่จนถึงวันครบกำหนดสัญญาประกันภัย (อายุ 99 ปี) บริษัทจะจ่าย มูลค่ารับซื้อคืนหน่วยลงทุน ให้แก่ผู้เอาประกันภัย |
โครงสร้างผลประโยชน์กรณีเสียชีวิต (150% หรือ มูลค่าพอร์ต + 50%) และกรณีครบสัญญา
ความโดดเด่นที่สุดข้อหนึ่งของ ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked คือสูตรการคำนวณผลประโยชน์กรณีเสียชีวิตที่ปกป้องทั้งเงินต้นทางด้านความคุ้มครองชีวิตและส่งต่อผลกำไรจากการลงทุนไปพร้อมกัน โดยบริษัทจะจ่ายผลประโยชน์ดังต่อไปนี้ แล้วแต่จำนวนใดจะมากกว่า ระหว่าง
| กรณีการจ่ายผลประโยชน์ | รายละเอียดและสูตรการคำนวณตามกรมธรรม์ |
|---|---|
| กรณีที่ 1 (การันตีฐานความคุ้มครอง 150%) | 150% ของเบี้ยประกันภัยชำระครั้งเดียว หัก จำนวนเงินที่ถอนจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยชำระครั้งเดียวทั้งหมด (ถ้ามี) + มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ (ถ้ามี) |
| กรณีที่ 2 (เมื่อพอร์ตเติบโตเกินเบี้ยเริ่มต้น) | มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยชำระครั้งเดียว + 50% ของเบี้ยประกันภัยชำระครั้งเดียว + มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ (ถ้ามี) |
| ผลประโยชน์กรณีครบกำหนดสัญญา (อายุ 99 ปี) | หากผู้เอาประกันภัยมีชีวิตอยู่จนถึงวันครบกำหนดสัญญาประกันภัย บริษัทจะจ่าย มูลค่ารับซื้อคืนหน่วยลงทุนทั้งหมด ให้แก่ผู้เอาประกันภัย |
ตัวอย่างความเข้าใจง่ายๆ: หากชำระเบี้ยประกันภัยครั้งเดียว 1,000,000 บาท (ไม่มีการถอนเงินและไม่มีเบี้ย Top-up) ความคุ้มครองชีวิตเริ่มต้นคือ 1,500,000 บาท หากในอนาคตพอร์ตการลงทุนเติบโตจนมีมูลค่ารับซื้อคืนหน่วยลงทุนเป็น 2,540,000 บาท เมื่อคำนวณตามกรณีที่ 2 ผู้รับประโยชน์จะได้รับเงินถึง 2,540,000 + (50% × 1,000,000) = 3,040,000 บาท ซึ่งมากกว่ามูลค่าพอร์ตอยู่ถึง 500,000 บาทเสมอ
เจาะลึกการชำระเบี้ยประกันภัยครั้งเดียว และเบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up)
ผู้ถือกรมธรรม์ AIA Smart Wealth (Unit Linked) สามารถบริหารสภาพคล่องและเพิ่มเงินลงทุนได้ด้วยโครงสร้างเบี้ยประกันภัย 2 ส่วนที่มีเงื่อนไขแตกต่างกันอย่างชัดเจน ดังนี้
| รายการเปรียบเทียบ | เบี้ยประกันภัยชำระครั้งเดียว (Single Premium) | เบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up Premium) |
|---|---|---|
| วัตถุประสงค์หลัก | สร้างความคุ้มครองชีวิต 150% พร้อมลงทุนระยะยาว | เพิ่มเงินลงทุนก้อนใหม่เข้าสู่พอร์ตได้ตามจังหวะที่ต้องการ |
| จำนวนเงินขั้นต่ำ – สูงสุด | ขั้นต่ำ 200,000 บาท (ชำระครั้งเดียวเมื่อเริ่มสัญญา) | ขั้นต่ำ 10,000 บาท/ครั้ง สูงสุดไม่เกิน 10 เท่าของเบี้ยชำระครั้งเดียว และไม่เกิน 120 ล้านบาท/ปีกรมธรรม์ |
| ค่าใช้จ่ายในการดำเนินการประกันภัย | ไม่มี (0%) | 3% ของเบี้ยประกันภัยเพิ่มเติมพิเศษทุกครั้งที่ได้รับชำระ |
| ค่าธรรมเนียมในการถอนเงิน | ปีที่ 1–5 คิด 5%, 4%, 3%, 2%, 1% ตามลำดับ และ ปีที่ 6 เป็นต้นไป 0% | ไม่มีค่าธรรมเนียมในการถอนเงิน (0% ทุกปี) |
| ผลกระทบต่อความคุ้มครองชีวิตเมื่อถอนเงิน | จำนวนเงินที่ถอนจะถูกนำไปหักออกจากฐาน 150% ของเบี้ยชำระครั้งเดียว | ไม่กระทบจำนวนเงินเอาประกันภัยของเบี้ยชำระครั้งเดียว |
บริการ AIA InvestPro และพันธมิตรผู้เชี่ยวชาญการลงทุนระดับโลก
เพื่อให้ผู้เอาประกันภัยหมดห่วงเรื่องความซับซ้อนหรือไม่มีเวลาติดตามภาวะตลาดด้วยตนเอง โบรชัวร์หน้า 4 ได้แนะนำบริการ AIA InvestPro ซึ่งดูแลพอร์ตการลงทุนให้คุณแบบครบวงจรด้วยจุดแข็ง 3 ด้าน
- ทีมงานผู้เชี่ยวชาญเฉพาะทางระดับโลก: AIA InvestPro มีทีมผู้เชี่ยวชาญที่มีประสบการณ์การลงทุนกว่าทศวรรษ มากกว่า 250 คน ใน 18 ประเทศทั่วโลก เช่น นักเศรษฐศาสตร์ นักวิเคราะห์หุ้น นักวิเคราะห์ตราสารหนี้ และผู้เชี่ยวชาญด้านการจัดสัดส่วนการลงทุน คอยเกาะติดทุกเหตุการณ์สำคัญและปรับเปลี่ยนสัดส่วนให้เหมาะสมกับสถานการณ์แทนคุณ
- พันธมิตรบริษัทจัดการกองทุนชั้นนำระดับโลก (Global Investment Partners): เข้าถึงการลงทุนต่างประเทศอย่างมั่นใจผ่านพันธมิตรระดับโลก ได้แก่ BlackRock, Wellington Management, Baillie Gifford, Capital Group, Robeco, M&G Investments และ GMO ที่ช่วยคัดเลือกสินทรัพย์คุณภาพและบริหารการลงทุนให้เอไอเอโดยเฉพาะ
- เลือกลงทุนง่ายเพียงกองทุนเดียว หรือผ่านพอร์ตโฟลิโอที่แนะนำ (Recommended Portfolio): สามารถเลือกลงทุนเพียงกองทุนเดียวจาก AIA Asset Allocation Funds 8 กองทุน ที่เอไอเอทำการปรับพอร์ต (Rebalance) ให้คุณอัตโนมัติ หรือเลือกจัดพอร์ตด้วยตนเองตามระดับความเสี่ยงที่ยอมรับได้
ตารางสรุป 8 กองทุน AIA Asset Allocation Funds ครบทุกระดับความเสี่ยง
อ้างอิงกองทุนรวมภายใต้ AIA Asset Allocation Funds ทั้ง 8 กองทุน แบ่งตามขอบเขตการลงทุน (ในประเทศ / ทั้งในและต่างประเทศ / ต่างประเทศ) และระดับความเสี่ยง ดังตารางสรุปสัดส่วนการลงทุนต่อไปนี้
| รหัสกองทุน | ชื่อกองทุนเต็ม | กลุ่มพอร์ต / ระดับความเสี่ยงกองทุน | นโยบายและสัดส่วนการลงทุนหลัก () |
|---|---|---|---|
| AIA-TCA | AIA Conventional Allocation Fund | พอร์ตความเสี่ยงต่ำ (กองทุนผสม ระดับ 5) | เน้นในประเทศ: ตราสารหนี้ 60%, หุ้นในประเทศ 30%, ตราสารหนี้ระยะสั้น 10% |
| AIA-TMA | AIA Moderate Allocation Fund | พอร์ตความเสี่ยงกลาง (กองทุนผสม ระดับ 5) | เน้นในประเทศ: หุ้นในประเทศ 60%, ตราสารหนี้ 39.5%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-TAA | AIA Aggressive Allocation Fund | พอร์ตความเสี่ยงสูง (กองทุนผสม ระดับ 6) | เน้นในประเทศ: หุ้นในประเทศ 90%, ตราสารหนี้ 9.5%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-ICA | AIA Combined Conventional Allocation Fund | พอร์ตความเสี่ยงต่ำ (กองทุนผสม ระดับ 5) | ในและต่างประเทศ: ตราสารหนี้ 60%, หุ้นทั่วโลก 20%, หุ้นในประเทศ 10%, ตราสารหนี้ระยะสั้น 10% |
| AIA-IMA | AIA Combined Moderate Allocation Fund | พอร์ตความเสี่ยงกลาง (กองทุนผสม ระดับ 5) | ในและต่างประเทศ: หุ้นทั่วโลก 40%, ตราสารหนี้ 39.5%, หุ้นในประเทศ 20%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-IAA | AIA Combined Aggressive Allocation Fund | พอร์ตความเสี่ยงสูง (กองทุนผสม ระดับ 6) | ในและต่างประเทศ: หุ้นทั่วโลก 60%, หุ้นในประเทศ 30%, ตราสารหนี้ 9.5%, ตราสารหนี้ระยะสั้น 0.5% |
| AIA-GMSH | AIA Global Moderate Strategic Allocation Fund | พอร์ตความเสี่ยงกลาง (กองทุนผสม ระดับ 5) | เน้นต่างประเทศ: หุ้นทั่วโลก 60%, ตราสารหนี้ต่างประเทศ 40% |
| AIA-GEQ | AIA Global Equity Fund | พอร์ตความเสี่ยงสูง (กองทุนรวมตราสารทุน ระดับ 6) | เน้นต่างประเทศ: หุ้นทั่วโลก 90%, ตราสารหนี้ต่างประเทศ/ในประเทศ 10% (ขึ้นอยู่กับสภาวะการลงทุนขณะนั้น) |
ตัวอย่างการวางแผนส่งต่อความมั่งคั่ง: คุณพาเพลิน วัย 58 ปี ชำระเบี้ยครั้งเดียว 1 ล้านบาท
ตามกรณีศึกษาในโบรชัวร์หน้า 6 คุณพาเพลิน คุณแม่ลูกหนึ่งและเจ้าของธุรกิจส่วนตัววัย 58 ปี วางแผนจะเกษียณอายุตอน 60 ปี และต้องการส่งต่อความมั่งคั่งให้กับลูกด้วยกรมธรรม์ประกันชีวิต จึงเลือกทำแบบประกัน AIA Smart Wealth (Unit Linked) ด้วย เบี้ยประกันภัยชำระครั้งเดียว 1,000,000 บาท ได้รับ จำนวนเงินเอาประกันภัย 1,500,000 บาท
ภายใต้สมมติฐานตัวอย่างประมาณการผลตอบแทนที่ 5% ต่อปี (กรณีไม่มีการถอนเงินจากการขายคืนหน่วยลงทุนของเบี้ยประกันภัยชำระครั้งเดียว) มูลค่ารับซื้อคืนหน่วยลงทุนและผลประโยชน์กรณีเสียชีวิตในแต่ละช่วงอายุเป็นดังนี้
| อายุผู้เอาประกันภัย (ปี) | ระยะเวลาถือครอง | เบี้ยประกันภัยชำระครั้งเดียวสะสม | มูลค่ารับซื้อคืนหน่วยลงทุนคาดการณ์* | ผลประโยชน์กรณีเสียชีวิตคาดการณ์* (มูลค่าพอร์ต + 50% ของเบี้ยหลัก) |
|---|---|---|---|---|
| อายุ 58 ปี (สิ้นปีที่ 1) | 1 ปี | 1,000,000 บาท | 1.04 ล้านบาท | ~1.54 ล้านบาท |
| อายุ 65 ปี | 7 ปี | 1,000,000 บาท | 1.37 ล้านบาท | ~1.87 ล้านบาท |
| อายุ 75 ปี | 17 ปี | 1,000,000 บาท | 1.96 ล้านบาท | ~2.46 ล้านบาท |
| อายุ 85 ปี (ไฮไลต์โบรชัวร์) | 27 ปี | 1,000,000 บาท | 2.54 ล้านบาท | 3.04 ล้านบาท* (ส่งต่อความมั่งคั่งให้ลูก) |
| อายุ 90 ปี | 32 ปี | 1,000,000 บาท | 2.72 ล้านบาท | ~3.22 ล้านบาท |
| อายุ 95 ปี | 37 ปี | 1,000,000 บาท | 2.65 ล้านบาท | ~3.15 ล้านบาท |
| อายุ 98 ปี | 40 ปี | 1,000,000 บาท | 2.43 ล้านบาท | ~2.93 ล้านบาท |
*หมายเหตุ: ผลตอบแทนข้างต้นเป็นเพียงตัวอย่างการคาดการณ์ที่ 5% ต่อปีเพื่อประกอบความเข้าใจเท่านั้น ไม่ได้เป็นการแสดงผลตอบแทนจริงที่ได้รับจากกรมธรรม์ ผลตอบแทนอาจต่างจากตัวอย่างที่แสดงข้างต้นอย่างมีนัยสำคัญ และกรมธรรม์นี้ไม่มีการรับประกันเงินส่วนลงทุน (ในช่วงอายุ 90–98 ปี มูลค่ารับซื้อคืนหน่วยลงทุนปรับลดลงเล็กน้อยเนื่องจากอัตราค่าการประกันภัย COI ที่สูงขึ้นตามอายุขัย)
ตารางค่าธรรมเนียมกรมธรรม์ และค่าธรรมเนียมการถอนเงินปีที่ 1–6
ความโปร่งใสเป็นหัวใจสำคัญของประกันชีวิตควบการลงทุน (Unit Linked) โดยโบรชัวร์หน้า 7 ได้แสดง ตารางค่าธรรมเนียมกรมธรรม์ AIA Smart Wealth (Unit Linked) ทั้ง 6 รายการไว้อย่างชัดเจน ดังนี้
| ลำดับ | ค่าธรรมเนียมและค่าใช้จ่าย | วิธีการคำนวณ | อัตรา (ปัจจุบัน) |
|---|---|---|---|
| 1 | ค่าใช้จ่ายในการดำเนินการประกันภัย | หักออกจากเบี้ยประกันภัยเพิ่มเติมพิเศษ ทุกครั้งที่ได้รับชำระ | • เบี้ยประกันภัยชำระครั้งเดียว : ไม่มี (0%) • เบี้ยประกันภัยเพิ่มเติมพิเศษ : 3% ของเบี้ยประกันภัยเพิ่มเติมพิเศษ |
| 2 | ค่าธรรมเนียมการบริหารกรมธรรม์ | หักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติที่ราคารับซื้อคืนหน่วยลงทุนตามสัดส่วนของกองทุนที่ถืออยู่ | 0.6% ต่อปี (0.05% ต่อเดือน) ของมูลค่ารับซื้อคืนหน่วยลงทุน |
| 3 | ค่าการประกันภัย (COI) | คำนวณจากอัตราค่าการประกันภัยของจำนวนเงินเสี่ยงภัยสุทธิ โดยหักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติตามสัดส่วนของกองทุนที่ถืออยู่ | อ้างอิงตามอัตราค่าการประกันภัยที่ได้รับความเห็นชอบจากนายทะเบียน ทั้งนี้เป็นไปตามหลักเกณฑ์ที่บริษัทกำหนด |
| 4 | ค่าธรรมเนียมในการถอนเงินจากกรมธรรม์ | การถอนเงินจากกรมธรรม์ หรือการเวนคืนกรมธรรม์ ก่อนวันครบกำหนดสัญญา บริษัทจะคิดค่าธรรมเนียมในการถอนเงินจากหน่วยลงทุนของเบี้ยประกันภัยชำระครั้งเดียว | • ปีกรมธรรม์ที่ 1 : 5% • ปีกรมธรรม์ที่ 2 : 4% • ปีกรมธรรม์ที่ 3 : 3% • ปีกรมธรรม์ที่ 4 : 2% • ปีกรมธรรม์ที่ 5 : 1% • ปีกรมธรรม์ที่ 6 เป็นต้นไป : 0% (ไม่มีค่าธรรมเนียม) *ทั้งนี้ ไม่มีค่าธรรมเนียมในการถอนเงินจากหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ |
| 5 | ค่าธรรมเนียมในการสับเปลี่ยนกองทุน | เมื่อผู้เอาประกันภัยสั่งสับเปลี่ยนกองทุน | ไม่มีค่าธรรมเนียม |
| 6 | ค่าธรรมเนียมการขอใบแจ้งรายงานสถานะทางการเงินของกรมธรรม์ | เมื่อขอใบแจ้งรายงานสถานะทางการเงินเพิ่มเติม | ขอได้โดยไม่คิดค่าธรรมเนียมเดือนละ 1 ครั้ง หลังจากนั้นฉบับละ 50 บาท |
คำจำกัดความของจำนวนเงินเสี่ยงภัยสุทธิ (Net Amount at Risk): สำหรับเดือนแรก หมายถึง จำนวนเงินเอาประกันภัยหักด้วยเบี้ยประกันภัยชำระครั้งเดียว (นั่นคือ 150% - 100% = 50% ของเบี้ยประกันภัยชำระครั้งเดียว) และสำหรับเดือนต่อๆ ไป หมายถึง จำนวนที่มากกว่าระหว่าง 1) จำนวนเงินเอาประกันภัยหักด้วยมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยชำระครั้งเดียว และหักด้วยจำนวนเงินที่ถอน (ถ้ามี) กับ 2) จำนวนเงินเสี่ยงภัยสุทธิขั้นต่ำ ตามที่ระบุไว้ในหน้าตารางกรมธรรม์ (50% ของเบี้ยประกันภัยชำระครั้งเดียว)
สิทธิของผู้เอาประกันภัย 11 ข้อ สิทธิทางภาษี และข้อควรทราบก่อนตัดสินใจลงทุน
ผู้เอาประกันภัยภายใต้กรมธรรม์ประกันชีวิตควบการลงทุนมีสิทธิสำคัญและข้อควรทราบดังต่อไปนี้
- สิทธิในการขอยกเลิกกรมธรรม์ (Free Look Period) ภายใน 15 วัน: นับแต่วันที่ได้รับกรมธรรม์ โดยบริษัทจะคืนค่าธรรมเนียมกรมธรรม์ และเงินส่วนลงทุนตามราคาขายคืนหน่วยลงทุน หักด้วยค่าใช้จ่าย 500 บาท รวมทั้งค่าตรวจสุขภาพ (ถ้ามี)
- สิทธิในการเวนคืนกรมธรรม์และรับทราบข้อมูลกองทุน: สิทธิในการเวนคืนกรมธรรม์เมื่อกรมธรรม์มีผลบังคับ สิทธิในการรับทราบการจัดสรรเบี้ยประกันภัยที่ลงทุนในกองทุน สิทธิในการขอรับหนังสือชี้ชวนส่วนข้อมูลรายละเอียดโครงการ และสิทธิในการแสดงเจตนาว่าไม่ต้องการรับการติดต่ออีกเป็นระยะเวลา 2 ปี
- สิทธิของผู้ถือหน่วยลงทุนภายใต้ Omnibus Account: ในการสั่งซื้อหน่วยลงทุนภายใต้กรมธรรม์จะไม่ได้ราคา ณ วันทำการนั้นๆ เนื่องจากต้องใช้เวลาในการพิจารณาคำขอเอาประกันชีวิตของลูกค้าและบริษัทจะทำรายการซื้อหน่วยลงทุนภายหลังจากการอนุมัติ
- สิทธิประโยชน์ทางภาษี: สำหรับประกันชีวิตควบการลงทุน เฉพาะในส่วนของ ค่าการประกันภัย (COI) และ ค่าธรรมเนียมการบริหารกรมธรรม์ สามารถนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี ตามประกาศอธิบดีกรมสรรพากร
- เปรียบเทียบกับแบบประกันยูนิต ลิงค์ ชำระเบี้ยรายงวด: หากท่านต้องการทยอยสะสมความมั่งคั่งแบบชำระเบี้ยรายปีพร้อมรับโบนัสสำหรับเบี้ยหลัก 2% และโบนัสพาวเวอร์อัพ 150% สามารถเปรียบเทียบกับ ประกันชีวิตควบการลงทุน AIA Wealth Max Unit Linked หรือแบบเน้นความคุ้มครองชีวิตสูงอย่าง AIA Issara Plus (Unit Linked)
คำถามที่พบบ่อยเกี่ยวกับ ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked
ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked คืออะไร?
คือแบบประกันชีวิตควบการลงทุน เอไอเอ สมาร์ท เวลท์ (ยูนิต ลิงค์) ที่ชำระเบี้ยประกันภัยเพียงครั้งเดียว (Single Premium) ให้ความคุ้มครองชีวิตตลอดชีพถึงอายุ 99 ปี (ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอหักค่าใช้จ่ายตามตารางค่าธรรมเนียมกรมธรรม์) ด้วยวงเงินความคุ้มครองชีวิต 150% ของเบี้ยประกันภัยชำระครั้งเดียว และนำเบี้ยหลังหักค่าใช้จ่ายไปลงทุนผ่านกองทุนรวมที่คัดสรรโดย AIA
อายุรับประกันภัยและเบี้ยประกันภัยขั้นต่ำของ AIA Smart Wealth (Unit Linked) เท่าไร?
เปิดรับประกันภัยตั้งแต่อายุ 15 วัน ถึง 75 ปี โดยกำหนดเบี้ยประกันภัยชำระครั้งเดียวขั้นต่ำ 200,000 บาท และสามารถชำระเบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up) ได้ขั้นต่ำ 10,000 บาท สูงสุดไม่เกิน 10 เท่าของเบี้ยประกันภัยชำระครั้งเดียว และไม่เกิน 120 ล้านบาทต่อปีกรมธรรม์
AIA Smart Wealth Unit Linked มีค่าใช้จ่ายในการดำเนินการประกันภัย (Front-end Fee) หรือไม่?
สำหรับเบี้ยประกันภัยชำระครั้งเดียว (Single Premium) ไม่มีค่าใช้จ่ายในการดำเนินการประกันภัย (0%) ทำให้เงินเบี้ยประกันภัยหลักหลังหักค่าธรรมเนียมเดือนแรกถูกนำไปจัดสรรลงทุนได้อย่างเต็มเม็ดเต็มหน่วย ส่วนเบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up) มีค่าใช้จ่ายในการดำเนินการประกันภัยเพียง 3% ของเบี้ยประกันภัยเพิ่มเติมพิเศษทุกครั้งที่ได้รับชำระ
ผลประโยชน์กรณีเสียชีวิตของ AIA Smart Wealth Unit Linked คำนวณอย่างไร?
บริษัทจะจ่ายผลประโยชน์แล้วแต่จำนวนใดจะมากกว่า ระหว่าง 1) 150% ของเบี้ยประกันภัยชำระครั้งเดียว หักจำนวนเงินที่ถอนจากการขายคืนหน่วยลงทุนของเบี้ยชำระครั้งเดียวทั้งหมด (ถ้ามี) กับ 2) มูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยชำระครั้งเดียว บวก 50% ของเบี้ยประกันภัยชำระครั้งเดียว แล้วบวกด้วยมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ (ถ้ามี)
ค่าธรรมเนียมในการถอนเงินจากกรมธรรม์ AIA Smart Wealth Unit Linked คิดอย่างไร?
การถอนเงินหรือเวนคืนหน่วยลงทุนของเบี้ยประกันภัยชำระครั้งเดียวก่อนครบกำหนดสัญญา มีค่าธรรมเนียมการถอนเงินในปีกรมธรรม์ที่ 1–5 เท่ากับ 5%, 4%, 3%, 2% และ 1% ตามลำดับ และตั้งแต่ ปีกรมธรรม์ที่ 6 เป็นต้นไป ไม่มีค่าธรรมเนียมในการถอนเงิน (0%) ส่วนการถอนเงินจากหน่วยลงทุนของเบี้ยประกันภัยเพิ่มเติมพิเศษ ไม่มีค่าธรรมเนียมตั้งแต่ปีแรก
บริการ AIA InvestPro และกองทุน AIA Asset Allocation Funds มีกี่กองทุน?
บริการ AIA InvestPro ช่วยให้ผู้เอาประกันภัยเลือกลงทุนผ่านพอร์ตโฟลิโอที่แนะนำ (Recommended Portfolio) หรือเลือกลงทุนเพียงกองทุนเดียวจาก AIA Asset Allocation Funds ทั้ง 8 กองทุน (ได้แก่ AIA-TCA, AIA-TMA, AIA-TAA, AIA-ICA, AIA-IMA, AIA-IAA, AIA-GMSH และ AIA-GEQ) ซึ่งบริหารและปรับสัดส่วนพอร์ตอัตโนมัติโดยทีมผู้เชี่ยวชาญและพันธมิตรระดับโลก
ค่าธรรมเนียมการบริหารกรมธรรม์และค่าการประกันภัยหักอย่างไร?
ค่าธรรมเนียมการบริหารกรมธรรม์คิดในอัตรา 0.6% ต่อปี (0.05% ต่อเดือน) ของมูลค่ารับซื้อคืนหน่วยลงทุน และค่าการประกันภัย (COI) คำนวณจากอัตราค่าการประกันภัยตามอายุและเพศคูณกับจำนวนเงินเสี่ยงภัยสุทธิ โดยในเดือนแรกบริษัทจะหักจากเบี้ยประกันภัยก่อนนำไปลงทุน และเดือนต่อๆ ไปจะหักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติตามสัดส่วนของกองทุนที่ถืออยู่
ค่าใช้จ่ายส่วนใดของ AIA Smart Wealth Unit Linked ที่นำไปลดหย่อนภาษีได้?
สำหรับประกันชีวิตควบการลงทุน (Unit Linked) เฉพาะในส่วนของ ค่าการประกันภัย (Cost of Insurance) และ ค่าธรรมเนียมการบริหารกรมธรรม์ (ไม่รวมเงินส่วนที่นำไปลงทุนในหน่วยลงทุน) สามารถนำไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี ทั้งนี้เป็นไปตามหลักเกณฑ์และเงื่อนไขที่กรมสรรพากรกำหนด
สรุป
ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked ตอบโจทย์ผู้ที่มีเงินก้อนและต้องการสร้างมรดกความคุ้มครองชีวิต 150% ทันที ควบคู่การบริหารพอร์ตลงทุนระยะยาวโดยไม่ต้องมีภาระชำระเบี้ยรายปี
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked
ศึกษารายละเอียดความคุ้มครองชีวิต 150% เงื่อนไขการชำระเบี้ยประกันภัยครั้งเดียวและเบี้ยเพิ่มเติมพิเศษ บริการ AIA InvestPro กองทุน AIA Asset Allocation Funds ทั้ง 8 กองทุน ตัวอย่างการส่งต่อความมั่งคั่ง และตารางค่าธรรมเนียมกรมธรรม์จากโบรชัวร์ฉบับเต็ม
แหล่งข้อมูลอ้างอิง: เอกสารเสนอขายและโบรชัวร์ผลิตภัณฑ์ของ เอไอเอ ประเทศไทย (AIA Thailand), หลักเกณฑ์การกำกับดูแลของ สำนักงาน คปภ. (OIC) และสิทธิลดหย่อนภาษีตามประกาศ กรมสรรพากร
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ ประกันชีวิตควบการลงทุน AIA Smart Wealth Unit Linked เรียบร้อยแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง