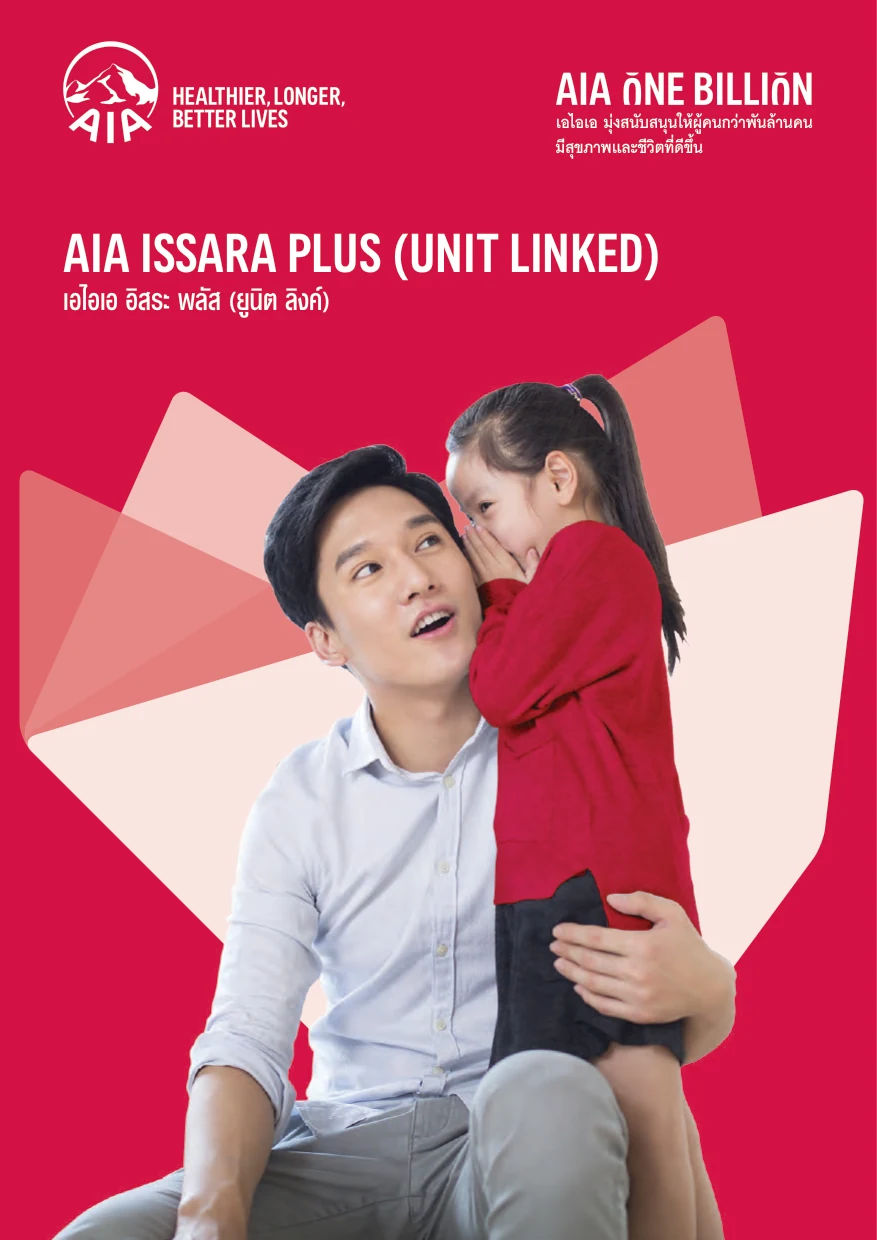
AIA ISSARA PLUS (UNIT LINKED) — เอไอเอ อิสระ พลัส (ยูนิต ลิงค์)
ยืดหยุ่นปรับเปลี่ยนได้ทุกช่วงของชีวิต รับความคุ้มครองชีวิตบวกมูลค่าหน่วยลงทุน พร้อมคุ้มครองทุพพลภาพถาวรสิ้นเชิง และโบนัสเกษียณ 0.45% ต่อปี
แบบประกันชีวิตควบการลงทุนยอดนิยมที่ให้ความยืดหยุ่นสูงสุด ปรับเพิ่มหรือลดความคุ้มครอง พักชำระเบี้ย หรือถอนเงินลงทุนบางส่วนได้ตามจังหวะชีวิต พร้อมเป็นสัญญาหลักสำหรับแนบสัญญาเพิ่มเติมแบบ UDR
โบนัสเกษียณ 0.45%/ปีของมูลค่าหน่วยลงทุน RPP*
คุ้มครองชีวิต + TPDแนบสุขภาพ UDR การันตีต่ออายุ*
- ผลประโยชน์กรณีเสียชีวิตทุนประกัน RPP + มูลค่ารับซื้อคืนหน่วยลงทุน
- โบนัสเกษียณ & ทุพพลภาพ (TPD)โบนัส 0.45%/ปี + คุ้มครอง TPD ถึงอายุ 80 ปี
- อายุรับประกัน / เบี้ย RPP ขั้นต่ำ15 วัน – 70 ปี (เบี้ย RPP รวมขั้นต่ำ 12,000 บ./ปี)
สรุปสั้น ๆ: ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked มอบความคุ้มครองชีวิตสูงสุดถึง 100 เท่าของเบี้ยหลัก (ขึ้นอยู่กับอายุ) ปรับสัดส่วนความคุ้มครองและการลงทุนได้ในแต่ละช่วงวัย และรองรับการแนบสัญญาเพิ่มเติมสุขภาพ/โรคร้ายแรงแบบเบี้ยคงที่ (UDR) ครบทุกแบบ รับประกันภัยอายุ 1 เดือน – 70 ปี คุ้มครองถึงอายุ 99 ปี
AIA Issara Plus (Unit Linked)
วางแผนความคุ้มครองยืดหยุ่น รับผลประโยชน์เสียชีวิต (ทุนประกัน RPP + มูลค่าหน่วยลงทุน) พร้อมโบนัสเกษียณ 0.45% ต่อปี
สารบัญเนื้อหา (Table of Contents)
- ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked คืออะไร เหมาะกับใคร
- 4 จุดเด่นสำคัญของ เอไอเอ อิสระ พลัส (ยูนิต ลิงค์) สำหรับคนรักอิสระ
- คุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัยโดยละเอียด
- ผลประโยชน์กรณีเสียชีวิต กรณีทุพพลภาพถาวรสิ้นเชิง (TPD) และกรณีครบกำหนดสัญญา
- สิทธิประโยชน์ของผู้เอาประกันภัย 6 ประการ (สัญญาเพิ่มเติม UDR และโบนัสเกษียณ 0.45%)
- บริการ AIA InvestPro และพอร์ตการลงทุน AIA Asset Allocation Funds ทั้ง 8 กองทุน
- กรณีตัวอย่าง: คุณอนุชา วัย 40 ปี วางแผนทุนประกัน 1.5 ล้านบาท เบี้ยปีละ 30,000 บาท
- ตารางค่าธรรมเนียมกรมธรรม์และค่าใช้จ่ายในการดำเนินการประกันภัยครบทุกข้อ
- เปรียบเทียบ AIA Issara Plus กับ AIA 20 Pay Link และ AIA Smart Select (Unit Linked)
- สิทธิของผู้เอาประกันภัย 11 ประการ สิทธิลดหย่อนภาษี และคำเตือนสำคัญ
- คำถามที่พบบ่อย (FAQ) เกี่ยวกับประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked
- สรุป
- ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked
ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked คืออะไร เหมาะกับใคร
ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked หรือชื่อภาษาไทยคือ เอไอเอ อิสระ พลัส (ยูนิต ลิงค์) คือแบบประกันชีวิตควบการลงทุนเรือธงที่ออกแบบมาภายใต้แนวคิด “ประกันชีวิตควบการลงทุนสำหรับคนรักอิสระ ปรับเปลี่ยนได้ทุกช่วงของชีวิต” ให้ความคุ้มครองชีวิตตลอดชีพถึงอายุ 99 ปี (ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์) โดยให้อิสระแก่ผู้เอาประกันภัยในการปรับเพิ่ม/ลดความคุ้มครองชีวิต เพิ่ม/ถอนเงินออม หรือหยุดพักชำระเบี้ยประกันภัยได้ตามจังหวะชีวิต
- ผู้ที่ต้องการวางแผนประกันสุขภาพระยะยาวแบบเบี้ยคงที่: เพราะสามารถแนบสัญญาเพิ่มเติมสุขภาพและโรคร้ายแรงแบบ UDR (Unit Deducting Rider) ซึ่งชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุนอัตโนมัติและการันตีการต่ออายุ ไม่ว่าสุขภาพในอนาคตจะเป็นเช่นไร
- เจ้าของธุรกิจ ฟรีแลนซ์ และคนวัยทำงานที่ต้องการความยืดหยุ่นทางการเงิน: ในช่วงที่มีภาระครอบครัวสูงสามารถตั้งทุนประกันชีวิตไว้สูงได้ และเมื่อลูกเรียนจบหรือเข้าสู่วัยเกษียณสามารถปรับลดทุนประกันลงเพื่อเน้นสะสมมูลค่าหน่วยลงทุน รวมถึงใช้สิทธิหยุดพักชำระเบี้ย (Premium Holiday) ได้เมื่อกรมธรรม์ครบ 3 ปี
- ผู้ที่ต้องการหลักประกันกรณีทุพพลภาพถาวรสิ้นเชิง (TPD): หากเกิดเหตุทุพพลภาพถาวรสิ้นเชิงก่อนอายุครบ 80 ปี บริษัทจ่ายจำนวนเงินเอาประกันภัยสำหรับผลประโยชน์กรณีทุพพลภาพถาวรสิ้นเชิง และกรมธรรม์จะยังคงมีผลบังคับต่อไป
- ผู้ที่ต้องการสะสมเงินเกษียณพร้อมรับโบนัสสูง: รับ โบนัสพิเศษยามเกษียณสูงถึง 0.45% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยฯ RPP ภายใต้เงื่อนไขที่บริษัทกำหนด
4 จุดเด่นสำคัญของ เอไอเอ อิสระ พลัส (ยูนิต ลิงค์) สำหรับคนรักอิสระ
ตามเอกสารโบรชัวร์ AIA Issara Plus (Unit Linked) หน้า 2 สรุป 4 จุดเด่นหลักที่ทำให้แบบประกันนี้ตอบโจทย์ทุกช่วงความต้องการของชีวิต ดังนี้
- 1. คุ้มครองตลอดชีพ (ถึงอายุ 99 ปี): มอบความคุ้มครองชีวิตยาวนานถึงอายุ 99 ปี ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายต่างๆ ตามตารางค่าธรรมเนียมกรมธรรม์
- 2. ปรับเปลี่ยนได้ทุกช่วงของชีวิต: อิสระในการเพิ่ม/ลดความคุ้มครองชีวิต เพิ่ม/ถอนเงินออม หรือหยุดพักชำระเบี้ยประกันภัย (ภายใต้เงื่อนไขที่บริษัทกำหนด)
- 3. เพิ่มโอกาสได้รับผลตอบแทนสูง: เบี้ยประกันภัยหลังหักค่าใช้จ่ายจะถูกนำไปลงทุนผ่านกองทุนรวมที่ได้รับการเลือกสรรโดย AIA พร้อมบริการดูแลพอร์ตครบวงจรผ่าน AIA InvestPro
- 4. ผลประโยชน์กรณีทุพพลภาพถาวรสิ้นเชิง (TPD)*: ให้ความอุ่นใจ แม้ทุพพลภาพถาวรสิ้นเชิง กรมธรรม์จะยังมีผลบังคับต่อไป
คุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัยโดยละเอียด
ตารางสรุปคุณสมบัติของผู้เอาประกันภัยและเงื่อนไขการรับประกันภัย อ้างอิงตามโบรชัวร์ AIA Issara Plus (Unit Linked) หน้า 5 ทุกประการ
| หัวข้อเงื่อนไข | รายละเอียดตามโบรชัวร์ AIA Issara Plus (Unit Linked) |
|---|---|
| อายุรับประกันภัย | 15 วัน – 70 ปี |
| ระยะเวลาความคุ้มครอง | ตลอดชีพ (ถึงอายุ 99 ปี) |
| จำนวนเงินเอาประกันภัยสำหรับเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) | สามารถกำหนดได้เอง และปรับเปลี่ยนได้ตามเกณฑ์ของบริษัท โดยไม่น้อยกว่า 60,000 บาท |
| เบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) | ขั้นต่ำ 6,000 บาทต่อปี โดยจะต้องมีเบี้ยประกันภัยหลักเพื่อความคุ้มครองรวม ขั้นต่ำ 12,000 บาทต่อปี |
| เบี้ยประกันภัยเพิ่มเติมพิเศษแบบชำระเป็นประจำ (RTU) | ชำระพร้อมเบี้ยประกันภัยหลัก ขั้นต่ำ 1,000 บาทต่องวด และไม่เกิน 5 เท่าของเบี้ยประกันภัยหลักเพื่อความคุ้มครอง |
| เบี้ยประกันภัยเพิ่มเติมพิเศษแบบไม่ได้ชำระเป็นประจำ (ATU) | ชำระเพิ่มเติมรายครั้ง ขั้นต่ำ 1,000 บาทต่อครั้ง และไม่เกิน 120 ล้านบาทต่อปีกรมธรรม์ |
| การพิจารณาอนุมัติการรับประกันภัย | ขึ้นอยู่กับเงื่อนไข และกฎเกณฑ์การพิจารณารับประกันภัยของบริษัท |
ผลประโยชน์กรณีเสียชีวิต กรณีทุพพลภาพถาวรสิ้นเชิง (TPD) และกรณีครบกำหนดสัญญา
จุดเด่นที่สำคัญมากของ เอไอเอ อิสระ พลัส (ยูนิต ลิงค์) คือโครงสร้างผลประโยชน์ที่จ่ายทั้ง ทุนประกันภัยเต็มจำนวน บวกกับ มูลค่ารับซื้อคืนหน่วยลงทุน รวมถึงมีความคุ้มครองกรณีทุพพลภาพถาวรสิ้นเชิง (TPD) ตามตารางสรุปจากโบรชัวร์หน้า 5 ดังนี้
| ประเภทผลประโยชน์ | รายละเอียดการจ่ายผลประโยชน์ตามเงื่อนไขกรมธรรม์ |
|---|---|
| ผลประโยชน์กรณีเสียชีวิต | จำนวนเงินเอาประกันภัยสำหรับเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) บวกด้วย มูลค่ารับซื้อคืนหน่วยลงทุน |
| ผลประโยชน์กรณีทุพพลภาพถาวรสิ้นเชิง (TPD)* | จำนวนเงินเอาประกันภัยสำหรับผลประโยชน์กรณีทุพพลภาพถาวรสิ้นเชิง และจะมีผลคุ้มครองถึงวันที่ครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยมีอายุครบ 80 ปี (จ่ายเพียงครั้งเดียวตลอดอายุกรมธรรม์ โดยกรมธรรม์จะยังคงมีผลบังคับต่อไปตามข้อกำหนดและเงื่อนไขของกรมธรรม์) |
| ผลประโยชน์กรณีครบกำหนดสัญญา (อายุครบ 99 ปี) | หากผู้เอาประกันภัยมีชีวิตอยู่จนครบกำหนดสัญญาประกันภัย บริษัทจะจ่าย มูลค่ารับซื้อคืนหน่วยลงทุน ให้แก่ผู้เอาประกันภัย |
ข้อยกเว้นบางส่วนสำหรับผลประโยชน์กรณีทุพพลภาพถาวรสิ้นเชิง: 1. การฆ่าตัวตาย พยายามฆ่าตัวตาย หรือการทำร้ายร่างกายตนเอง 2. การบาดเจ็บที่เกิดขึ้นจากการกระทำของผู้เอาประกันภัยอันเกิดจาก หรือสืบเนื่องจากขณะอยู่ภายใต้ฤทธิ์สารเสพติด หรือสุรา 3. ความบกพร่องทางร่างกาย การเจ็บป่วย หรือการบาดเจ็บ ที่ผู้เอาประกันภัยทราบอยู่แล้วในขณะที่ทำสัญญาประกันภัยแต่มิได้แจ้งให้บริษัททราบ
สิทธิประโยชน์ของผู้เอาประกันภัย 6 ประการ (สัญญาเพิ่มเติม UDR และโบนัสเกษียณ 0.45%)
ผู้เอาประกันภัยของ AIA Issara Plus (Unit Linked) จะได้รับสิทธิประโยชน์พิเศษ 6 ประการที่ช่วยบริหารทั้งความคุ้มครองสุขภาพและพอร์ตการลงทุนได้อย่างมีประสิทธิภาพสูงสุด
| สิทธิประโยชน์ | รายละเอียดและเงื่อนไขตามโบรชัวร์ |
|---|---|
| 1. สัญญาเพิ่มเติมแบบ UDR (Riders) | สามารถแนบสัญญาเพิ่มเติมสุขภาพและโรคร้ายแรงแบบ UDR* (Unit Deducting Rider — ชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุนอัตโนมัติเป็นรายเดือน) ซึ่งเป็นสัญญาเพิ่มเติมที่การันตีการต่ออายุ ไม่ว่าสุขภาพของคุณในอนาคตจะเป็นเช่นไรก็หมดกังวลได้ |
| 2. การหยุดพักชำระเบี้ย (Premium Holiday) | สามารถหยุดพักชำระเบี้ยได้เมื่อมีอายุกรมธรรม์ครบ 3 ปี มีการชำระเบี้ยฯ RPP ตามที่กำหนดไว้ในกรมธรรม์ และมีมูลค่ารับซื้อคืนหน่วยลงทุน |
| 3. การสับเปลี่ยนกองทุน (Fund Switching) | ไม่มีค่าธรรมเนียมการสับเปลี่ยนกองทุน โดยจำนวนเงินขั้นต่ำในการสับเปลี่ยนแต่ละครั้งคือ 1,000 บาท |
| 4. โบนัสพิเศษยามเกษียณ (Retirement Bonus) | รับโบนัสพิเศษยามเกษียณ 0.45% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยฯ RPP ภายใต้เงื่อนไขที่บริษัทกำหนด |
| 5. การลงทุนแบบถัวเฉลี่ยต้นทุน (Dollar-Cost Averaging — DCA) | การทยอยลงทุนอย่างสม่ำเสมอเพื่อลดความเสี่ยงจากความผันผวนของตลาด |
| 6. การปรับสัดส่วนการลงทุนอัตโนมัติ (Automatic Fund Rebalancing) | การปรับสัดส่วนกองทุนอัตโนมัติเพื่อคงสัดส่วนการจัดสรรการลงทุนต่างๆ ตามวัตถุประสงค์ที่ผู้เอาประกันภัยกำหนดไว้ให้คงเดิม |
บริการ AIA InvestPro และพอร์ตการลงทุน AIA Asset Allocation Funds ทั้ง 8 กองทุน
ผู้เอาประกันภัยสามารถเลือกใช้บริการ AIA InvestPro ซึ่งมีทีมผู้เชี่ยวชาญด้านการลงทุนกว่า 250 คน ใน 18 ประเทศทั่วโลก ร่วมกับพันธมิตรระดับโลก (BlackRock, Wellington Management, Baillie Gifford, Capital Group, Robeco, M&G Investments และ GMO) โดยเลือกลงทุนเพียงกองทุนเดียวจาก AIA Asset Allocation Funds 8 กองทุน ดังนี้
| ชื่อย่อกองทุน | ชื่อเต็มกองทุน (AIA Asset Allocation Funds) | กลุ่มนโยบาย / ระดับความเสี่ยง | สัดส่วนการจัดสรรสินทรัพย์หลักตามโบรชัวร์ |
|---|---|---|---|
| AIA-TCA | AIA Conventional Allocation Fund | เน้นในประเทศ — ความเสี่ยงต่ำ (ระดับ 5) | ตราสารหนี้ 60% | ตราสารหนี้ระยะสั้น 30% | หุ้นในประเทศ 10% |
| AIA-TMA | AIA Moderate Allocation Fund | เน้นในประเทศ — ความเสี่ยงกลาง (ระดับ 5) | หุ้นในประเทศ 60% | ตราสารหนี้ 39.5% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-TAA | AIA Aggressive Allocation Fund | เน้นในประเทศ — ความเสี่ยงสูง (ระดับ 6) | หุ้นในประเทศ 90% | ตราสารหนี้ 9.5% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-ICA | AIA Combined Conventional Allocation Fund | ในและต่างประเทศ — ความเสี่ยงต่ำ (ระดับ 5) | ตราสารหนี้ 60% | หุ้นทั่วโลก 20% | หุ้นในประเทศ 10% | ตราสารหนี้ระยะสั้น 10% |
| AIA-IMA | AIA Combined Moderate Allocation Fund | ในและต่างประเทศ — ความเสี่ยงกลาง (ระดับ 5) | หุ้นทั่วโลก 40% | ตราสารหนี้ 39.5% | หุ้นในประเทศ 20% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-IAA | AIA Combined Aggressive Allocation Fund | ในและต่างประเทศ — ความเสี่ยงสูง (ระดับ 6) | หุ้นทั่วโลก 60% | หุ้นในประเทศ 30% | ตราสารหนี้ 9.5% | ตราสารหนี้ระยะสั้น 0.5% |
| AIA-GMSH | AIA Global Moderate Strategic Allocation Fund | เน้นต่างประเทศ — ความเสี่ยงกลาง (ระดับ 5) | หุ้นทั่วโลก 60% | ตราสารหนี้ต่างประเทศ 40% |
| AIA-GEQ | AIA Global Equity Fund | เน้นต่างประเทศ — ความเสี่ยงสูง (ระดับ 6) | หุ้นทั่วโลก 90% | ตราสารหนี้ต่างประเทศ 10% |
กรณีตัวอย่าง: คุณอนุชา วัย 40 ปี วางแผนทุนประกัน 1.5 ล้านบาท เบี้ยปีละ 30,000 บาท
คุณอนุชา ชายวัย 40 ปี เจ้าของร้านกาแฟ ต้องการวางแผนทางการเงินที่ตอบโจทย์ได้ทั้งกรณีเกิดเหตุไม่คาดฝันและเป็นเงินเก็บเพื่อใช้ในยามเกษียณ จึงเลือกทำแบบประกัน AIA Issara Plus (Unit Linked) โดยมีรายละเอียดดังนี้
- จำนวนเงินเอาประกันภัย: 1,500,000 บาท
- เบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP): 30,000 บาทต่อปี (เฉลี่ย 2,500 บาทต่อเดือน)
| อายุผู้เอาประกันภัย | ประมาณการมูลค่ารับซื้อคืนหน่วยลงทุน* ที่ผลตอบแทน 5%/ปี (บาท) | ผลประโยชน์กรณีเสียชีวิต* (ทุนประกัน 1.5 ล้าน + มูลค่ารับซื้อคืนหน่วยลงทุน) (บาท) |
|---|---|---|
| อายุ 40 ปี (เริ่มสัญญา) | เริ่มต้นสะสมหน่วยลงทุน | 1,500,000+ |
| อายุ 45 ปี | 118,461 | 1,618,461 |
| อายุ 50 ปี | 272,214 | 1,772,214 |
| อายุ 55 ปี | 444,066 (เริ่มรับโบนัสเกษียณ 0.45%/ปี*) | 1,944,066 |
| อายุ 60 ปี | 636,670 | 2,136,670 |
| อายุ 65 ปี | 822,097 | 2,322,097 |
| อายุ 70 ปี | 950,461 | 2,450,461 |
| อายุ 75 ปี | 919,095 | ประมาณ 2,420,000 (ส่งต่อความมั่งคั่ง 2.42 ล้านบาท*) |
| อายุ 80 ปี | 593,583 | 2,093,583 |
ตารางค่าธรรมเนียมกรมธรรม์และค่าใช้จ่ายในการดำเนินการประกันภัยครบทุกข้อ
ตารางสรุปค่าธรรมเนียมและค่าใช้จ่ายทั้งหมดของ AIA Issara Plus (Unit Linked) อ้างอิงทุกประการ
| รายการค่าธรรมเนียมและค่าใช้จ่าย | วิธีการคำนวณ | อัตรา (ปัจจุบัน) ตามโบรชัวร์ |
|---|---|---|
| 1.1 ค่าใช้จ่ายในการดำเนินการประกันภัย (สำหรับเบี้ย RPP) | หักออกจากเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) ทุกครั้งที่บริษัทได้รับชำระ | • ปีที่ 1 (รายเดือนงวด 1–12): 60% • ปีที่ 2 (รายเดือนงวด 13–24): 40% • ปีที่ 3 (รายเดือนงวด 25–36): 20% • ปีที่ 4 (รายเดือนงวด 37–48): 10% • ปีที่ 5 (รายเดือนงวด 49–60): 10% • ปีที่ 6 (รายเดือนงวด 61–72): 5% • ปีที่ 7 เป็นต้นไป (งวด 73 เป็นต้นไป): 0% |
| 1.2 ค่าใช้จ่ายในการดำเนินการประกันภัย (สำหรับเบี้ยเพิ่มเติมพิเศษ RTU / ATU) | หักออกจากเบี้ยประกันภัยเพิ่มเติมพิเศษทุกครั้งที่บริษัทได้รับชำระ | 1.5% ของเบี้ยประกันภัยเพิ่มเติมพิเศษที่ชำระ |
| 2. ค่าธรรมเนียมการบริหารกรมธรรม์ | หักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติที่ราคารับซื้อคืนหน่วยลงทุนตามสัดส่วนของกองทุนที่ถืออยู่ | 0.7% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุน |
| 3. ค่าการประกันภัย (Cost of Insurance — COI) | หักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติ ประกอบด้วย: 1) ค่าการประกันภัยสำหรับความคุ้มครองชีวิต (คำนวณจากทุนประกัน RPP) 2) ค่าการประกันภัยสำหรับผลประโยชน์กรณีทุพพลภาพถาวรสิ้นเชิง (TPD) 3) ค่าการประกันภัยสำหรับสัญญาเพิ่มเติมแบบ UDR (ถ้ามี) | อ้างอิงตามอัตราค่าการประกันภัยที่ได้รับความเห็นชอบจากนายทะเบียน (กรณีมีทุนประกันตั้งแต่ 10,000,000 บาทขึ้นไป อาจได้รับส่วนลดค่าการประกันภัยสำหรับความคุ้มครองชีวิต และ/หรือ TPD) |
| 4. ค่าธรรมเนียมในการถอนเงินจากกรมธรรม์ | คิดเมื่อถอนเงิน เวนคืนกรมธรรม์ หรือเวนคืนอัตโนมัติจากหน่วยลงทุนของเบี้ย RPP ภายใน 2 ปีแรก | ร้อยละ 50 ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ย RPP ที่ถอน ยกเว้น (0%): หากกรมธรรม์มีผลบังคับมากกว่า 2 ปี และชำระเบี้ย RPP ครบ 2 ปี (รายปี 2 งวด / ราย 6 เดือน 4 งวด / ราย 3 เดือน 8 งวด / รายเดือน 24 งวด) และไม่คิดค่าธรรมเนียมสำหรับหน่วยลงทุนของเบี้ยเพิ่มเติมพิเศษ |
| 5. ค่าธรรมเนียมในการสับเปลี่ยนกองทุน | การสับเปลี่ยนกองทุนภายใต้กรมธรรม์ | ไม่มีค่าธรรมเนียม |
| 6. ค่าธรรมเนียมในการขอต่ออายุกรมธรรม์ | การขอต่ออายุกรมธรรม์ | ไม่มีค่าธรรมเนียม |
| 7. ค่าธรรมเนียมการขอใบแจ้งรายงานสถานะทางการเงินของกรมธรรม์ | การขอใบแจ้งรายงานสถานะทางการเงิน | ขอได้โดยไม่คิดค่าธรรมเนียมเดือนละ 1 ครั้ง หลังจากนั้นฉบับละ 50 บาท |
เปรียบเทียบ AIA Issara Plus กับ AIA 20 Pay Link และ AIA Smart Select (Unit Linked)
ตารางเปรียบเทียบจุดเด่นและเงื่อนไขสำคัญของ AIA Issara Plus (Unit Linked) เทียบกับ AIA 20 Pay Link (Unit Linked) และ AIA Smart Select (Unit Linked)
| หัวข้อเปรียบเทียบ | AIA Issara Plus (Unit Linked) | AIA 20 Pay Link (Unit Linked) | AIA Smart Select (Unit Linked) |
|---|---|---|---|
| จุดเด่นหลัก | ยืดหยุ่นสูงสุด + คุ้มครองทุพพลภาพ (TPD) + แนบสุขภาพ UDR การันตีต่ออายุ | ชำระเบี้ยหลักเพียง 20 ปี + การันตีความคุ้มครอง 20 ปี (Non-Lapse) | เน้นสะสมความมั่งคั่ง ค่าใช้จ่ายดำเนินการต่ำ (4 ปี) + โบนัสเบี้ยหลักสูงสุด 5% |
| เบี้ยประกันภัยหลักขั้นต่ำ | 12,000 บาท/ปี | 12,000 บาท/ปี (ชำระ 20 ปี) | 30,000 บาท/ปี |
| จำนวนเงินเอาประกันภัย | ไม่น้อยกว่า 60,000 บาท (ปรับเปลี่ยนได้ตามช่วงชีวิต) | 100,000 – 9,999,999 บาท | 200,000 – 9,999,999 บาท (ไม่ต่ำกว่า 5 เท่าของเบี้ยหลัก) |
| ผลประโยชน์กรณีเสียชีวิต | ทุนประกัน RPP + มูลค่ารับซื้อคืนหน่วยลงทุน | ค่าที่มากกว่าระหว่าง ทุนประกัน กับ (มูลค่าหน่วยลงทุน RP + 500% เบี้ยปีแรก) | ทุนประกัน RP + มูลค่ารับซื้อคืนหน่วยลงทุน |
| ความคุ้มครองทุพพลภาพ (TPD) | มี (คุ้มครองถึงอายุครบ 80 ปี และกรมธรรม์ยังมีผลบังคับต่อ) | สามารถแนบสัญญาเพิ่มเติมได้ตามเกณฑ์บริษัท | สามารถแนบสัญญาเพิ่มเติมแบบ PPR ได้ |
| โบนัสพิเศษ | โบนัสพิเศษยามเกษียณ 0.45%/ปี ของมูลค่าหน่วยลงทุน RPP | โบนัสพิเศษยามเกษียณ 0.25%/ปี ของมูลค่าหน่วยลงทุน RP | โบนัสของเบี้ยประกันภัยหลัก 2% (ปีที่ 10–19) และ 5% (ปีที่ 20+) |
สิทธิของผู้เอาประกันภัย 11 ประการ สิทธิลดหย่อนภาษี และคำเตือนสำคัญ
- สิทธิในการขอยกเลิกกรมธรรม์ภายใน 15 วัน (Free-Look Period): นับแต่วันที่ได้รับกรมธรรม์ โดยบริษัทจะคืนค่าธรรมเนียมกรมธรรม์ และเงินส่วนลงทุนตามราคาขายคืนหน่วยลงทุน หักด้วยค่าใช้จ่าย 500 บาท รวมทั้งค่าตรวจสุขภาพ (ถ้ามี)
- สิทธิในการแนบสัญญาเพิ่มเติมสุขภาพระยะยาว: สามารถวางแผนคู่กับประกันสุขภาพเหมาจ่าย เช่น AIA Health Happy หรือโรคร้ายแรง AIA Multi-Pay CI Plus ในรูปแบบ UDR เพื่อวางแผนค่ารักษาพยาบาลระยะยาวหลังเกษียณ
- สิทธิประโยชน์ทางภาษี: เฉพาะส่วนของค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ และค่าการประกันภัยสำหรับความคุ้มครองชีวิต สามารถนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุดไม่เกิน 100,000 บาทต่อปี ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- คำเตือนเกี่ยวกับการถอนเงินและความเสี่ยงจากการลงทุน (หน้า 9–10): การถอนเงินจากกรมธรรม์บางส่วนจะทำให้มูลค่าบัญชีกรมธรรม์ลดลง ส่งผลให้ผลประโยชน์กรณีเสียชีวิตลดลง และกรมธรรม์อาจสิ้นผลบังคับเร็วขึ้น ทั้งนี้ กรมธรรม์นี้ไม่มีการรับประกันเงินส่วนของเงินลงทุน
คำถามที่พบบ่อย (FAQ) เกี่ยวกับประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked
ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked คืออะไร?
คือแบบประกันชีวิตควบการลงทุน เอไอเอ อิสระ พลัส (ยูนิต ลิงค์) ที่ออกแบบมาให้ยืดหยุ่นปรับเปลี่ยนได้ทุกช่วงของชีวิต ทั้งการเพิ่ม/ลดความคุ้มครอง การเพิ่ม/ถอนเงินออม หรือการหยุดพักชำระเบี้ยประกันภัย ให้ความคุ้มครองตลอดชีพถึงอายุ 99 ปี พร้อมความคุ้มครองกรณีทุพพลภาพถาวรสิ้นเชิง (TPD) และรับโบนัสพิเศษยามเกษียณ 0.45% ต่อปี
อายุรับประกันภัย เบี้ยขั้นต่ำ และจำนวนเงินเอาประกันภัยของ AIA Issara Plus เท่าไร?
เปิดรับประกันภัยตั้งแต่อายุ 15 วัน – 70 ปี จำนวนเงินเอาประกันภัยสำหรับเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) กำหนดได้เองโดยไม่น้อยกว่า 60,000 บาท และต้องมีเบี้ยประกันภัยหลักเพื่อความคุ้มครองรวมขั้นต่ำ 12,000 บาทต่อปี (ขั้นต่ำ 6,000 บาทต่อปีต่อส่วน)
ผลประโยชน์กรณีเสียชีวิตและทุพพลภาพถาวรสิ้นเชิง (TPD) ของ AIA Issara Plus จ่ายอย่างไร?
กรณีเสียชีวิต บริษัทจ่าย จำนวนเงินเอาประกันภัยสำหรับเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) บวกด้วย มูลค่ารับซื้อคืนหน่วยลงทุนทั้งหมด ส่วนกรณีทุพพลภาพถาวรสิ้นเชิง (TPD) บริษัทจ่ายจำนวนเงินเอาประกันภัยสำหรับผลประโยชน์กรณีทุพพลภาพถาวรสิ้นเชิง (คุ้มครองถึงอายุครบ 80 ปี จ่ายเพียงครั้งเดียวตลอดอายุกรมธรรม์ และกรมธรรม์จะยังคงมีผลบังคับต่อไป)
สัญญาเพิ่มเติมแบบ UDR ที่แนบกับ AIA Issara Plus คืออะไร มีข้อดีอย่างไร?
สัญญาเพิ่มเติมแบบ UDR (Unit Deducting Rider) คือสัญญาเพิ่มเติมสุขภาพและโรคร้ายแรงซึ่งชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุนของกองทุนภายใต้กรมธรรม์โดยอัตโนมัติเป็นรายเดือน จุดเด่นคือเป็นสัญญาเพิ่มเติมที่การันตีการต่ออายุ ไม่ว่าสุขภาพในอนาคตจะเป็นเช่นไรก็หมดกังวลได้ (ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอหักค่าใช้จ่าย)
โบนัสพิเศษยามเกษียณ 0.45% ต่อปี ของ AIA Issara Plus คำนวณอย่างไร?
ผู้เอาประกันภัยจะได้รับโบนัสพิเศษยามเกษียณในอัตรา 0.45% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) ภายใต้เงื่อนไขที่บริษัทกำหนด
สามารถหยุดพักชำระเบี้ยประกันภัย (Premium Holiday) ได้เมื่อใด?
สามารถใช้สิทธิหยุดพักชำระเบี้ยประกันภัยได้เมื่อกรมธรรม์มีอายุครบ 3 ปี มีการชำระเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) ตามที่กำหนดไว้ในกรมธรรม์ และมีมูลค่ารับซื้อคืนหน่วยลงทุนเพียงพอสำหรับหักค่าธรรมเนียมและค่าการประกันภัยรายเดือน
ค่าใช้จ่ายในการดำเนินการประกันภัยของ AIA Issara Plus คิดอัตราเท่าไร?
สำหรับเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) หักค่าใช้จ่ายในการดำเนินการประกันภัยตามปีที่ชำระเบี้ยรายปี ได้แก่ ปีที่ 1 = 60%, ปีที่ 2 = 40%, ปีที่ 3 = 20%, ปีที่ 4 = 10%, ปีที่ 5 = 10%, ปีที่ 6 = 5% และปีที่ 7 เป็นต้นไป = 0% ส่วนเบี้ยประกันภัยเพิ่มเติมพิเศษ (RTU/ATU) หักเพียง 1.5% ของเบี้ยที่ชำระทุกครั้ง
การสับเปลี่ยนกองทุน (Fund Switching) ใน AIA Issara Plus มีค่าธรรมเนียมหรือไม่?
ไม่มีค่าธรรมเนียมในการสับเปลี่ยนกองทุน โดยจำนวนเงินขั้นต่ำในการสับเปลี่ยนแต่ละครั้งคือ 1,000 บาท พร้อมบริการปรับสัดส่วนการลงทุนอัตโนมัติ (Automatic Fund Rebalancing) และการลงทุนแบบถัวเฉลี่ยต้นทุน (Dollar-Cost Averaging)
สรุป
ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked คือสัญญาหลักที่ยืดหยุ่นและคุ้มค่าที่สุดสำหรับผู้ที่ต้องการวางแผนความคุ้มครองชีวิตควบคู่สัญญาเพิ่มเติมสุขภาพและโรคร้ายแรงแบบเบี้ยคงที่ (UDR)
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked
ศึกษารายละเอียดเงื่อนไขการรับประกันภัย ผลประโยชน์กรณีเสียชีวิตและทุพพลภาพถาวรสิ้นเชิง (TPD) สิทธิประโยชน์สัญญาเพิ่มเติมแบบ UDR โบนัสพิเศษยามเกษียณ 0.45% ต่อปี พอร์ตการลงทุน AIA Asset Allocation Funds และตารางค่าธรรมเนียมกรมธรรม์จากโบรชัวร์ฉบับเต็ม
แหล่งข้อมูลอ้างอิง: เอกสารเสนอขายและโบรชัวร์ผลิตภัณฑ์ของ เอไอเอ ประเทศไทย (AIA Thailand), หลักเกณฑ์การกำกับดูแลของ สำนักงาน คปภ. (OIC) และสิทธิลดหย่อนภาษีตามประกาศ กรมสรรพากร
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ ประกันชีวิตควบการลงทุน AIA Issara Plus Unit Linked เรียบร้อยแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง