AIA HEALTH HAPPY VS AIA HEALTH HAPPY NEW (2026 COMPARISON)
เจาะลึก AIA Health Happy (แบบเก่า) เทียบกับ AIA Health Happy New (Balanced & Begin) ต่างกันตรงไหน เลือกแบบไหนคุ้มค่าที่สุด
สรุปครบทุกมิติสำหรับผู้ที่กำลังค้นหาว่า เปรียบเทียบประกันสุขภาพเหมาจ่าย AIA แบบเก่ากับแบบใหม่ ต่างกันอย่างไร ทั้งการเปรียบเทียบ ประกันสุขภาพเหมาจ่าย AIA Health Happy (แบบเก่า) ที่เตรียมปิดการขายสำหรับลูกค้าใหม่ในวันที่ 30 พฤศจิกายน 2569 กับ ประกันสุขภาพเหมาจ่าย AIA Health Happy New (แบบใหม่) ที่เปิดขายตั้งแต่วันที่ 1 ธันวาคม 2569 เป็นต้นไป พร้อมตารางเทียบความคุ้มครอง 13 หมวด เงื่อนไขค่าใช้จ่ายร่วม (Copayment) เพดานจ่ายสูงสุด (Cap Max) เครือข่ายโรงพยาบาล AIA Smart Network และตารางเบี้ยประกันภัยรายปีแบบหมวดต่อหมวด
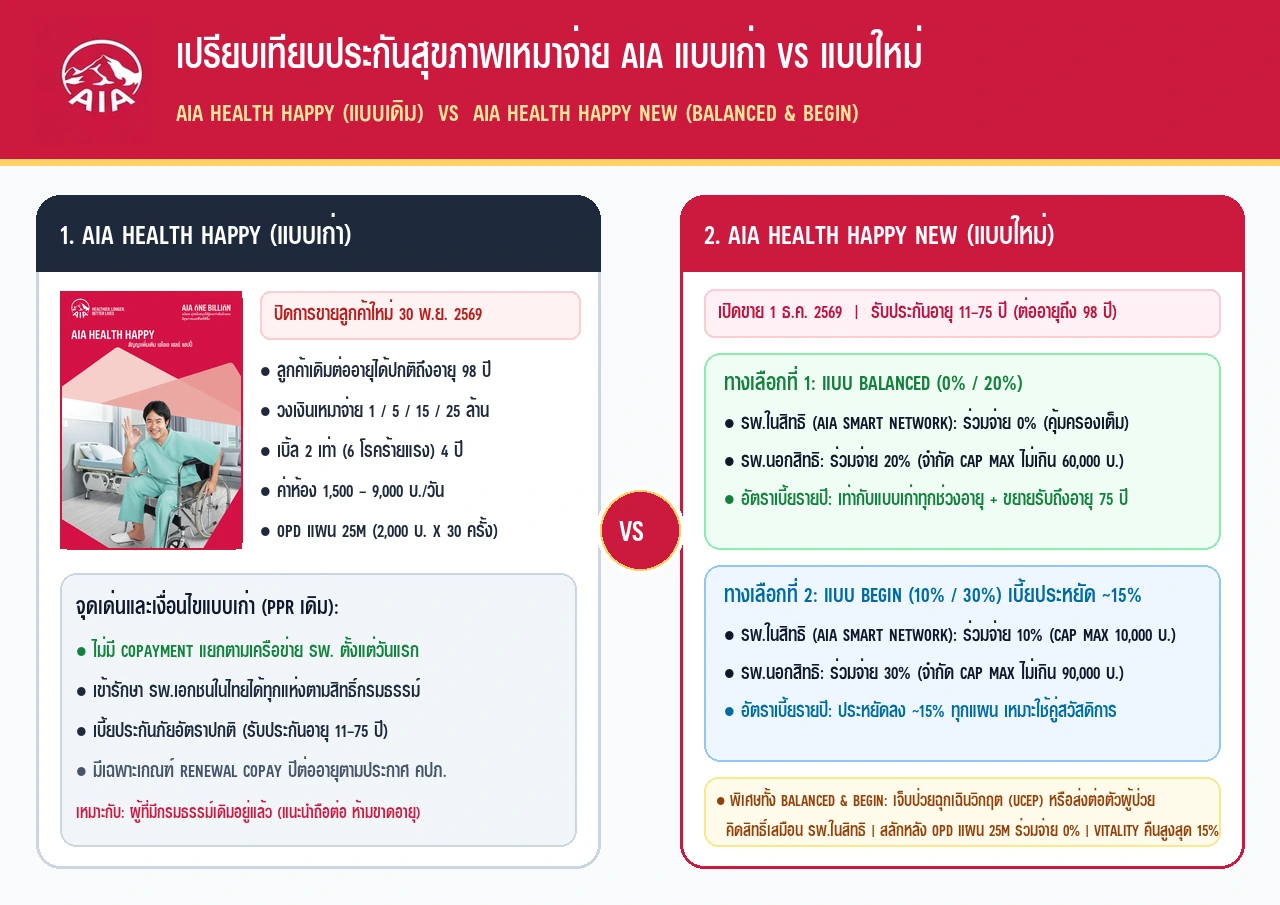
วงเงิน 1M–25Mเบิ้ล 2 เท่า สูงสุด 50 ล้าน
เทียบ 3 ทางเลือกแบบเก่า vs Balanced vs Begin
- แบบเก่าปิดขายลูกค้าใหม่30 พ.ย. 2569
- แบบใหม่เปิดขาย1 ธ.ค. 2569 (Balanced / Begin)
- ความคุ้มค่าเบี้ยแบบใหม่Begin ประหยัดลง ~15%
สรุปคำตอบสั้น ๆ (Answer-First): เมื่อ ความแตกต่างระหว่างแบบเก่าและแบบใหม่ พบว่าทั้ง AIA Health Happy (แบบเก่า) และ AIA Health Happy New (แบบใหม่) ให้วงเงินเหมาจ่ายต่อรอบปีกรมธรรม์เท่ากันทั้ง 4 แผน (1 ล้าน, 5 ล้าน, 15 ล้าน และ 25 ล้านบาท), ค่าห้อง 1,500–9,000 บาท/วัน, ห้อง ICU จ่ายตามจริงสูงสุด 365 วัน, เบิ้ลวงเงิน 2 เท่า นาน 4 ปีกรมธรรม์เมื่อตรวจพบ 6 โรคร้ายแรง (สูงสุด 50 ล้านบาท) และมี OPD แผน 25 ล้านบาท (2,000 บาท/ครั้ง สูงสุด 30 ครั้ง/ปี) เหมือนกันทุกประการ แต่ จุดแตกต่างสำคัญมี 4 เรื่องหลัก คือ (1) เงื่อนไข Copayment แยกตามเครือข่าย รพ. AIA Smart Network โดยแบบเก่าไม่มี Copayment ประจำแผนแยกตามเครือข่าย รพ. ส่วนแบบใหม่มีให้เลือก 2 โมเดล คือ แบบ Balanced (0% / 20%) รพ.ในสิทธิร่วมจ่าย 0% / รพ.นอกสิทธิ 20% (จำกัด Cap Max ไม่เกิน 60,000 บาท) และ แบบ Begin (10% / 30%) รพ.ในสิทธิร่วมจ่าย 10% (จำกัด Cap Max ไม่เกิน 10,000 บาท) / รพ.นอกสิทธิ 30% (จำกัด Cap Max ไม่เกิน 90,000 บาท) (2) อัตราเบี้ยประกันภัยรายปี แบบ Balanced มีอัตราเบี้ยเท่ากับแบบเก่าทุกช่วงอายุและขยายตารางรับประกันถึงอายุ 71–75 ปี ส่วนแบบ Begin เบี้ยประหยัดลงประมาณ 15% ในทุกช่วงอายุและทุกแผน (3) สิทธิประโยชน์ AIA Vitality Bonus แบบใหม่เปลี่ยนเป็นระบบเงินคืนสูงสุด 15% ของเบี้ยมาตรฐานเมื่อสถานะแพลทินัมและไม่มีเคลม IPD และ (4) กำหนดการขาย แบบเก่าปิดรับสมัครลูกค้าใหม่วันที่ 30 พ.ย. 2569 (ลูกค้าเดิมต่ออายุได้ตามปกติถึงอายุ 98 ปี) ส่วนแบบใหม่เริ่มเปิดขายวันที่ 1 ธ.ค. 2569
AIA Health Happy vs New
เปรียบเทียบเบี้ยประกันสุขภาพเหมาจ่าย AIA แบบเก่า เทียบกับ แบบใหม่ (Balanced 0%/20% และ Begin 10%/30%)
• แบบใหม่ Begin (10%/30%): 19,300 บาท/ปี (ประหยัด 3,400 บ./ปี หรือ ~15%)
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ เปรียบเทียบประกันสุขภาพเหมาจ่าย AIA แบบเก่ากับแบบใหม่ เรียบร้อยแล้ว
สารบัญเนื้อหา (Table of Contents)
- ความแตกต่างระหว่างแบบเก่าและแบบใหม่ (สรุป 3 ทางเลือก)
- ตารางเปรียบเทียบ AIA Health Happy (แบบเก่า) vs AIA Health Happy New (แบบใหม่) หมวดต่อหมวด
- เจาะลึก 4 จุดแตกต่างสำคัญ: แบบเก่า vs แบบใหม่ ต่างกันตรงไหนบ้าง
- ทำความเข้าใจระบบ Copayment และ Cap Max ใน AIA Health Happy New (Balanced vs Begin)
- สิ่งที่ยังคงจัดเต็มเหมือนเดิมทั้งแบบเก่าและแบบใหม่ (13 หมวด + เบิ้ล 2 เท่า 6 โรคร้ายแรง)
- เปรียบเทียบตารางเบี้ยประกันภัยรายปี: แบบเก่า vs Balanced vs Begin (ประหยัดลงแค่ไหน)
- เปรียบเทียบสิทธิประโยชน์ AIA Vitality: ส่วนลดเบี้ยแบบเดิม vs Vitality Bonus เงินคืนแบบใหม่
- แนวทางตัดสินใจ: ใครควรสมัครแบบเก่าก่อน 30 พ.ย. 69 และใครเหมาะกับแบบใหม่
- ลูกค้าเดิมที่ถือกรมธรรม์ AIA Health Happy เล่มเก่าอยู่แล้ว ต้องทำอย่างไร
- สรุปเปรียบเทียบประกันสุขภาพเหมาจ่าย AIA แบบเก่ากับแบบใหม่ และลิงก์หน้าผลิตภัณฑ์
- คำถามที่พบบ่อย (FAQ) เกี่ยวกับประกันสุขภาพเหมาจ่าย AIA แบบเก่าและแบบใหม่
ความแตกต่างระหว่างแบบเก่าและแบบใหม่ (สรุป 3 ทางเลือก)
คำถามที่ผู้วางแผนประกันสุขภาพถามเข้ามามากที่สุดในช่วงปลายปี 2569 คือ ความแตกต่างระหว่างแบบเก่าและแบบใหม่ และควรเลือกสมัครแบบไหนดี เนื่องจากบริษัท เอไอเอ ประเทศไทย ได้ประกาศปิดการขายสัญญาเพิ่มเติมสุขภาพเหมาจ่ายแบบ PPR รุ่นเดิม ได้แก่ ประกันสุขภาพเหมาจ่าย AIA Health Happy และ ประกันสุขภาพเหมาจ่าย AIA Health Saver สำหรับลูกค้าใหม่ในวันที่ 30 พฤศจิกายน 2569 พร้อมเปิดตัวสัญญาเพิ่มเติมรุ่นใหม่ ประกันสุขภาพเหมาจ่าย AIA Health Happy New (AIA New Health Happy) ตั้งแต่วันที่ 1 ธันวาคม 2569 เป็นต้นไป
เพื่อให้เห็นภาพรวมอย่างชัดเจน สามารถสรุปความแตกต่างของทั้ง 3 ทางเลือก (แบบเก่า 1 รูปแบบ และแบบใหม่ 2 รูปแบบย่อย) ได้ดังนี้
ทางเลือกที่ 1: แบบเก่า (ปิดขายลูกค้าใหม่ 30 พ.ย. 69)
AIA Health Happy (แบบเก่า)
ไม่มี Copayment แยกตามเครือข่าย รพ. รักษาได้ทุกโรงพยาบาล
สัญญาเพิ่มเติมสุขภาพเหมาจ่ายรุ่นดั้งเดิม วงเงิน 1M / 5M / 15M / 25M ต่อรอบปีกรมธรรม์ ไม่มีเงื่อนไขค่าใช้จ่ายร่วม (Copayment) แยกตามโรงพยาบาลในสิทธิหรือนอกสิทธิตั้งแต่วันแรก เข้ารักษาโรงพยาบาลเอกชนในประเทศไทยได้ทุกแห่งตามสิทธิ์กรมธรรม์ ลูกค้าเดิมที่ถือเล่มนี้อยู่สามารถต่ออายุได้ตามปกติถึงอายุ 98 ปี (คุ้มครองถึงอายุ 99 ปี) ดูรายละเอียดที่หน้า ประกันสุขภาพเหมาจ่าย AIA Health Happy
ทางเลือกที่ 2: แบบใหม่ รหัส 2026e (เปิดขาย 1 ธ.ค. 69)
AIA Health Happy New – Balanced (0% / 20%)
รพ.ในสิทธิ ร่วมจ่าย 0% | รพ.นอกสิทธิ ร่วมจ่าย 20% (Cap Max 60,000 บ.)
เหมาะสำหรับผู้ที่ใช้บริการโรงพยาบาลคู่สัญญา AIA Smart Network เป็นหลัก เพราะเมื่อรักษาใน รพ.ในสิทธิ ไม่ต้องจ่าย Copayment เลย (0%) เสมือนถือแบบเก่าทุกประการ พร้อมอัตราเบี้ยรายปีเท่ากับแบบเก่าทุกช่วงอายุ หากจำเป็นต้องเข้า รพ.นอกสิทธิที่มิใช่เหตุฉุกเฉินวิกฤต (UCEP) ร่วมจ่าย 20% แต่จำกัดเพดานจ่ายสูงสุด (Cap Max) ไม่เกิน 60,000 บาท ดูรายละเอียดที่หน้า ประกันสุขภาพเหมาจ่าย AIA Health Happy New
ทางเลือกที่ 3: แบบใหม่ รหัส 2026f (เปิดขาย 1 ธ.ค. 69)
AIA Health Happy New – Begin (10% / 30%)
เบี้ยประหยัดลง ~15% | รพ.ในสิทธิ ร่วมจ่าย 10% (Cap Max เพียง 10,000 บ.)
ออกแบบมาเพื่อช่วยลดภาระค่าเบี้ยประกันภัยรายปีลงประมาณ 15% ในทุกช่วงอายุและทุกแผน โดยเมื่อเข้ารักษาใน รพ.ในสิทธิ (AIA Smart Network) ร่วมจ่ายเพียง 10% และมีเพดานจำกัดจ่ายสูงสุด (Cap Max) ไม่เกิน 10,000 บาท ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง ส่วน รพ.นอกสิทธิร่วมจ่าย 30% (Cap Max ไม่เกิน 90,000 บาท) เหมาะอย่างยิ่งสำหรับคนรุ่นใหม่หรือผู้ที่มีสวัสดิการประกันกลุ่มช่วยจ่ายส่วนแรก
ตารางเปรียบเทียบ AIA Health Happy (แบบเก่า) vs AIA Health Happy New (แบบใหม่) หมวดต่อหมวด
ตารางด้านล่างสรุปการเปรียบเทียบเงื่อนไขสัญญา โครงสร้างค่าใช้จ่ายร่วม (Copayment & Cap Max) และผลประโยชน์ความคุ้มครองระหว่าง ประกันสุขภาพเหมาจ่าย AIA Health Happy (แบบเก่า) กับ ประกันสุขภาพเหมาจ่าย AIA Health Happy New (แบบใหม่ Balanced และ Begin) แบบหมวดต่อหมวด
| หัวข้อเปรียบเทียบ | AIA Health Happy (แบบเก่า) | AIA Health Happy New – Balanced (2026e) | AIA Health Happy New – Begin (2026f) |
|---|---|---|---|
| สถานะการจำหน่าย | ปิดการขายลูกค้าใหม่ 30 พ.ย. 2569 (ลูกค้าเดิมต่ออายุได้ปกติถึงอายุ 98 ปี) |
เปิดขาย 1 ธ.ค. 2569 เป็นต้นไป | เปิดขาย 1 ธ.ค. 2569 เป็นต้นไป |
| อายุรับประกันภัย / ต่ออายุ | อายุ 11–75 ปี / ต่ออายุถึง 98 ปี (คุ้มครองถึงอายุ 99 ปี) |
อายุ 11–75 ปี / ต่ออายุถึง 98 ปี (คุ้มครองถึงอายุ 99 ปี) |
อายุ 11–75 ปี / ต่ออายุถึง 98 ปี (คุ้มครองถึงอายุ 99 ปี) |
| ค่าใช้จ่ายร่วม (Copayment) ใน รพ.ในสิทธิ (AIA Smart Network) | 0% (ไม่มี Copayment ประจำแผน) | 0% (ไม่ต้องร่วมจ่าย) คุ้มครองตั้งแต่บาทแรกตามสิทธิ์แผน |
ร่วมจ่าย 10% จำกัดเพดาน Cap Max ไม่เกิน 10,000 บาท |
| ค่าใช้จ่ายร่วม (Copayment) ใน รพ.นอกสิทธิ (Out Network) | 0% (ไม่มี Copayment แยกเครือข่าย รพ.) | ร่วมจ่าย 20% จำกัดเพดาน Cap Max ไม่เกิน 60,000 บาท |
ร่วมจ่าย 30% จำกัดเพดาน Cap Max ไม่เกิน 90,000 บาท |
| กรณีฉุกเฉินวิกฤต (UCEP) หรือส่งต่อตัวผู้ป่วย (Referral) ไป รพ.นอกสิทธิ | คุ้มครองตามสิทธิ์ปกติในทุกโรงพยาบาล | คิดสิทธิ์เสมือน รพ.ในสิทธิ (ร่วมจ่าย 0%) | คิดสิทธิ์เสมือน รพ.ในสิทธิ (ร่วมจ่าย 10% Cap Max 10,000 บาท) |
| เกณฑ์ Copayment ในปีต่ออายุ (Renewal Copayment ตามประกาศ คปภ.) | มีเฉพาะสัญญามาตรฐานใหม่ (30% หรือ 50% เมื่อเคลม Simple Diseases หรือโรคทั่วไปเข้าเกณฑ์) | มีเกณฑ์ Renewal Copayment แต่ ไม่คิดซ้ำซ้อน (No Double Copay) โดยใช้เฉพาะอัตราปีต่ออายุอย่างเดียว | มีเกณฑ์ Renewal Copayment แต่ ไม่คิดซ้ำซ้อน (No Double Copay) โดยใช้เฉพาะอัตราปีต่ออายุอย่างเดียว |
| วงเงินเหมาจ่ายต่อรอบปีกรมธรรม์ (4 แผน) | 1 ล้าน / 5 ล้าน / 15 ล้าน / 25 ล้านบาท | 1 ล้าน / 5 ล้าน / 15 ล้าน / 25 ล้านบาท | 1 ล้าน / 5 ล้าน / 15 ล้าน / 25 ล้านบาท |
| เบิ้ลวงเงิน 2 เท่า กรณี 6 โรคร้ายแรง (Double CI นาน 4 ปีกรมธรรม์) | 2 ล้าน / 10 ล้าน / 30 ล้าน / 50 ล้านบาท (รวมจ่ายผลประโยชน์ย้อนหลังในปีเดียวกัน) |
2 ล้าน / 10 ล้าน / 30 ล้าน / 50 ล้านบาท (รวมจ่ายผลประโยชน์ย้อนหลังในปีเดียวกัน) |
2 ล้าน / 10 ล้าน / 30 ล้าน / 50 ล้านบาท (รวมจ่ายผลประโยชน์ย้อนหลังในปีเดียวกัน) |
| หมวด 1 ค่าห้อง ค่าอาหาร และค่าบริการใน รพ. (ผู้ป่วยใน) | แผน 1M: 1,500 บ./วัน | แผน 5M: 3,000 บ./วัน แผน 15M: 6,000 บ./วัน | แผน 25M: 9,000 บ./วัน ห้อง ICU เหมาจ่ายตามจริง สูงสุดรวม 365 วัน |
แผน 1M: 1,500 บ./วัน | แผน 5M: 3,000 บ./วัน แผน 15M: 6,000 บ./วัน | แผน 25M: 9,000 บ./วัน ห้อง ICU เหมาจ่ายตามจริง สูงสุดรวม 365 วัน |
แผน 1M: 1,500 บ./วัน | แผน 5M: 3,000 บ./วัน แผน 15M: 6,000 บ./วัน | แผน 25M: 9,000 บ./วัน ห้อง ICU เหมาจ่ายตามจริง สูงสุดรวม 365 วัน |
| หมวด 2 ค่าแพทย์ตรวจรักษาในโรงพยาบาล | แผน 1M: 1,000 บ./วัน | แผน 5M: 2,000 บ./วัน แผน 15M: 4,000 บ./วัน | แผน 25M: 6,000 บ./วัน |
แผน 1M: 1,000 บ./วัน | แผน 5M: 2,000 บ./วัน แผน 15M: 4,000 บ./วัน | แผน 25M: 6,000 บ./วัน |
แผน 1M: 1,000 บ./วัน | แผน 5M: 2,000 บ./วัน แผน 15M: 4,000 บ./วัน | แผน 25M: 6,000 บ./วัน |
| หมวด 2 ค่ายาและเวชภัณฑ์ 1 กลับบ้าน (ไม่เกิน 7 วัน) | แผน 1M–15M: ไม่เกิน 20,000 บาท/ครั้ง แผน 25M: เหมาจ่ายตามจริง |
แผน 1M–15M: ไม่เกิน 20,000 บาท/ครั้ง แผน 25M: เหมาจ่ายตามจริง |
แผน 1M–15M: ไม่เกิน 20,000 บาท/ครั้ง แผน 25M: เหมาจ่ายตามจริง |
| หมวด 3–5 ค่าผ่าตัด ห้องผ่าตัด วิสัญญีแพทย์ ผ่าตัดใหญ่ไม่ต้องนอน รพ. | เหมาจ่ายตามจริงภายใต้วงเงินประจำปี | เหมาจ่ายตามจริงภายใต้วงเงินประจำปี | เหมาจ่ายตามจริงภายใต้วงเงินประจำปี |
| หมวด 6–11 OPD ก่อน-หลัง IPD, อุบัติเหตุ 24 ชม., ล้างไต, รังสี, เคมีบำบัด (รวม Targeted Therapy) | เหมาจ่ายตามจริงภายใต้วงเงินประจำปี | เหมาจ่ายตามจริงภายใต้วงเงินประจำปี | เหมาจ่ายตามจริงภายใต้วงเงินประจำปี |
| ค่ารักษาผู้ป่วยนอกทั่วไป (OPD) เฉพาะแผน 25 ล้านบาท | 2,000 บาท/ครั้ง สูงสุด 30 ครั้ง/ปี | 2,000 บาท/ครั้ง สูงสุด 30 ครั้ง/ปี (สลักหลัง OPD ร่วมจ่าย 0%) |
2,000 บาท/ครั้ง สูงสุด 30 ครั้ง/ปี (สลักหลัง OPD ร่วมจ่าย 0% ไม่คิด Copay 10%/30%) |
| ความคุ้มค่าด้านอัตราเบี้ยประกันภัยรายปี | อัตราเบี้ยมาตรฐานปกติ | อัตราเบี้ยเท่ากับแบบเก่าทุกช่วงอายุ (พร้อมแสดงตารางเบี้ยถึงอายุ 71–75 ปี) |
อัตราเบี้ยประหยัดลง ~15% ทุกช่วงอายุและทุกแผน |
| สิทธิประโยชน์โครงการ AIA Vitality | ส่วนลดเบี้ยประกันภัยตามสถานะ AIA Vitality | AIA Vitality Bonus เงินคืนสูงสุด 15% ของเบี้ยมาตรฐาน (เมื่อสถานะแพลทินัมและไม่มีเคลม IPD) | AIA Vitality Bonus เงินคืนสูงสุด 15% ของเบี้ยมาตรฐาน (เมื่อสถานะแพลทินัมและไม่มีเคลม IPD) |
เจาะลึก 4 จุดแตกต่างสำคัญ: แบบเก่า vs แบบใหม่ ต่างกันตรงไหนบ้าง
หากวิเคราะห์เชิงลึกระหว่าง ประกันสุขภาพเหมาจ่าย AIA Health Happy (แบบเก่า) กับ ประกันสุขภาพเหมาจ่าย AIA Health Happy New (แบบใหม่) จะพบว่าโครงสร้างความคุ้มครอง 13 หมวดและวงเงินเหมาจ่ายไม่ได้ถูกลดทอนลงเลย แต่บริษัทได้ออกแบบกลไกใหม่ใน 4 มิติสำคัญ ดังนี้
1. การเชื่อมโยงกับเครือข่ายโรงพยาบาล AIA Smart Network และค่าใช้จ่ายร่วม (Product Feature Copayment)
- แบบเก่า: ไม่มีเงื่อนไขค่าใช้จ่ายร่วมประจำแผนที่แยกตามเครือข่ายโรงพยาบาล ผู้เอาประกันภัยสามารถเข้ารับการรักษาในโรงพยาบาลเอกชนหรือโรงพยาบาลรัฐทั่วประเทศไทยโดยได้รับความคุ้มครองตามตารางผลประโยชน์เหมือนกันทุกแห่ง
- แบบใหม่: แบ่งสิทธิประโยชน์ตามการเข้ารับการรักษาใน โรงพยาบาลในสิทธิ (AIA Smart Network) และ โรงพยาบาลนอกสิทธิ (Out Network) เพื่อให้ผู้ที่ใช้บริการโรงพยาบาลคู่สัญญาเป็นประจำได้รับความคุ้มค่าสูงสุด และควบคุมต้นทุนค่ารักษาพยาบาลในระยะยาว
2. การมีเพดานจำกัดค่าใช้จ่ายร่วมสูงสุด (Cap Max) ช่วยล็อกความเสี่ยง
- จุดที่ทำให้ AIA Health Happy New แตกต่างจากประกันสุขภาพแบบมี Copayment ทั่วไปในตลาด คือการกำหนด เพดานจำกัดค่าใช้จ่ายร่วมสูงสุด (Cap Max) ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง (Confinement) สำหรับหมวดที่ 1–6, 8 และ 12 และต่อครั้งสำหรับหมวดที่ 7, 9–11 และ 13
- ในแบบ Balanced (0% / 20%): รักษาใน รพ.ในสิทธิ ร่วมจ่าย 0 บาท (0%) ส่วนกรณีไปรักษาใน รพ.นอกสิทธิ ร่วมจ่าย 20% แต่จำกัดเพดานจ่ายสูงสุด ไม่เกิน 60,000 บาท
- ในแบบ Begin (10% / 30%): รักษาใน รพ.ในสิทธิ ร่วมจ่าย 10% แต่จำกัดเพดานจ่ายสูงสุด ไม่เกิน 10,000 บาท ส่วนกรณีไปรักษาใน รพ.นอกสิทธิ ร่วมจ่าย 30% จำกัดเพดานจ่ายสูงสุด ไม่เกิน 90,000 บาท
3. ทางเลือกประหยัดเบี้ยประกันภัยลงประมาณ 15% ในแบบ Begin
- ในแบบเก่า ผู้ขอเอาประกันภัยมีตารางอัตราเบี้ยประกันภัยเพียงระดับเดียวในแต่ละแผนวงเงิน (1M / 5M / 15M / 25M)
- ในแบบใหม่ ผู้ขอเอาประกันภัยสามารถเลือก แบบ Begin (10% / 30%) เพื่อลดค่าเบี้ยประกันภัยรายปีลงประมาณ 15% ในทุกช่วงอายุและทุกแผนวงเงิน ช่วยให้คนวัยทำงานเริ่มต้น (First Jobber) หรือผู้ที่มีประกันกลุ่มของบริษัทอยู่แล้ว สามารถเข้าถึงวงเงินเหมาจ่าย 5 ล้าน – 25 ล้านบาทได้ในงบประมาณที่ประหยัดลงอย่างมีนัยสำคัญ
4. ข้อยกเว้นกรณีเจ็บป่วยฉุกเฉินวิกฤต (UCEP) และการส่งต่อตัวผู้ป่วย (Referral)
- ผู้ที่กังวลว่าหากเลือก AIA Health Happy New แล้วเกิดอุบัติเหตุหรือเจ็บป่วยฉุกเฉินใกล้โรงพยาบาลนอกเครือข่ายจะถูกคิด Copayment นอกสิทธิ 20% หรือ 30% หรือไม่ คำตอบคือ ไม่ต้องกังวล
- สัญญาเพิ่มเติมแบบใหม่กำหนดชัดเจนว่า หากเป็นการเข้ารับการรักษา กรณีเจ็บป่วยฉุกเฉินวิกฤตตามหลักเกณฑ์ของสถาบันการแพทย์ฉุกเฉินแห่งชาติ (สพฉ. / UCEP) หรือกรณีที่โรงพยาบาลในสิทธิส่งต่อตัวผู้ป่วย (Referral) ไปยังโรงพยาบาลนอกสิทธิเนื่องจากขีดความสามารถในการรักษา บริษัทจะคิดอัตราค่าใช้จ่ายร่วมและเพดาน Cap Max เสมือนเข้ารับการรักษาในโรงพยาบาลในสิทธิทันที
ทำความเข้าใจระบบ Copayment และ Cap Max ใน AIA Health Happy New (Balanced vs Begin)
เพื่อให้เห็นภาพชัดเจนเวลาเคลมจริง ลองเปรียบเทียบตัวอย่างการคำนวณยอดที่ผู้เอาประกันภัยชำระเองและยอดที่ AIA จ่ายให้ เมื่อเกิดค่ารักษาพยาบาลผู้ป่วยใน (IPD) ที่อยู่ในสิทธิ์ความคุ้มครองจำนวน 300,000 บาท ในแต่ละกรณี ดังนี้
| สถานการณ์การเข้ารับการรักษา (สมมติค่ารักษา IPD ในสิทธิ์ 300,000 บาท) |
AIA Health Happy (แบบเก่า) | AIA Health Happy New – Balanced (0% / 20%) | AIA Health Happy New – Begin (10% / 30%) |
|---|---|---|---|
| กรณีที่ 1: รักษาใน รพ.ในสิทธิ (AIA Smart Network) | จ่ายเอง 0 บาท AIA จ่าย 300,000 บาท |
จ่ายเอง 0 บาท (Copay 0%) AIA จ่าย 300,000 บาท |
คำนวณ 10% = 30,000 บาท แต่ติดเพดาน Cap Max จ่ายเองเพียง 10,000 บาท | AIA จ่าย 290,000 บาท |
| กรณีที่ 2: เจ็บป่วยฉุกเฉินวิกฤต (UCEP) เข้า รพ.นอกสิทธิ | จ่ายเอง 0 บาท AIA จ่าย 300,000 บาท |
จ่ายเอง 0 บาท (เสมือน รพ.ในสิทธิ) AIA จ่าย 300,000 บาท |
คิดเสมือน รพ.ในสิทธิ (ติดเพดาน Cap Max) จ่ายเองเพียง 10,000 บาท | AIA จ่าย 290,000 บาท |
| กรณีที่ 3: รักษาทั่วไป (ไม่ฉุกเฉินวิกฤต) ใน รพ.นอกสิทธิ | จ่ายเอง 0 บาท AIA จ่าย 300,000 บาท |
คำนวณ 20% = 60,000 บาท (ชนเพดาน Cap Max พอดี) จ่ายเองสูงสุดไม่เกิน 60,000 บาท | AIA จ่าย 240,000 บาท |
คำนวณ 30% = 90,000 บาท (ชนเพดาน Cap Max พอดี) จ่ายเองสูงสุดไม่เกิน 90,000 บาท | AIA จ่าย 210,000 บาท |
| กรณีที่ 4: ใช้สิทธิ์ OPD ทั่วไป แผน 25 ล้าน (วงเงิน 2,000 บาท/ครั้ง) | ไม่ต้องร่วมจ่าย (0%) สูงสุด 30 ครั้ง/ปี |
ไม่ต้องร่วมจ่าย (0%) สูงสุด 30 ครั้ง/ปี |
ไม่ต้องร่วมจ่าย (0%) (สลักหลัง OPD แผน 25M ยกเว้น Copay 10%/30%) |
ข้อควรรู้เรื่องเกณฑ์ไม่คิด Copayment ซ้ำซ้อน (No Double Copay): สำหรับสัญญาประกันสุขภาพมาตรฐานใหม่ทุกฉบับจะมีเงื่อนไข Copayment ในปีต่ออายุ (Renewal Copayment) หากในปีกรมธรรม์ก่อนหน้าผู้เอาประกันภัยมีการเคลมผู้ป่วยในด้วยโรคทั่วไปเล็กน้อย (Simple Diseases) ตั้งแต่ 3 ครั้งขึ้นไป และอัตราสินไหมตั้งแต่ 200% ของเบี้ย (ร่วมจ่าย 30%) หรือเคลมโรคทั่วไปตั้งแต่ 3 ครั้งขึ้นไป และอัตราสินไหมตั้งแต่ 400% ของเบี้ย (ร่วมจ่าย 30% และหากเข้าทั้ง 2 กรณีเป็น 50%) ทั้งนี้ ในสัญญา AIA Health Happy New หากผู้เอาประกันภัยเข้าเกณฑ์มี Renewal Copayment ในปีต่ออายุ บริษัทจะใช้เฉพาะอัตรา Copayment ของปีต่ออายุ (30% หรือ 50%) เพียงอัตราเดียว โดยไม่นำอัตรา Copayment ประจำแผน (10%/20%/30%) มาบวกซ้ำซ้อน
สิ่งที่ยังคงจัดเต็มเหมือนเดิมทั้งแบบเก่าและแบบใหม่ (13 หมวด + เบิ้ล 2 เท่า 6 โรคร้ายแรง)
นอกเหนือจากเงื่อนไขเครือข่ายโรงพยาบาลและตัวเลือก Balanced / Begin แล้ว โครงสร้างผลประโยชน์หลักของ AIA Health Happy (แบบเก่า) และ AIA Health Happy New (แบบใหม่) ยังคงเหมือนกันทุกประการภายใต้มาตรฐานประกันสุขภาพ 13 หมวด (สามารถดูภาพรวมเปรียบเทียบทุกแผนได้ที่ ตารางเปรียบเทียบความคุ้มครองประกันสุขภาพ AIA 13 หมวดมาตรฐาน) โดยมีจุดเด่นสำคัญที่เหมือนกันดังนี้
- คำว่า “เหมา / เบิ้ล / คุ้ม” ยังอยู่ครบ: เหมาจ่ายค่ารักษาพยาบาลตามจริงในหมวดหลักสูงสุด 1 ล้าน, 5 ล้าน, 15 ล้าน หรือ 25 ล้านบาทต่อรอบปีกรมธรรม์
- เบิ้ลวงเงิน 2 เท่า นานรวม 4 ปีกรมธรรม์ เมื่อตรวจพบ 6 โรคร้ายแรง: เมื่อได้รับการวินิจฉัยและยืนยันจากแพทย์เป็นครั้งแรกหลังพ้นระยะเวลารอคอย 90 วันว่าเป็น 1 ใน 6 โรคร้ายแรง ได้แก่ (1) กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด (2) โรคหลอดเลือดสมองแตกหรืออุดตัน (3) การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ (4) โรคมะเร็งระยะลุกลาม (5) การผ่าตัดเปลี่ยนอวัยวะหรือปลูกถ่ายไขกระดูก และ (6) การผ่าตัดเส้นเลือดแดงใหญ่เอออร์ตา วงเงินสูงสุดต่อรอบปีกรมธรรม์จะเพิ่มเป็น 2 เท่าทันที ในปีที่ตรวจพบและต่อเนื่องอีก 3 ปีกรมธรรม์ รวม 4 ปีกรมธรรม์ พร้อมสิทธิ์พิจารณาจ่ายผลประโยชน์ย้อนหลังสำหรับค่ารักษาส่วนเกินที่เกิดขึ้นก่อนตรวจพบในปีกรมธรรม์เดียวกัน
- คุ้มครองค่ารักษาผู้ป่วยนอกสำหรับโรคร้ายแรงและการรักษาต่อเนื่องครบถ้วน: ทั้งการล้างไตผ่านทางเส้นเลือด (หมวด 9), รังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์ (หมวด 10) และเคมีบำบัดรวมถึง ยามุ่งเป้า (Targeted Therapy) ในหมวด 11 จ่ายตามจริงภายใต้วงเงินเหมาจ่ายประจำปีทั้ง 4 แผน
- ระยะเวลารอคอยเท่ากัน: เจ็บป่วยทั่วไป 30 วัน | 8 กลุ่มโรคเรื้อรัง 120 วัน | 6 โรคร้ายแรงสำหรับผลประโยชน์เบิ้ลวงเงิน 2 เท่า 90 วัน
เปรียบเทียบตารางเบี้ยประกันภัยรายปี: แบบเก่า vs Balanced vs Begin (ประหยัดลงแค่ไหน)
เมื่อนำตารางอัตราเบี้ยประกันภัยมาตรฐานรายปีของ AIA Health Happy (แบบเก่า) มาเทียบกับ AIA Health Happy New (แบบ Balanced และแบบ Begin) จะเห็นข้อเท็จจริงสำคัญ 2 ประการ คือ (1) แบบ Balanced (0%/20%) มีอัตราเบี้ยเท่ากับแบบเก่าทุกบาทในทุกช่วงอายุ และขยายตารางเบี้ยรับประกันภัยถึงอายุ 71–75 ปี และ (2) แบบ Begin (10%/30%) มีอัตราเบี้ยประหยัดลงประมาณ 15% ทุกช่วงอายุและทุกแผน ดังตารางเปรียบเทียบตัวอย่างช่วงอายุสำคัญด้านล่าง
| เพศ และ ช่วงอายุ | แผน 5 ล้าน: แบบเก่า / ใหม่ Balanced |
แผน 5 ล้าน: ใหม่ Begin (ประหยัด ~15%) |
แผน 15 ล้าน: แบบเก่า / ใหม่ Balanced |
แผน 15 ล้าน: ใหม่ Begin (ประหยัด ~15%) |
แผน 25 ล้าน (+OPD): แบบเก่า / ใหม่ Balanced |
แผน 25 ล้าน (+OPD): ใหม่ Begin (ประหยัด ~15%) |
|---|---|---|---|---|---|---|
| ชาย 21–25 ปี | 16,900 บ. | 14,400 บ. (-2,500 บ.) | 21,600 บ. | 18,400 บ. (-3,200 บ.) | 28,000 บ. | 23,800 บ. (-4,200 บ.) |
| หญิง 21–25 ปี | 21,500 บ. | 18,300 บ. (-3,200 บ.) | 27,000 บ. | 23,000 บ. (-4,000 บ.) | 35,300 บ. | 30,000 บ. (-5,300 บ.) |
| ชาย 31–35 ปี | 18,900 บ. | 16,100 บ. (-2,800 บ.) | 29,400 บ. | 25,000 บ. (-4,400 บ.) | 37,800 บ. | 32,100 บ. (-5,700 บ.) |
| หญิง 31–35 ปี | 22,700 บ. | 19,300 บ. (-3,400 บ.) | 34,200 บ. | 29,100 บ. (-5,100 บ.) | 42,300 บ. | 36,000 บ. (-6,300 บ.) |
| ชาย 41–45 ปี | 23,800 บ. | 20,200 บ. (-3,600 บ.) | 36,000 บ. | 30,600 บ. (-5,400 บ.) | 47,300 บ. | 40,200 บ. (-7,100 บ.) |
| หญิง 41–45 ปี | 27,800 บ. | 23,600 บ. (-4,200 บ.) | 42,900 บ. | 36,500 บ. (-6,400 บ.) | 53,600 บ. | 45,600 บ. (-8,000 บ.) |
| ชาย 51–55 ปี | 35,000 บ. | 29,800 บ. (-5,200 บ.) | 50,100 บ. | 42,600 บ. (-7,500 บ.) | 65,300 บ. | 55,500 บ. (-9,800 บ.) |
| หญิง 51–55 ปี | 35,200 บ. | 29,900 บ. (-5,300 บ.) | 50,700 บ. | 43,100 บ. (-7,600 บ.) | 65,500 บ. | 55,700 บ. (-9,800 บ.) |
| ชาย 60–65 ปี | 50,600 บ. | 43,000 บ. (-7,600 บ.) | 72,300 บ. | 61,500 บ. (-10,800 บ.) | 94,100 บ. | 80,000 บ. (-14,100 บ.) |
| หญิง 60–65 ปี | 50,800 บ. | 43,200 บ. (-7,600 บ.) | 73,500 บ. | 62,500 บ. (-11,000 บ.) | 95,700 บ. | 81,300 บ. (-14,400 บ.) |
เปรียบเทียบสิทธิประโยชน์ AIA Vitality: ส่วนลดเบี้ยแบบเดิม vs Vitality Bonus เงินคืนแบบใหม่
อีกหนึ่งจุดที่เปลี่ยนแปลงใน ประกันสุขภาพเหมาจ่าย AIA Health Happy New คือการปรับรูปแบบสิทธิประโยชน์สำหรับสมาชิกโครงการดูแลสุขภาพ AIA Vitality ให้จูงใจผู้ที่ดูแลสุขภาพดีและไม่มีการเคลมผู้ป่วยใน (IPD) โดยให้เป็น เงินคืนค่าเบี้ยประกันภัย (AIA Vitality Bonus) สูงสุดถึง 15% ของค่าเบี้ยประกันภัยมาตรฐานรายปีตามสถานะและประวัติการเคลม IPD ดังนี้
- สถานะแพลทินัม (Platinum): รับเงินคืน 15% ของเบี้ยมาตรฐานเมื่อไม่มีการเคลม IPD ในรอบปีกรมธรรม์ (หรือรับเงินคืน 5% แม้มีการเคลม IPD)
- สถานะโกลด์ (Gold): รับเงินคืน 5% ของเบี้ยมาตรฐานเมื่อไม่มีการเคลม IPD ในรอบปีกรมธรรม์ (หรือรับเงินคืน 2% แม้มีการเคลม IPD)
- สถานะซิลเวอร์ (Silver): รับเงินคืน 1% ของเบี้ยมาตรฐานเมื่อไม่มีการเคลม IPD ในรอบปีกรมธรรม์ (หากมีเคลม IPD จะได้รับ 0%)
- สถานะบรอนซ์ (Bronze): รับเงินคืน 0%
แนวทางตัดสินใจ: ใครควรสมัครแบบเก่าก่อน 30 พ.ย. 69 และใครเหมาะกับแบบใหม่
หากคุณกำลังวางแผนทำประกันสุขภาพเหมาจ่ายและลังเลว่าจะยื่นใบคำขอสมัคร AIA Health Happy (แบบเก่า) ก่อนปิดการขายวันที่ 30 พฤศจิกายน 2569 หรือเลือกสมัคร AIA Health Happy New (แบบใหม่) ตั้งแต่วันที่ 1 ธันวาคม 2569 ดี สามารถใช้เกณฑ์พิจารณา 3 ข้อนี้ในการตัดสินใจได้ทันที
1. ใครควรรีบสมัคร AIA Health Happy (แบบเก่า) ก่อนวันที่ 30 พฤศจิกายน 2569
- ผู้ที่ต้องการ ความอุ่นใจสูงสุดแบบไม่จำกัดเครือข่ายโรงพยาบาล ไม่ต้องการเช็กว่าโรงพยาบาลที่จะเข้าอยู่ในเครือข่าย AIA Smart Network หรือไม่
- ผู้ที่พักอาศัยหรือเดินทางไปต่างจังหวัดบ่อยครั้ง และอาจใช้บริการโรงพยาบาลเอกชนนอกเครือข่ายเป็นประจำโดยไม่ใช่กรณีฉุกเฉินวิกฤต (UCEP)
- เมื่อพิจารณาแล้วว่าอัตราเบี้ยรายปีของแบบเก่าเท่ากับแบบใหม่ Balanced ทุกบาท การสมัครแบบเก่าก่อนวันที่ 30 พ.ย. 2569 จึงได้เปรียบตรงที่ ไม่มี Copayment 20% สำหรับโรงพยาบาลนอกสิทธิ
2. ใครเหมาะกับ AIA Health Happy New – แบบ Balanced (0% / 20%)
- ผู้ที่สมัครตั้งแต่วันที่ 1 ธันวาคม 2569 เป็นต้นไป และต้องการ ความคุ้มครองเต็ม 100% (ร่วมจ่าย 0%) เมื่อเข้ารักษาในโรงพยาบาลคู่สัญญา AIA Smart Network
- ผู้ที่ใช้บริการโรงพยาบาลเอกชนชั้นนำในเครือข่าย AIA Smart Network เป็นประจำอยู่แล้ว ซึ่งจะได้รับสิทธิ์ไม่ต้องสำรองจ่าย (Fax Claim) และไม่ต้องจ่าย Copayment ประจำแผนแม้แต่บาทเดียว
3. ใครเหมาะกับ AIA Health Happy New – แบบ Begin (10% / 30%)
- ผู้ที่มีสวัสดิการประกันกลุ่มของบริษัทหรือสวัสดิการข้าราชการอยู่แล้ว: เพราะเมื่อเข้ารักษาใน รพ.ในสิทธิ ค่าใช้จ่ายร่วม 10% มีเพดานจำกัดสูงสุด (Cap Max) ไม่เกิน 10,000 บาท ซึ่งสามารถนำสวัสดิการประกันกลุ่มมาช่วยรับผิดชอบส่วนแรกนี้ได้ ทำให้แทบไม่ต้องควักเงินสดจ่ายเอง แต่ประหยัดค่าเบี้ยประกันภัยรายปีลงถึงประมาณ 15% ทุกปี
- คนรุ่นใหม่ (First Jobber) หรือครอบครัวที่ต้องการควบคุมงบค่าเบี้ยประกันสุขภาพ: แต่ต้องการล็อกวงเงินเหมาจ่ายสูง 5 ล้าน, 15 ล้าน หรือ 25 ล้านบาทตั้งแต่อายุยังน้อยและสุขภาพยังแข็งแรง
นอกจากนี้ หากคุณต้องการวงเงินเหมาจ่ายเริ่มต้นขนาดกะทัดรัด (200,000 – 500,000 บาท) สามารถศึกษาเพิ่มเติมได้ที่หน้า ประกันสุขภาพเหมาจ่าย AIA Health Saver หรือหากต้องการประกันสุขภาพระดับพรีเมียมคุ้มครองทั่วโลก วงเงิน 60–120 ล้านบาท สามารถดูได้ที่หน้า ประกันสุขภาพเหมาจ่าย AIA Infinite Care (New Standard)
ลูกค้าเดิมที่ถือกรมธรรม์ AIA Health Happy เล่มเก่าอยู่แล้ว ต้องทำอย่างไร
ตามประกาศทางการของบริษัท เอไอเอ จำกัด (ประเทศไทย) เลขที่ MKT53-2026 (อ่านสรุปประกาศปิดการขาย AIA Health Happy และ Health Saver แบบ PPR ฉบับเต็ม) ลูกค้าเดิมที่ถือสัญญาเพิ่มเติม AIA Health Happy อยู่ก่อนแล้ว ไม่ได้รับผลกระทบจากการปิดการขายสำหรับลูกค้าใหม่แต่อย่างใด โดยมีข้อแนะนำสำคัญ 3 ประการ ดังนี้
- สัญญาเดิมยังคุ้มครองต่อเนื่องและต่ออายุได้ตามปกติถึงอายุ 98 ปี (คุ้มครองถึงอายุ 99 ปี): การปิดการขายในวันที่ 30 พ.ย. 2569 มีผลเฉพาะการรับใบคำขอใหม่เท่านั้น ผู้ถือกรมธรรม์เดิมยังคงได้รับสิทธิ์ความคุ้มครองตามเงื่อนไขเดิมทุกประการโดยไม่ถูกบังคับเปลี่ยนเป็นแบบใหม่
- ห้ามปล่อยให้กรมธรรม์ขาดอายุ (Lapse): หากลูกค้าเดิมต้องการรักษาสิทธิ์ของสัญญาเล่มเก่า ควรชำระเบี้ยประกันภัยภายในระยะเวลาผ่อนผันอย่างเคร่งครัด
- ไม่แนะนำให้ยกเลิกเล่มเก่าเพื่อเปลี่ยนเป็นเล่มใหม่ หากมีประวัติสุขภาพเปลี่ยนแปลง: เพราะการสมัครสัญญาใหม่จะต้องแถลงสุขภาพใหม่และเริ่มนับระยะเวลารอคอยใหม่ (30 / 90 / 120 วัน) รวมถึงอาจถูกยกเว้นโรคที่เป็นมาก่อนการทำสัญญาใหม่ (Pre-existing Conditions)
สรุปเปรียบเทียบประกันสุขภาพเหมาจ่าย AIA แบบเก่ากับแบบใหม่ และลิงก์หน้าผลิตภัณฑ์
โดยสรุป การ ความแตกต่างระหว่างแบบเก่าและแบบใหม่ ชี้ให้เห็นว่า AIA Health Happy (แบบเก่า) เด่นเรื่องความอิสระในการเข้ารักษาทุกโรงพยาบาลโดยไม่มี Copayment แยกตามเครือข่าย รพ. ซึ่งเปิดให้ยื่นใบคำขอสำหรับลูกค้าใหม่ถึงวันที่ 30 พฤศจิกายน 2569 เป็นวันสุดท้าย ส่วน AIA Health Happy New (แบบใหม่) ที่เปิดขายตั้งแต่วันที่ 1 ธันวาคม 2569 มอบความยืดหยุ่นด้วย 2 ทางเลือก คือ แบบ Balanced (0%/20%) ที่ให้ความคุ้มครองเต็ม 100% (ร่วมจ่าย 0%) เมื่อใช้โรงพยาบาลในเครือข่าย AIA Smart Network ในอัตราเบี้ยเท่าเดิม และ แบบ Begin (10%/30%) ที่ช่วยประหยัดค่าเบี้ยรายปีลงประมาณ 15% พร้อมเพดานจำกัดจ่ายสูงสุด (Cap Max) เพียง 10,000 บาทในโรงพยาบาลในสิทธิ
- ศึกษารายละเอียด ตารางผลประโยชน์ 13 หมวด และคำนวณเบี้ยแบบเก่าได้ที่: หน้าผลิตภัณฑ์ ประกันสุขภาพเหมาจ่าย AIA Health Happy (แบบเก่า)
- ศึกษารายละเอียด เงื่อนไข Balanced & Begin และคำนวณเบี้ยแบบใหม่ได้ที่: หน้าผลิตภัณฑ์ ประกันสุขภาพเหมาจ่าย AIA Health Happy New (แบบใหม่)
- ดูภาพรวมแผนประกันสุขภาพเหมาจ่ายและแยกค่าใช้จ่ายทั้งหมดของ AIA ได้ที่: ศูนย์รวมประกันสุขภาพ AIA
คำถามที่พบบ่อย (FAQ) เกี่ยวกับประกันสุขภาพเหมาจ่าย AIA แบบเก่าและแบบใหม่
1. ความแตกต่างระหว่างแบบเก่าและแบบใหม่ ในประเด็นสำคัญที่สุด?
ความแตกต่างที่สำคัญที่สุดคือ เงื่อนไขค่าใช้จ่ายร่วม (Copayment) แยกตามเครือข่ายโรงพยาบาล AIA Smart Network และตัวเลือกอัตราเบี้ยประกันภัย โดย AIA Health Happy แบบเก่า ไม่มี Copayment ประจำแผนแยกตามเครือข่าย รพ. ส่วน AIA Health Happy New แบบใหม่ มีให้เลือก 2 รูปแบบ คือ แบบ Balanced (0%/20%) รักษาใน รพ.ในสิทธิ ร่วมจ่าย 0% / รพ.นอกสิทธิ 20% (Cap Max 60,000 บาท) เบี้ยเท่าแบบเก่า และ แบบ Begin (10%/30%) รักษาใน รพ.ในสิทธิ ร่วมจ่าย 10% (Cap Max 10,000 บาท) / รพ.นอกสิทธิ 30% (Cap Max 90,000 บาท) ซึ่งช่วยให้เบี้ยประกันภัยรายปีประหยัดลงประมาณ 15% ขณะที่วงเงินเหมาจ่าย 1M / 5M / 15M / 25M และสิทธิ์เบิ้ลวงเงิน 2 เท่ากรณี 6 โรคร้ายแรงยังคงเหมือนกันทุกประการ
2. AIA Health Happy แบบเก่า ปิดการขายวันไหน และลูกค้าเดิมจะถูกเปลี่ยนเป็นแบบใหม่หรือไม่?
ตามประกาศเลขที่ MKT53-2026 ของเอไอเอ ประเทศไทย สัญญาเพิ่มเติม AIA Health Happy แบบเก่า กำหนดวันสุดท้ายในการนำส่งใบคำขอเอาประกันภัยสำหรับลูกค้าใหม่คือวันที่ 30 พฤศจิกายน 2569 ส่วนลูกค้าเดิมที่ถือกรมธรรม์อยู่แล้ว จะไม่ถูกยกเลิกและไม่ถูกบังคับเปลี่ยนเป็นแบบใหม่ โดยยังสามารถชำระเบี้ยต่ออายุสัญญาเดิมได้ทุกปีจนถึงอายุ 98 ปี (คุ้มครองถึงอายุ 99 ปี) ตามเงื่อนไขกรมธรรม์
3. หากเลือก AIA Health Happy New แบบ Balanced (0%/20%) แล้วรักษาในโรงพยาบาลคู่สัญญา AIA Smart Network ต้องจ่ายเงินร่วมไหม?
ไม่ต้องจ่ายค่าใช้จ่ายร่วมประจำแผน (Copayment 0%) เมื่อเข้ารับการรักษาในโรงพยาบาลในสิทธิ (AIA Smart Network) โดยบริษัทจะจ่ายค่ารักษาพยาบาลตามตารางผลประโยชน์ของแผนที่เลือก (1 ล้าน, 5 ล้าน, 15 ล้าน หรือ 25 ล้านบาท) เหมือนกับแบบเก่าทุกประการ
4. หากเลือก AIA Health Happy New แบบ Begin (10%/30%) แล้วค่ารักษาผ่าตัดใน รพ.ในสิทธิ สูงถึง 800,000 บาท ต้องจ่ายร่วม 80,000 บาทหรือไม่?
ไม่ต้องจ่ายถึง 80,000 บาท เพราะแบบ Begin มีเงื่อนไข เพดานจำกัดค่าใช้จ่ายร่วมสูงสุด (Cap Max) ไม่เกิน 10,000 บาท ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง (Confinement) ในโรงพยาบาลในสิทธิ ดังนั้นแม้ 10% ของค่ารักษาที่อยู่ในสิทธิ์ 800,000 บาท จะเท่ากับ 80,000 บาท แต่ผู้เอาประกันภัยจะร่วมจ่ายจริงสูงสุดไม่เกิน 10,000 บาท เท่านั้น ส่วนที่เหลืออีก 790,000 บาท บริษัทเป็นผู้รับผิดชอบตามวงเงินเหมาจ่าย
5. กรณีเกิดอุบัติเหตุหรือเจ็บป่วยฉุกเฉินวิกฤต (UCEP) ต้องเข้าโรงพยาบาลนอกเครือข่าย แบบใหม่จะคิด Copayment อย่างไร?
กรณีการเข้ารับการรักษาเนื่องจาก เจ็บป่วยฉุกเฉินวิกฤตตามหลักเกณฑ์ของสถาบันการแพทย์ฉุกเฉินแห่งชาติ (สพฉ. / UCEP) หรือกรณีการส่งต่อผู้ป่วย (Referral) จากโรงพยาบาลในสิทธิไปยังโรงพยาบาลนอกสิทธิ บริษัทจะคิดอัตราค่าใช้จ่ายร่วมและเพดาน Cap Max เสมือนเข้ารับการรักษาในโรงพยาบาลในสิทธิทันที คือ แบบ Balanced ร่วมจ่าย 0% และแบบ Begin ร่วมจ่าย 10% สูงสุดไม่เกิน 10,000 บาท
6. ผลประโยชน์ผู้ป่วยนอก (OPD) แผน 25 ล้านบาท ของแบบเก่ากับแบบใหม่ ต่างกันไหม?
ทั้งแบบเก่าและแบบใหม่มอบบันทึกสลักหลังผลประโยชน์ค่ารักษาพยาบาลผู้ป่วยนอก (OPD) เฉพาะผู้ที่เลือก แผน 25 ล้านบาท ในวงเงินเท่ากันคือ สูงสุดไม่เกิน 2,000 บาทต่อครั้ง สูงสุด 30 ครั้งต่อรอบปีกรมธรรม์ และที่สำคัญคือใน AIA Health Happy New ทั้งแบบ Balanced และแบบ Begin บันทึกสลักหลัง OPD 30 ครั้งนี้ ไม่ต้องร่วมจ่ายค่าใช้จ่ายร่วม (Copayment 0%)
7. อัตราเบี้ยประกันภัยของแบบเก่า กับแบบใหม่ Balanced และ Begin ต่างกันกี่เปอร์เซ็นต์?
จากตารางเบี้ยประกันภัยมาตรฐานรายปีของบริษัท แบบใหม่ Balanced (0%/20%) มีอัตราเบี้ยเท่ากับแบบเก่าทุกบาทในทุกช่วงอายุ (11–70 ปี) และแสดงตารางเบี้ยรับประกันภัยถึงอายุ 71–75 ปี ส่วน แบบใหม่ Begin (10%/30%) มีอัตราเบี้ยประหยัดลงประมาณ 15% ในทุกช่วงอายุและทุกแผนความคุ้มครอง
8. มีสวัสดิการประกันกลุ่มของบริษัทอยู่แล้ว ควรเลือกสมัครแบบไหนคุ้มค่าที่สุด?
หากคุณมีสวัสดิการประกันกลุ่มของบริษัทหรือสวัสดิการค่ารักษาพยาบาลอื่นอยู่แล้ว และต้องการประหยัดเบี้ยประกันภัยส่วนตัวในระยะยาว การเลือก AIA Health Happy New แบบ Begin (10%/30%) เป็นทางเลือกที่คุ้มค่ามาก เพราะช่วยประหยัดค่าเบี้ยรายปีลงประมาณ 15% ทุกปี และเมื่อเข้ารักษาในโรงพยาบาลในสิทธิ (AIA Smart Network) ยอดร่วมจ่าย 10% ที่จำกัดเพดานสูงสุดไม่เกิน 10,000 บาท ยังสามารถนำวงเงินประกันกลุ่มมาช่วยเคลมส่วนแรกได้อีกด้วย
แหล่งข้อมูลอ้างอิง: เอกสารเสนอขายและโบรชัวร์ผลิตภัณฑ์ของ เอไอเอ ประเทศไทย (AIA Thailand), หลักเกณฑ์การกำกับดูแลของ สำนักงาน คปภ. (OIC) และสิทธิลดหย่อนภาษีตามประกาศ กรมสรรพากร
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ เปรียบเทียบประกันสุขภาพเหมาจ่าย AIA แบบเก่ากับแบบใหม่ เรียบร้อยแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง