บันทึกสลักหลัง
ประกันโรคร้ายแรง
ระยะเริ่มต้น AIA CI TopUP
คุ้มครองโรคร้ายแรงระดับต้นถึงระดับปานกลาง 18 โรค จ่าย 40%
บันทึกสลักหลังเพื่อแนบท้ายสัญญาเพิ่มเติม AIA CI Plus เติมเต็มความคุ้มครองโรคร้ายแรง ด้วยเบี้ยประกันภัยเริ่มต้นเพียง 66 บาทต่อปี เพื่อแบ่งเบาภาระทางการเงินให้คุณเมื่อเหตุการณ์ไม่คาดฝันมาถึง
40%เงินชดเชย
18 โรคคุ้มครองระยะเริ่มต้น
- ระยะเริ่มต้นถึงปานกลาง18 โรค
- เงินก้อนชดเชย40%
- อายุรับประกันภัย15 วัน–75 ปี
สรุปสั้น ๆ: AIA CI TopUP เป็นบันทึกสลักหลังเพื่อแนบท้ายสัญญาเพิ่มเติม AIA CI Plus คุ้มครอง 18 โรคร้ายแรงระดับต้นถึงระดับปานกลาง จ่ายผลประโยชน์ 40% ของจำนวนเงินเอาประกันภัย จำกัด 1 โรค จ่ายครั้งเดียว เบี้ยเริ่มต้นเพียง 66 บาท
AIA CI TopUP คืออะไร และเหมาะกับใคร?
เพราะวิทยาการทางการแพทย์ในปัจจุบัน ช่วยให้เราตรวจพบโรคร้ายแรงระดับต้นถึงระดับปานกลางได้ง่ายขึ้น เพื่อนำไปสู่การรักษาได้อย่างทันท่วงที แต่สิ่งที่ตามมาอาจเป็นจำนวนค่าใช้จ่ายที่คุณไม่คาดคิด ดังนั้น การเตรียมสำรองค่าใช้จ่ายสำหรับการรักษาพยาบาลให้มากพอ ก็เป็นสิ่งจำเป็น เอไอเอ จึงออกแบบประกัน AIA CI TopUP เพื่อแบ่งเบาภาระทางการเงินให้กับคุณเมื่อเหตุการณ์ที่ไม่คาดฝันนั้นมาถึง
จุดเด่นและผลประโยชน์ของ AIA CI TopUP
AIA CI TopUP เป็นบันทึกสลักหลังเพื่อแนบท้ายกับสัญญาเพิ่มเติม AIA CI Plus โดยให้ผลประโยชน์ดังนี้:
- คุ้มครองโรคร้ายแรงระดับต้นถึงระดับปานกลาง: 18 โรค/การรักษา
- รับจำนวนเงินเอาประกันภัย: เท่ากับ 40% ของจำนวนเงินเอาประกันภัยของสัญญาเพิ่มเติม AIA CI Plus (สูงสุดไม่เกิน 5 ล้านบาท)
- จำกัด 1 โรค: จ่ายครั้งเดียวตลอดอายุสัญญา และบันทึกสลักหลังนี้จะสิ้นผลบังคับทันที
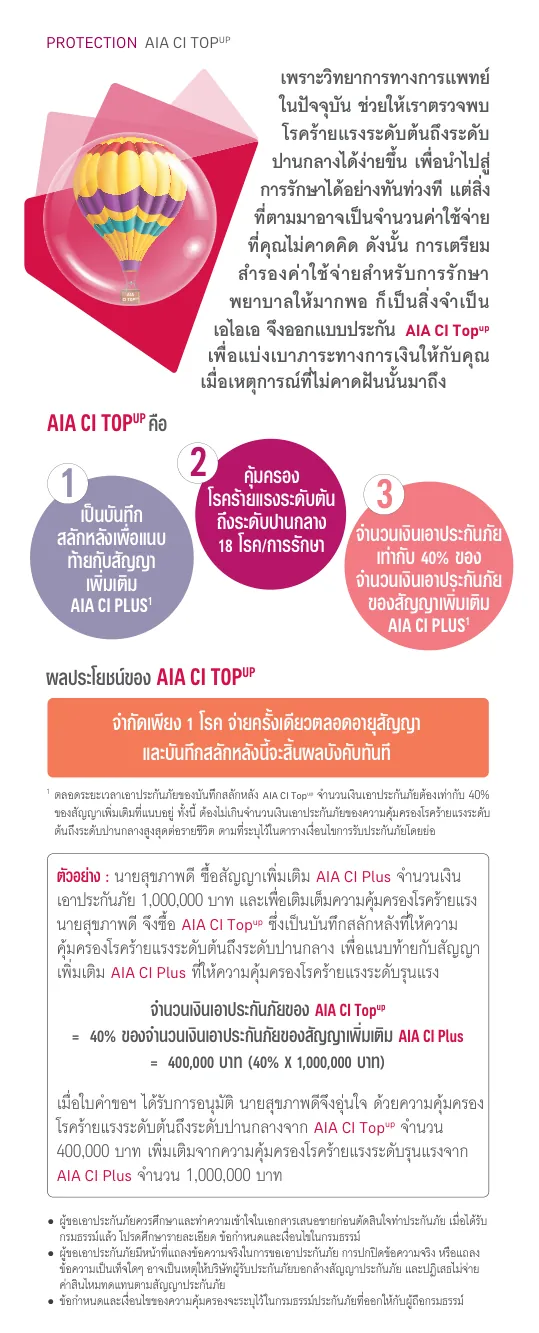
โรคร้ายแรงที่คุ้มครอง 18 โรค/การรักษา
ครอบคลุมโรคร้ายแรงระดับต้นถึงระดับปานกลาง (18 โรค/การรักษา) แบ่งเป็น 5 กลุ่มหลัก ดังนี้:
ตัวอย่างการจ่ายผลประโยชน์
ตัวอย่าง: นายสุขภาพดี
- ซื้อสัญญาเพิ่มเติม AIA CI Plus ทุนประกันภัย 1,000,000 บาท
- และซื้อบันทึกสลักหลัง AIA CI TopUP เพื่อให้ครอบคลุมโรคร้ายแรงระดับต้นถึงปานกลาง
- ต่อมานายสุขภาพดี ได้รับการวินิจฉัยว่าเป็นโรคร้ายแรงระยะเริ่มต้น 1 ใน 18 โรค
- ผลประโยชน์: รับเงินชดเชยจาก AIA CI TopUP จำนวน 400,000 บาท (40% ของ 1 ล้าน) และยังคงมีความคุ้มครองจาก AIA CI Plus เหลืออีก 1,000,000 บาทสำหรับโรคร้ายแรงระดับรุนแรง
เงื่อนไขและข้อยกเว้นที่สำคัญ
- อายุที่รับประกันภัย: อายุ 15 วัน – 75 ปี ต่ออายุได้ถึงอายุ 98 ปี
- ระยะเวลาคุ้มครอง: ถึงอายุ 99 ปี หรือจนกระทั่งสัญญาเพิ่มเติมที่บันทึกสลักหลังนี้แนบอยู่สิ้นผลบังคับ
- ระยะเวลาที่ไม่คุ้มครอง (Waiting Period): เท่ากับ 60 วัน
ข้อยกเว้นที่ไมได้รับความคุ้มครอง (4 กรณี):
- กรณีที่ 1: “โรคมะเร็งระยะลุกลาม” (เบิก CI Plus) และ “โรคมะเร็งระยะไม่ลุกลาม” (เบิก CI TopUP) ที่เกิดในอวัยวะเดียวกันและรักษาในครั้งเดียวกัน
- กรณีที่ 2: การบาดเจ็บ “แผลไหม้ฉกรรจ์” (เบิก CI Plus) และ “แผลไหม้ชนิดรุนแรงน้อย” (เบิก CI TopUP) จากอุบัติเหตุครั้งเดียวกัน
- กรณีที่ 3: “โรคน้ำไขสันหลังคั่ง” (เบิก CI Plus) และ “การผ่าตัดฝังท่อระบายในโพรงสมอง” (เบิก CI TopUP) จากการรักษาครั้งเดียวกัน
- กรณีที่ 4: การทุพพลภาพที่เกิดจากสาเหตุเดียวกันกับ “การสูญเสียแขน หรือขา หรือตาหนึ่งข้าง” (เบิก CI TopUP ไปแล้ว)
คำถามที่พบบ่อย (FAQ)
AIA CI TopUP ซื้อเดี่ยวๆ ได้หรือไม่?
ไม่ได้ครับ AIA CI TopUP เป็นบันทึกสลักหลังที่ต้องซื้อแนบท้ายสัญญาเพิ่มเติม AIA CI Plus เท่านั้น
จำนวนเงินเอาประกันภัยของ AIA CI TopUP ซื้อได้สูงสุดเท่าไหร่?
จำนวนเงินเอาประกันภัยของ AIA CI TopUP จะกำหนดอัตโนมัติเท่ากับ 40% ของสัญญาเพิ่มเติม AIA CI Plus ที่แนบอยู่ แต่สูงสุดไม่เกิน 5 ล้านบาทสำหรับผู้มีรายได้ (หรือ 3 ล้านบาทสำหรับผู้ไม่มีรายได้)
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ AIA CI TopUP
คุณสามารถดาวน์โหลดเอกสารโบรชัวร์เพื่อศึกษาข้อมูล และผลประโยชน์เพิ่มเติมของแบบประกันนี้ได้จากลิงก์ด้านล่างครับ
แหล่งข้อมูล: โบรชัวร์ ประกันโรคร้ายแรง AIA CI TopUP รหัส SU0215466 – 07/2025 ข้อมูลความคุ้มครองจริงให้ยึดตามกรมธรรม์ที่บริษัทออกให้
คำเตือน: ข้อมูลในบทความนี้เป็นข้อมูลโดยสรุป ผู้ขอเอาประกันภัยควรศึกษาเอกสารเสนอขาย รายละเอียด ข้อกำหนด เงื่อนไข นิยาม และข้อยกเว้นในกรมธรรม์ก่อนตัดสินใจ